المشي العشوائي هو نموذج رياضي لمسار يتكون من سلسلة من الخطوات العشوائية. وهو أبسط وأشمل وصف للانتشار: جسيم (أو جزيء، أو حيوان، أو حتى سعر سهم) يتحرك بحيث تكون كل خطوة مستقلة عن سابقتها. يفسر المشي العشوائي لماذا تنتشر قطرة حبر في الماء، وكيف تنتقل الحرارة عبر مادة صلبة، وكيف ينتهي مسار سكير يتجول بعيدًا عن عمود إنارة، في المتوسط، على مسافة تتناسب مع الجذر التربيعي لعدد الخطوات.
التاريخ
تمت صياغة المشي العشوائي لأول مرة بواسطة كارل بيرسون في عام 1905، حيث طرحه كمسألة في مجلة نيتشر، وبشكل مستقل بواسطة ألبرت أينشتاين في ورقته البحثية عن الحركة البراونية عام 1905، حيث اشتق معادلة الانتشار من التصادمات الجزيئية العشوائية. تم تطوير النظرية الرياضية لاحقًا بواسطة جورج بوليا وويليام فيلر.
كيف يعمل
في أبسط الحالات، يأخذ السائر على خط مستقيم خطوة إلى اليسار أو اليمين باحتمال متساوٍ. بعد N خطوة، يكون الموضع المتوقع صفرًا، لكن المسافة المتوقعة من نقطة البداية تنمو بمقدار √N. هذا القياس التربيعي هو السمة المميزة للانتشار: متوسط مربع الإزاحة ينمو خطيًا مع الزمن. في سياقات أكثر تعقيدًا، يمكن أن تكون الخطوات بأطوال أو اتجاهات أو احتمالات مختلفة، لكن نظرية النهاية المركزية تضمن أن العديد من المشي العشوائي تتقارب إلى نفس السلوك الانتشار. في ميكانيكا الكم، ينطبق نفس المفهوم على تطور دالة موجية تحت تأثير اضطراباتعشوائية، مما يؤدي إلى ظواهر مثل توطين أندرسون.
في التطبيق
نماذج المشي العشوائي تستخدم لوصف الانتشار في الفيزياء والكيمياء، وتقلبات أسعار الأسهم في المالية، وأنماط البحث عن الطعام لدى الحيوانات في علم الأحياء، وانتشار الشائعات أو الأمراض في الشبكات.
حقيقة طريفة
في مشي عشوائي ثنائي الأبعاد، يعود السائر إلى نقطة البداية باحتمال 1، لكن في ثلاثة أبعاد، يكون الاحتمال حوالي 0.34 فقط — مما يعني أن نملة سكرانة على مستوى ستعود دائمًا إلى المنزل، لكن طائرًا سكران قد يضيع إلى الأبد.
ألقِ حفنة من الرمل على طاولة — ستتناثر حبيبات الرمل في كل الاتجاهات بالتساوي. لكن إذا كان تحت الطاولة مغناطيس مخفي، وكان الرمل حديديًا، ستصبح المسارات أكثر دهاءً: ستتراكب بنية غير مرئية للعين على الفوضى. هكذا تقريبًا تُدار حركة الجزيئات داخل الخلية الحية.
مترجم في قاعة محكمة يشرد انتباهه عند كل حفيف: صرير كرسي، سعال في الصف الخلفي، حفيف أوراق. بنهاية اليوم، يترجم ليس ما قاله الشاهد، بل ما سمعه عبر الضجيج. أخطاء الترجمة النادرة ليست نتيجة صرخة واحدة عالية، بل تراكم العديد من الضوضاء الصغيرة.
هكذا الحال في الأنظمة الكمومية: الأحداث النادرة — مثل جسيم يظهر بعيدًا عن مكانه المتوقع — لا تنشأ عن قفزة عملاقة واحدة، بل عن سلوك منسق لخطوات كمومية صغيرة عديدة.
في الامتدادات الطويلة للخلية العصبية العصبون – التغصنات – تتنقل سعاة صغيرة باستمرار. هذه هي جزيئات الرنا المرسال RNA – الرنا المرسال، أو mRNA – التي تحمل تعليمات تصنيع البروتينات. يبدأ مسارها في جسم الخلية وينتهي عند المشابك – نقاط الاتصال المتخصصة مع الخلايا العصبية الأخرى.
تتنبأ الشبكة العصبية بمستقبل نظام ديناميكي — على سبيل المثال، تطور البلازما في مجال مغناطيسي أو تغير الوجه في فيديو. الأخطاء حتمية، وكلما نظر النموذج إلى الأمام أكثر، زاد تراكمها. التحقق من الإجابة الصحيحة أثناء العمل مستحيل: فهي ببساطة غير موجودة.
وجد مؤلفو الدراسة الجديدة حيلة بسيطة ككل شيء عبقري: تدريب نموذج واحد على التحرك في الزمن إلى الأمام وإلى الخلف.
تخرج قطرات الماء من الفوهة واحدة تلو الأخرى، مثل راكبي دراجات على مسار ضيق. تلك التي تطير أسرع تلحق بالبطيئة — وتندمج معها في قطرات أكبر. هذه الآلية البسيطة تُسمى التجميع القذفي (ballistic aggregation)، وحتى الآن كانت تُلاحظ فقط على المقاييس الكونية: هكذا تلتصق ذرات الغبار لتكوين الكواكب.
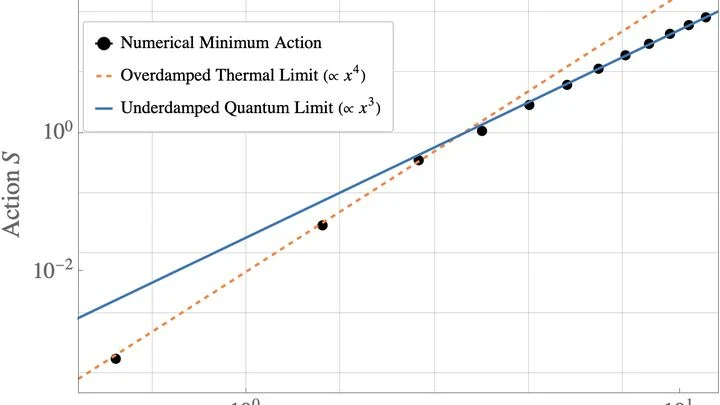
من الشائع اعتبار الثقب الأسود مكنسة كونية قاسية تبتلع كل شيء دون تمييز. لكن بحثاً جديداً يقلب الصورة: عند الأفق نفسه يتحول الانحناء من مصيدة إلى نطاطة. كشف تحليل معادلة فوكر-بلانك في مترية شفارتسشيلد-دي سيتر عن مفارقة ’اللا أسر‘: الغبيرة تميل للاندفاع نحو الأفق الكوني بأكثر مما تسقط في الثقب الأسود.
تخيل كتابًا للطبخ يُعاد كتابته من جيل إلى جيل. في يوم من الأيام، يتلقى وصفة البرش مكونًا سريًا من طاهي المعجنات — ومنذ تلك اللحظة، لا يتذكر الطعم الأسلاف فحسب، بل يتذكر أيضًا الجار. في النموذج القياسي للتطور، تتصرف الجينات بنفس الطريقة. الجينات هي تعليمات للكائن الحي، نوع من الوصفات الجزيئية.
التربة ليست إسفنجة متصلة، بل متاهة من المسام ذات أحجام مختلفة. بعد المطر، لا تمتلئ كل المسام دفعة واحدة: أولاً الأضيق، ثم الأوسع. بنى الفيزيائيون نظرية لهذه العملية، معتمدين على صورة بسيطة — مجموعة من الأوعية المتصلة. تخضع التدفقات بين المسام لقوانين تدفق السوائل اللزجة، وتعمل قوة الدافعة كفرق في الجهد الكيميائي. بشكل تقريبي، هذا هو «رغبة» الماء في شغل مسام معينة مع مراعاة القوى الشعرية والجاذبية.
في نظرية الحقل الكمومي لغز قديم: التباعدات تحت الحمراء. عادةً ما تُعتبر عائقاً تقنياً مزعجاً يجب «تغطيته» بحذر في الحسابات. لكن ماذا لو لم تكن خللاً، بل ميزة؟ تقلب نظرة جديدة المنظور: التباعدات تحت الحمراء ليست عائقاً، بل دليل مباشر على أن الفراغ ليس خواءً جامداً. إنه متجوّل، يتحرك باستمرار عبر عائلة من الحالات المتعامدة.
تخيل سوقًا كبيرًا غير مألوف: يبدأ باحثان من زاويتين مختلفتين. حركاتهما ليست رقصة متناغمة، بل ارتجال فوضوي بحثًا عن كنوز نادرة. على عكس الحدس، لن تحدد الوتيرة النتيجة، بل هندسة الأرضية.
لهب الشمعة في تيار الهواء يتراقص: تارة يتوهج، وتارة يكاد ينطفئ. هكذا تقريبًا تتصرف الكوازارات — الثقوب السوداء فائقة الكتلة في مراكز المجرات البعيدة، المحاطة بقرص ملتهب من المادة المتساقطة. غير أنها لا تتقلب خلال ثوانٍ، بل خلال شهور وسنوات.
اعتاد علماء الفلك على وصف هذا الارتجاف بنموذج بسيط — وهو المشي العشوائي للسطوع حول مستوى متوسط. لكن مؤلفي الدراسة الجديدة لاحظوا خدعة.
ضربة البرق تشق السماء في جزء من الثانية، تاركة أثرًا متفرعًا. في اللحظة نفسها، في بلورة فائقة التوصيل متناهية الصغر، مبردة إلى ما يقارب الصفر المطلق، يندفع انهيار جليدي للحقل المغناطيسي — أصابع رفيعة من المغنطة تخترق المادة. يبدو أنه لا يوجد أي قاسم مشترك بين تفريغ عاصفي طوله كيلومترات وبين حدث في جزء من ألف من المليمتر.
أن تُمسك برقم هاتف في ذهنك بينما تطلبه — هذه هي الذاكرة العاملة. في الدماغ، تتولى مجموعة من الخلايا إرسال الإشارات لبعضها البعض، مثلما يمرر الناس دلوًا على طول سلسلة. لكن لكل تمريرة ثمن: هناك حاجة إلى مواد ناقلة، وهي تُستنفد. إذا لم تُجدَّد، تتوقف السلسلة وتضيع الفكرة.
في العمل الجديد، أُضيفت إلى هذه السلسلة خلايا مساعدة — الخلايا النجمية.
الخلية مدينة ذات بوابات. كل بوابة هي قناة بروتينية في الغشاء: عبرها تدخل وتخرج الأيونات والسكريات والجزيئات الإشارية. بعض البوابات تكون مفتوحة دائمًا تقريبًا، وبعضها يفتح ويغلق عشوائيًا، مثل أبواب مترو الأنفاق التي تسمح بدخول راكب ثم تنغلق فجأة.
بكتيريا في قطرة ماء تبحث عن طعام. حولها تدرّج كيميائي: جزيئات الطعام أكثر في جهة وأقل في أخرى. كيف تتحرك لتصل إلى المكان المشبع بأسرع وقت؟ يمكنها التوجيه بنعومة، مثل راكب دراجة يتفادى بركة ماء. أو يمكنها — كما تفعل البكتيريا — أن تتوقف دورياً وتتدحرج وتسبح في اتجاه عشوائي.
في الفجوات بين خلايا الدماغ يتدفق سائل. لا يبقى ثابتًا: كل نبضة قلب تدفعه إلى الأمام، والتنفس يضيف أمواجه الخاصة. قبل عشر سنوات شوهد هذا في الصور، لكن الآن فقط تم حساب كيف تعمل هذه النبضات على تسريع الجزيئات.
إذا أسقطت حبرًا في جدول، فسوف يطفو مع التيار. وإذا كان الجدول يتسارع تارة ويتباطأ تارة أخرى، فإن الحبر ينتشر على نطاق أوسع.
المشي الكمومي يشبه شخصًا سكرانًا ينعطف عشوائيًا عند كل تقاطع. لكن بدلًا من الشوارع، لدينا عُقد الرسم البياني، وبدلًا من الخطوات، لدينا انتقالات كمومية. اكتشف العلماء أن لهذا المشي مقياسًا خفيًا يُسمى تعقيد كريلوف (Krylov complexity). وهو يُظهر مدى سرعة "انتشار" حالة النظام عبر الخيارات المتاحة.
صفيحة رقيقة تقف عرضيًا في تدفق الماء أو الهواء. خلفها يتشكل أثر — منطقة يختلط فيها التيار ويضطرب. عادةً، يصبح هذا الأثر مضطربًا عندما تكون سرعة التدفق كبيرة بما يكفي، ويُقاس ذلك برقم رينولدز. بالنسبة للعوائق الدائرية والمربعة، يظهر الاضطراب في الأثر عند أرقام رينولدز تصل إلى عدة آلاف. لكن مع الصفيحة المسطحة، الأمر مختلف.
ارمِ حفنة من حبات البازلاء في قدر مليء بالسميد — ستغرق الحبات بسرعة، دافعةً حبيبات السميد جانبًا. لكن إذا جعلت السميد كثيفًا ولزجًا جدًا، فستعلق الحبات. هذا تقريبًا ما فعلته ذرات الليثيوم الخفيفة في سحابة من ذرات البوتاسيوم الثقيلة عند درجة حرارة تبلغ أجزاء من المليون من الدرجة فوق الصفر المطلق.
مجموعة من الناس تبحث عن شيء مفقود في حديقة كبيرة. أحدهم يتعب ويغادر، وآخر ينضم في الطريق. عدد الباحثين يتغير باستمرار. كيف يؤثر ذلك على زمن البحث؟ حتى الآن لم يكن لدى العلم إجابة واضحة.
في العمل الجديد، بُني نموذج عام لهذه العملية. فيه يدخل المشاركون المستقلون إلى البحث ويغادرونه بشكل عشوائي. سُمي هذا بالتكرار الديناميكي والوفيات (dynamic redundancy and mortality).
في المواد غير المنتظمة — مثل أشباه الموصلات العضوية أو الأحبار المصنوعة من مواد ثنائية الأبعاد — لا تتحرك الإلكترونات بسلاسة مثل الماء في الأنبوب. بل تقفز من مكان إلى آخر، مثل كرة ترتد على سطح غير مستوٍ. يُسمى هذا النوع من الحركة بالنقل القفزي (hopping transport).
المظلة الشراعية والطائرة الشراعية والطائرة الانزلاقية — ثلاثة أجنحة مختلفة، لكنها في السماء تتصرف بنفس الطريقة. يلتقط الطيارون تيارات الهواء الدافئ غير المرئية، فيرتفعون بها، ثم ينزلقون نحو التيار التالي. هذا النوع من الطيران يشبه لعبة الحجلة: قفزة إلى الأعلى، ثم انزلاق إلى الأمام، ثم البحث مرة أخرى عن مكان للقفز.
حلل العلماء آلاف المسارات الحقيقية ووجدوا قانونًا عامًا.
لغتان رياضيتان تبدوان غير متوافقتين تصفان واقعًا كموميًا واحدًا. الأولى هي لغة المشي الكمومي: هنا يقوم جسيم (مثل إلكترون أو حتى شبه جسيم في وسط مكثف) بجولة على رسم بياني، مستكشفًا في الوقت نفسه جميع المسارات الممكنة — تمامًا كما لو أن أحد المارة في مدينة غير مألوفة يجد نفسه فجأة في جميع التقاطعات في آن واحد.
السير الكمومي ليس خطوات عشوائية، بل مقطوعة موسيقية حيث يرن بيانو الفضاء تحت عصا قائد الحالة الداخلية. تضبط العملة النغمة. حتى الآن، كان يُعتقد أن المفاتيح الناشزة (اضطراب الطور) تخمد أي لحن، مؤدية إلى توضع أندرسون — صمت رنان. لكن المحاكاة التقطت البوميرانج الكمومي: الحزمة الموجية، تمامًا كلحن الفوغا، تذهب في تنافرات، ثم يعيدها الصدى منقولة — إلى الطرف الآخر.
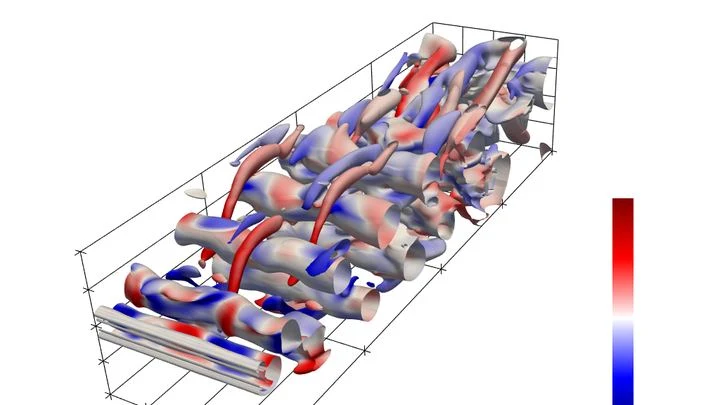
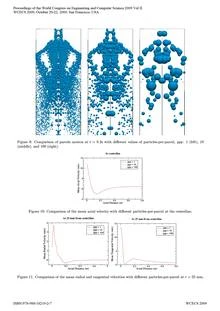
الأنبوب العمودي ذو التوسع المفاجئ هو ميدان اختبار كلاسيكي للاضطراب. تدفق الهواء، الملتف كإعصار، ينطلق إلى حجرة واسعة ويولّد دوامات وتيارات عكسية ومناطق تتحرك فيها جسيمات زجاجية بقطر 45 ميكرومتر (نصف سمك شعرة الإنسان تقريبًا) في مسارات معقدة.