L'échantillonnage de Gibbs est un algorithme de Monte Carlo par chaînes de Markov (MCMC) qui permet de générer des échantillons à partir d'une distribution de probabilité multivariée lorsque l'échantillonnage direct est difficile. Il fonctionne en mettant à jour une variable à la fois, en tirant chaque nouvelle valeur à partir de sa distribution conditionnelle, étant donné les valeurs actuelles de toutes les autres variables. Cette approche est particulièrement utile lorsque la distribution conjointe complète est complexe, mais que les distributions conditionnelles sont simples et faciles à échantillonner. L'échantillonnage de Gibbs est un cas particulier de l'algorithme de Metropolis-Hastings, mais il accepte toujours la proposition, ce qui le rend efficace sur le plan computationnel dans de nombreux contextes.
Histoire
La méthode porte le nom du physicien Josiah Willard Gibbs, mais elle a été formalisée par Stuart Geman et Donald Geman en 1984 dans le cadre de la restauration d'images, puis généralisée par d'autres.
Comment ça marche
L'algorithme commence avec un ensemble initial de valeurs pour toutes les variables. À chaque itération, il parcourt les variables dans un ordre fixe (ou aléatoire). Pour chaque variable, il échantillonne une nouvelle valeur à partir de sa distribution conditionnelle, en maintenant toutes les autres variables à leurs valeurs actuelles. Ces nouvelles valeurs sont immédiatement utilisées dans les distributions conditionnelles suivantes. Au fil de nombreuses itérations, la séquence d'échantillons converge vers la distribution conjointe, à condition que la chaîne soit irréductible et apériodique. L'essentiel est que les distributions conditionnelles soient connues et faciles à échantillonner, ce qui est souvent le cas dans les modèles bayésiens hiérarchiques.
En pratique
Il est largement utilisé en statistique bayésienne pour échantillonner des distributions a posteriori, comme dans l'allocation de Dirichlet latente (LDA) pour la modélisation thématique en traitement du langage naturel, et dans l'analyse de données génétiques.
Anecdote
Bien qu'il porte le nom de Gibbs, l'algorithme n'a pas été développé par lui ; le nom a été inventé par Geman et Geman en raison d'une analogie avec les distributions de Gibbs en mécanique statistique.
Un interprète simultané dans une salle où deux personnes parlent : il doit suivre à la fois le sens et l'intonation, mais si le débit est trop rapide, il ne reste que le résumé.
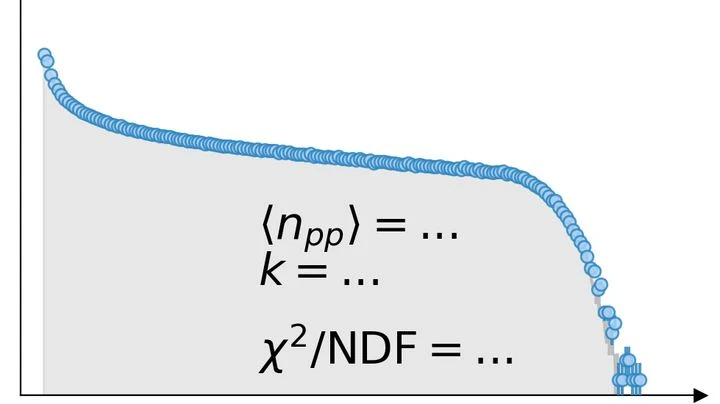
Lorsque deux noyaux lourds se percutent à une vitesse énorme, ils n'entrent pas en collision comme des boules de billard : seule une partie de leur matière entre en contact. Combien de nucléons (protons et neutrons) participent réellement à la collision, et combien passent à côté, on ne le sait pas à l'avance.
Un ordinateur quantique ressemble généralement à une chaîne de montage : les opérations se succèdent et chaque erreur s'accumule. Dans cette nouvelle étude, les physiciens ont testé une autre voie : une architecture où le calcul émerge du processus de mesure lui-même. Ils ont pris 56 ions dans un piège et les ont enchevêtrés en un nuage tridimensionnel de particules intriquées.
Le cerveau ne se contente pas de réagir au monde – il ne cesse de deviner ce qui va se passer l'instant d'après. Ce principe porte le nom de codage prédictif : les neurones comparent leurs attentes à la réalité et mettent à jour leur représentation interne lorsqu'une erreur survient. Mais comment un système aussi complexe peut-il être organisé dans le tissu vivant du cortex ?
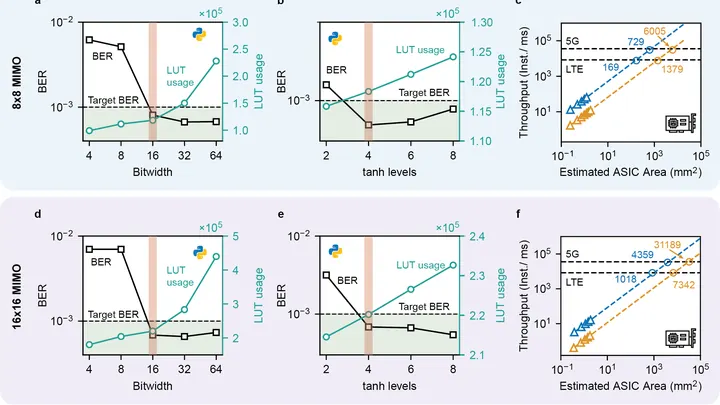
Dans une salle bruyante, un interprète essaie de saisir chaque mot, mais les froissements et les échos brouillent le sens. C'est à peu près ainsi que les méthodes informatiques classiques calculent les systèmes quantiques complexes : plus il y a de particules et plus leurs interactions sont fortes, plus les calculs se noient rapidement dans le bruit.
Reconstituer une image complète à partir de fragments, c'est un peu comme essayer de distinguer la mélodie d'un orchestre dans une salle bruyante. De telles tâches se posent en photométrie, où l'on reconstitue la luminosité d'une étoile à partir de faibles scintillements.
Au plus profond de l'Univers, lorsqu'une étoile massive s'effondre en trou noir ou qu'un magnétar naît, un sursaut gamma s'embrase — l'espace d'un instant, il éclipse toutes les étoiles de l'Univers observable.
60 souris, 1980 échantillons, 234 patients atteints d'un cancer du poumon. Derrière chaque chiffre se cachent des milliers de gènes. Leur activité est mesurée pour comprendre la maladie.
L'Univers n'est pas silencieux : il est parcouru d'un bourdonnement continu d'ondes gravitationnelles. Dans une décennie, l'observatoire spatial LISA accordera ses « oreilles » sur la gamme des millihertz, et notre Galaxie s'avérera être la source la plus riche — des dizaines de milliers de paires de naines…
Un orchestre où chaque musicien joue sa partition, tandis que le chef tente de saisir un rythme à peine audible, commun à tous. C'est à peu près ainsi que les astronomes recherchent les ondes gravitationnelles émises par des paires de trous noirs supermassifs (pesant des milliards de soleils) qui tournent l'un autour de l'autre dans des…
Les paires de trous noirs dansent de trois façons différentes avant de fusionner. La première est une valse élégante : les objets tournent dans le même sens, comme des partenaires qui se regardent. Ces paires naissent d'étoiles binaires et ont souvent des masses inégales.
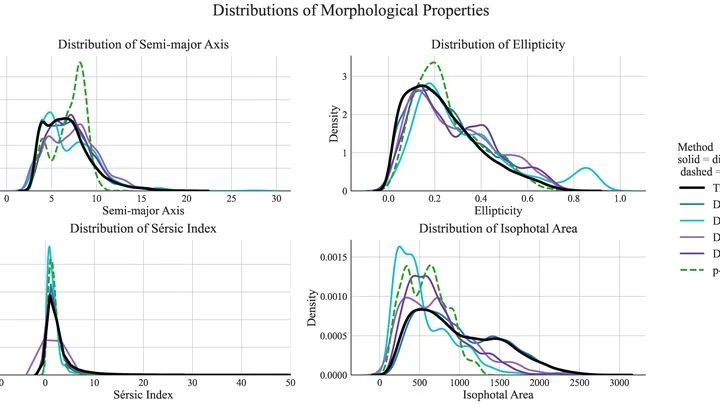
Un peintre fait un portrait coup de pinceau après coup de pinceau, puis on lui propose un appareil photo avec flash : un clic, et c'est fait. C'est à peu près la transition entre les modèles multi-étapes et les modèles en une étape pour la création d'images de galaxies.
On peut palper un objet inconnu dans le sens de la longueur, en travers, en diagonale — à chaque fois, on obtient une nouvelle information. Mais que se passerait-il si une méthode de palpation ne nous apprenait absolument rien sur ce que révélerait une autre ?
Une usine où des centaines de minuscules chaînes de montage tournent sans arrêt. Chaque chaîne est un moteur moléculaire qui convertit un carburant chimique en mouvement. Pour que le moteur aille plus vite ou dans la bonne direction, l'ingénieur modifie les réglages — la forme des pièces, la force des interactions.
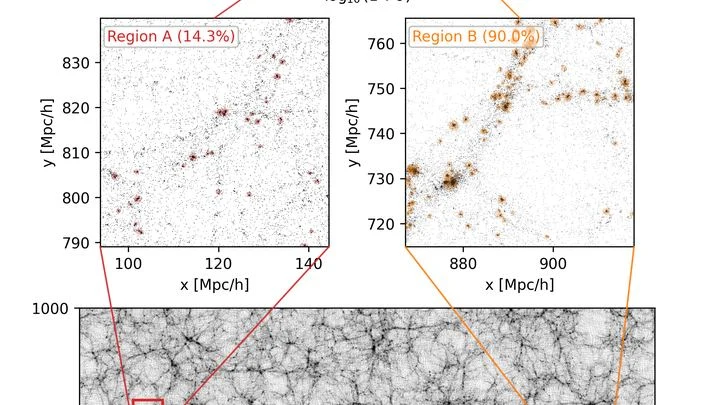
L'Univers est immense, et calculer comment les galaxies et la matière noire s'y répartissent n'est pas une mince affaire. En général, les scientifiques lancent des simulations informatiques qui « rejouent » l'évolution de régions entières de l'espace, de la taille de milliards d'années-lumière.
Dans une grande ville, après la pluie, l'eau s'accumule dans les mêmes creux, peu importe où tombent les premières gouttes. Une heure plus tard, la configuration des flaques ne dépend presque plus de l'endroit où la pluie a commencé. C'est cela, l'équilibre : le résultat auquel le système aboutit indépendamment du point de départ, une fois les détails oubliés.
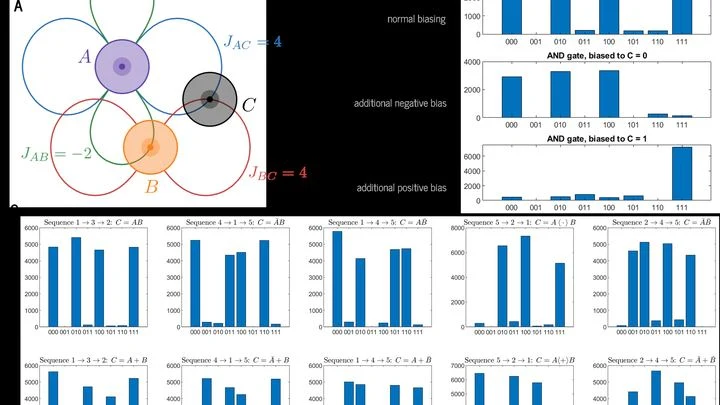
Un orchestre où chaque musicien joue sa partition mais n'entend que son voisin. Qu'un seul se trompe, et une vague d'erreurs déferle sur toute la salle. C'est ainsi que fonctionnent les machines d'Ising, des dispositifs spécialisés dans la résolution de problèmes où il faut trouver la meilleure option parmi une multitude.
Un modèle d'apprentissage automatique classique examine un objet à la fois : un cerveau, un patient, un moteur. Mais les biologistes cherchent le général : comment le cerveau d'une espèce est organisé, et pas seulement celui d'un poisson particulier.
La lumière née au moment du Big Bang a voyagé vers nous pendant près de 14 milliards d'années. Mais en chemin, elle a traversé les champs gravitationnels des galaxies et des amas de matière noire, qui ont courbé ses rayons.
Un photographe photographie un immeuble de grande hauteur, mais au lieu de prendre une seule photo, il fait une série de clichés en déplaçant son appareil en spirale de haut en bas. Cette approche capture plus de détails en moins de temps, mais les images peuvent être floues.
Sur une table traîne une poignée de petits aimants ronds. Tant qu'on ne les touche pas, ils restent en désordre. Mais qu'on envoie une brève impulsion de courant à travers eux, et chaque disque bascule : le pôle nord échange sa place avec le pôle sud.