L'algorithme de Metropolis-Hastings est une méthode de Monte Carlo par chaînes de Markov (MCMC) permettant d'échantillonner une distribution de probabilité lorsque l'échantillonnage direct est impossible. C'est un outil essentiel du calcul bayésien, qui permet de générer une séquence d'échantillons suivant asymptotiquement la distribution a posteriori cible, même lorsque la constante de normalisation est inconnue. Cela le rend indispensable pour l'estimation de paramètres et la comparaison de modèles dans des problèmes complexes et de grande dimension.
Histoire
L'algorithme a été introduit par Nicholas Metropolis en 1953 pour un cas particulier, puis généralisé par W. Keith Hastings en 1970. Il s'est largement répandu en physique et en statistique dans les années 1980 et 1990 avec l'essor de la puissance de calcul.
Comment ça marche
Partant d'un point initial, l'algorithme propose un nouveau point selon une distribution de proposition. Il calcule ensuite le rapport des densités a posteriori entre le point proposé et le point courant. Si ce rapport est supérieur à 1, la proposition est acceptée ; sinon, elle est acceptée avec une probabilité égale à ce rapport. Cette règle d'acceptation garantit que la chaîne passe davantage de temps dans les régions de forte probabilité, et après de nombreuses étapes, la distribution des points visités converge vers la distribution cible. La distribution de proposition peut être ajustée pour équilibrer exploration et efficacité.
En pratique
Il est utilisé en physique des particules pour ajuster des modèles complexes aux données, en cosmologie pour explorer l'espace des paramètres de l'univers, et en finance pour l'évaluation des risques et la tarification des options.
Anecdote
L'algorithme a été initialement développé pour calculer l'équation d'état d'un gaz de sphères dures, et ses inventeurs ont utilisé l'un des premiers ordinateurs électroniques, le MANIAC, à Los Alamos.
Notez une recette, puis comparez-la une heure plus tard : si les proportions ont dévié ne serait-ce que d'un gramme, le goût a disparu. C'est à peu près ainsi que se comportent les réactions chimiques dans les systèmes ouverts : la moindre différence dans les concentrations initiales s'amplifie avec le temps pour…
La collision de galaxies ressemble à une danse lente où deux partenaires se rapprochent progressivement. Au centre de chacune se cache un trou noir supermassif — un volant d'inertie invisible pesant des millions ou des milliards de soleils.
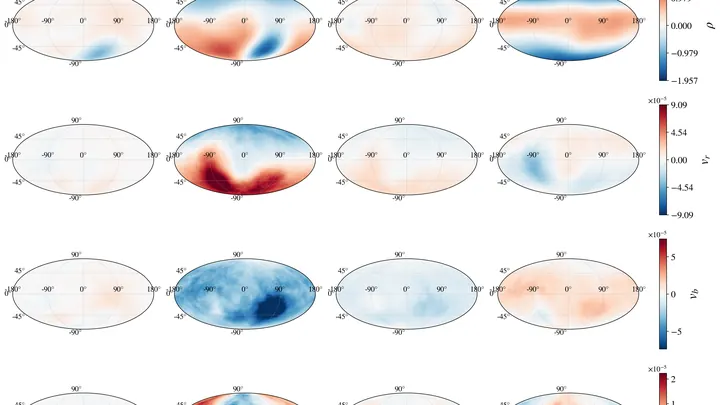
Deux galaxies – notre Voie lactée et son compagnon, le Grand Nuage de Magellan – tournent lentement l'une autour de l'autre. Leur attraction gravitationnelle agite les confins lointains de la Voie lactée, comme un caillou jeté dans un étang fait onduler l'eau.
Deux cents millions d'étoiles. Dans le centre de la Galaxie, où le futur relevé du télescope Nancy Grace Roman se concentrera, environ 250 fois au cours de la mission, la lumière de l'une d'elles vacillera sous une caresse invisible.
Vous êtes sous la douche : vous tournez le robinet, et l'eau est tantôt glacée, tantôt brûlante. Les tuyaux vivent leur vie – la pression varie de façon imprévisible. Le nouveau contrôleur apprend au fur et à mesure : il ne connaît pas le circuit d'eau, mais en quelques minutes il s'adapte et amène la température à un niveau confortable, sans franchir les seuils de sécurité.
Imaginez un conducteur sur une route verglacée : il ne connaît pas la réaction exacte de sa voiture aux mouvements du volant et doit apprendre en conduisant, en gardant intuitivement une marge de manœuvre pour une éventuelle erreur. C'est ainsi que fonctionne un algorithme de contrôle adaptatif.
Les systèmes électriques équipés de panneaux solaires et d'éoliennes ressemblent à une partie d'échecs : la couverture nuageuse et les variations de charge sont des coups de l'adversaire impossibles à prévoir. Pour maintenir l'équilibre, les opérateurs devaient auparavant évaluer des dizaines de scénarios (incertitude) — ce qui demandait trop de temps et de calculs.
Le microlentillage gravitationnel est un effet cosmique fascinant, prédit par Einstein et développé par Zwicky. Un corps massif, passant entre nous et une étoile lointaine, courbe sa lumière comme une lentille, créant des amplifications et distorsions caractéristiques.
Un champ magnétique maintient une minuscule particule en suspension dans l'air, tel un partenaire invisible dans une danse. Un réglage particulier du champ crée un piège avec deux « positions ». Dans le monde ordinaire, un danseur n'occupe qu'une seule position, mais dans le monde quantique, il occupe les deux simultanément.
60 souris, 1980 échantillons, 234 patients atteints d'un cancer du poumon. Derrière chaque chiffre se cachent des milliers de gènes. Leur activité est mesurée pour comprendre la maladie.
L'Univers n'est pas silencieux : il est parcouru d'un bourdonnement continu d'ondes gravitationnelles. Dans une décennie, l'observatoire spatial LISA accordera ses « oreilles » sur la gamme des millihertz, et notre Galaxie s'avérera être la source la plus riche — des dizaines de milliers de paires de naines…
La cellule ressemble à une bibliothèque où l'on recopie chaque jour des milliers de livres. Les machines moléculaires – polymérases et ribosomes – glissent le long du brin modèle et assemblent une copie, maillon par maillon. Ces machines ont plusieurs états : elles peuvent ralentir, se tromper ou changer de mode.
Les paires de trous noirs dansent de trois façons différentes avant de fusionner. La première est une valse élégante : les objets tournent dans le même sens, comme des partenaires qui se regardent. Ces paires naissent d'étoiles binaires et ont souvent des masses inégales.
Un réseau social ressemble à une ville : il y a des quartiers géants et des ruelles minuscules. Quand un algorithme y cherche des groupes soudés, il sort souvent deux ou trois énormes ensembles et beaucoup de petits fragments. Mais le client — par exemple, une municipalité — a besoin de quartiers à peu près de la même taille pour répartir équitablement les cliniques ou les écoles.
Dans l'espace, on rencontre souvent des paires de trous noirs en fusion où l'un est nettement plus massif que l'autre. Cette différence de poids n'est pas qu'un simple chiffre : c'est une clé pour comprendre leur histoire commune.
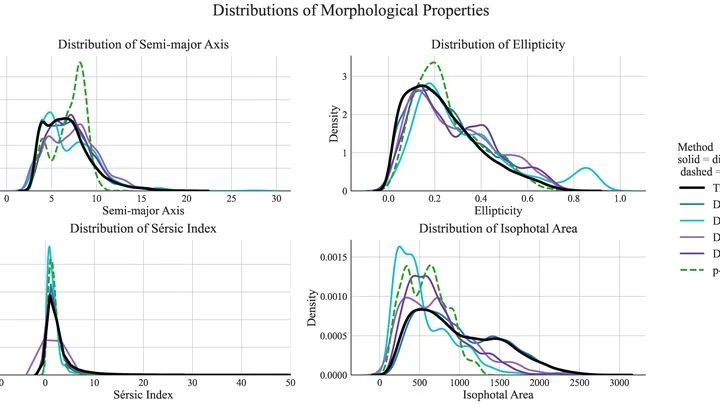
Un peintre fait un portrait coup de pinceau après coup de pinceau, puis on lui propose un appareil photo avec flash : un clic, et c'est fait. C'est à peu près la transition entre les modèles multi-étapes et les modèles en une étape pour la création d'images de galaxies.
Le tomographe à rayons X rappelle le menuisier qui examine une bûche sous tous les angles pour voir où se trouve le vide à l'intérieur. Il prend des dizaines de clichés-plans, en tournant la source et le détecteur autour de l'objet. Ensuite, un programme « assembleur » recolle ces ombres en un modèle volumétrique.
Une usine où des centaines de minuscules chaînes de montage tournent sans arrêt. Chaque chaîne est un moteur moléculaire qui convertit un carburant chimique en mouvement. Pour que le moteur aille plus vite ou dans la bonne direction, l'ingénieur modifie les réglages — la forme des pièces, la force des interactions.
Sept images du ciel après l'éruption du volcan Pinatubo. Pour chaque image, une carte des concentrations de dizaines de substances. La question est simple : quelle substance se transforme en quelle autre ? Mais comment déduire une chaîne de causes à partir de sept instantanés, quand les variables sont plus nombreuses que les instants ?
M-CaStLe regarde la carte autrement.
Un immense étang où se propagent des ondulations causées par deux lourdes pierres qui tournent l'une autour de l'autre. Les pierres se rapprochent, les ondulations deviennent plus fréquentes et plus fortes, et bientôt les pierres vont se heurter. Les ondes gravitationnelles sont comme ces ondulations, mais non pas sur l'eau, dans le tissu même de l'espace.
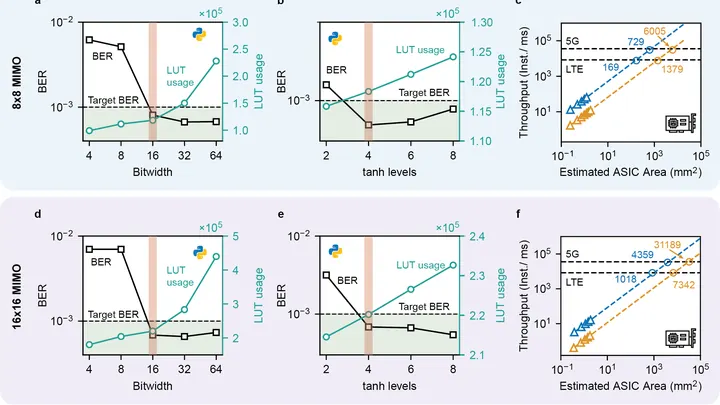
Un orchestre où chaque musicien joue sa partition mais n'entend que son voisin. Qu'un seul se trompe, et une vague d'erreurs déferle sur toute la salle. C'est ainsi que fonctionnent les machines d'Ising, des dispositifs spécialisés dans la résolution de problèmes où il faut trouver la meilleure option parmi une multitude.
Chaque contraction du cœur peut être représentée par un point sur une feuille de papier. Des milliers de points se fondent en un nuage. L'algorithme Mapper transforme ce nuage en réseau : il relie les points dont le comportement est similaire et les colore en fonction de la force du flux sanguin.
Un alliage de sept métaux, c'est comme une équipe où chaque joueur tire la couverture à soi. Les atomes de fer, de cobalt, de nickel, d'aluminium, de titane, de tantale et de vanadium peuvent s'aligner en un motif strict, ou bien se disperser au hasard. De cela dépend si le matériau sera résistant comme l'acier ou léger comme l'aluminium.
Dans un accélérateur de particules, les noyaux se brisent en fragments, comme une tasse en porcelaine qui tombe. Chaque fragment traverse des plaques de silicium qui enregistrent l'impact et sa force. Mais pour distinguer un vrai signal du bruit aléatoire, il faut fixer un seuil : en dessous de ce seuil, les lectures sont considérées comme du bruit.
Un électron dans un atome, c'est comme une note sur une corde : il possède un ensemble d'énergies permises, et la tâche du physicien est de trouver ces notes. Habituellement, pour cela, on divise l'espace autour du noyau en petits morceaux et on calcule comment l'électron se comporte dans chacun. Plus les morceaux sont petits, plus la réponse est précise.
La lumière née au moment du Big Bang a voyagé vers nous pendant près de 14 milliards d'années. Mais en chemin, elle a traversé les champs gravitationnels des galaxies et des amas de matière noire, qui ont courbé ses rayons.
Dans les matériaux désordonnés — par exemple les semi-conducteurs organiques ou les encres à base de matériaux bidimensionnels — les électrons ne se déplacent pas de manière fluide, comme l'eau dans un tuyau. Ils sautent d'un endroit à un autre, comme une balle qui rebondit sur une surface irrégulière. Ce mouvement est appelé transport par sauts.
Un pulsar est une étoile morte qui tourne sur elle-même et émet des impulsions radio, tel un phare. Si le pulsar a un compagnon, ils tournent autour de leur centre de gravité commun.