El remuestreo jackknife es una técnica estadística para estimar el sesgo y la varianza de un estimador sin hacer suposiciones fuertes sobre la distribución subyacente. La idea es simple: recalcular repetidamente el estimador omitiendo una observación a la vez. Al comparar estas estimaciones 'dejando uno fuera' con la estimación completa, se puede cuantificar cuánto influye cada observación en el resultado y obtener una medida de incertidumbre.
Historia
El jackknife fue introducido por Maurice Quenouille en 1949 y desarrollado posteriormente por John Tukey en los años 50, quien le dio su nombre—una referencia a la herramienta multiusos, ya que el método es versátil y sencillo.
Cómo funciona
Dado un conjunto de datos con n observaciones, se calcula el estadístico de interés (por ejemplo, la media, la mediana o un coeficiente de regresión) n veces, omitiendo cada vez una observación distinta. Esto produce n estimaciones 'jackknife'. El promedio de estas estimaciones, comparado con la estimación basada en todos los datos, da una estimación del sesgo. La varianza de las estimaciones jackknife, escalada por (n−1)/n, proporciona una estimación del error estándar. El método es computacionalmente económico y funciona bien para estadísticos suaves, aunque puede ser menos fiable para aquellos que no lo son, como la mediana.
En la práctica
Se utiliza en ecología (estimación de índices de diversidad de especies), economía (estimación de coeficientes de regresión) y aprendizaje automático (evaluación de la estabilidad de modelos), especialmente cuando no se dispone de fórmulas analíticas para los errores estándar.
Dato curioso
El jackknife es un caso especial del bootstrap, pero es determinista—a diferencia del bootstrap, que utiliza remuestreo aleatorio, el jackknife siempre da el mismo resultado para un conjunto de datos dado.
La orquesta toca sin director. Cada instrumento entra según su propio calendario: el violín el lunes, la flauta el miércoles, los timbales el sábado. Los astrónomos no oyen música, sino notas sueltas dispersas en el calendario. El telescopio ve la estrella solo cuando está sobre el horizonte y cuando el calendario le ha reservado tiempo.
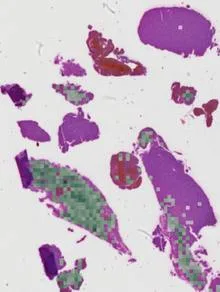
Imagina que intentas averiguar qué ocurrió en una habitación por el sonido que queda después de un disparo. El disparo ya no está, pero el eco aún resuena en las paredes. Así, aproximadamente, un neuropatólogo observa un corte de tejido cerebral en el que no aparece el tumor: la biopsia solo ha tomado tejido sano que ha reaccionado a la enfermedad.
4 610 universos — exactamente esa cantidad de modelos cosmológicos necesitaron los astrofísicos para demostrar que la familiar máscara gaussiana ya no funciona para los datos de nueva generación.
Un micrófono cardioide común, como una oreja, oye mejor de frente, pero sus lecturas se emborronan si el sonido viene de lado. La solución es reunir varias de estas «orejas» en una esfera. Así se obtiene una bola sonora que capta la señal desde todas las direcciones.
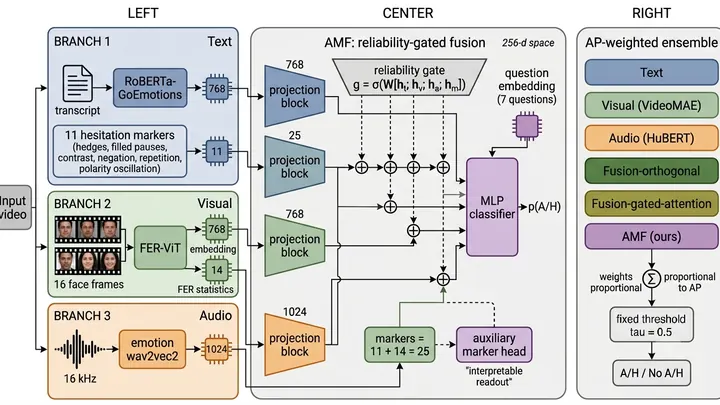
Un nuevo sistema analiza una entrevista corta para reconocer las dudas de una persona, combinando texto, voz y expresión facial. Pero la clave principal de la inseguridad resultó ser la materia oscura del habla: pausas y muletillas que los sistemas de voz estándar borran como un agujero negro.
El método estándar de digitalización de voz: se toman lecturas de volumen miles de veces por segundo. Es como probar un caldo con una cucharadita: cada sorbo es aguado y casi no hay detalles. El flujo de datos se hincha, aunque el significado es ínfimo.
Los científicos propusieron primero ‘reducir’ la señal de audio.
Mira el cielo nocturno: no es un puñado de luces, sino un manuscrito de múltiples capas. Bajo la brillante tinta de las estrellas y las galaxias aflora un texto pálido, casi borrado.
60 ratones, 1980 muestras, 234 pacientes con cáncer de pulmón. Detrás de cada número hay miles de genes. Su actividad se mide para entender la enfermedad. Pero los datos no son homogéneos: de un paciente se evalúa el nivel de proteína (número continuo), se le asigna un diagnóstico (sí/no) y se determina el subtipo de tumor (categoría).
La luz de galaxias lejanas galaxias viaja miles de millones de años hacia nosotros, pero en el camino la invisible telaraña de materia oscura la dobla y distorsiona. Este efecto, predicho por Einstein en el marco de la relatividad general, se conoce como lente gravitacional.
El robot de laboratorio cuenta moléculas y se equivoca. En un tubo hay 0, en otro 12, en un tercero 3, aunque en realidad en todos hay aproximadamente lo mismo. Estas cifras "crudas" son algo habitual en biología: secuenciación de ADN, recuento de especies en una muestra de agua, actividad génica. Hay muchos datos, pero son dispersos y varían más de lo que permitiría el azar simple.
Cuando uno emprende una reforma, no compra la pintura a ojo, sino según la superficie de las paredes. En ciencia, contar muestras es una estimación parecida, solo que las apuestas son más altas. Si te quedas corto, el trabajo se convierte en una lotería: puedes pasarte por alto un efecto real, o puedes confundir el ruido con un descubrimiento.
Seleccionar un solo microchip defectuoso entre un millón, sin ninguna pista de cómo es el fallo, es un clásico problema de buscar una aguja en un pajar. Una computadora clásica probaría cada chip uno por uno.
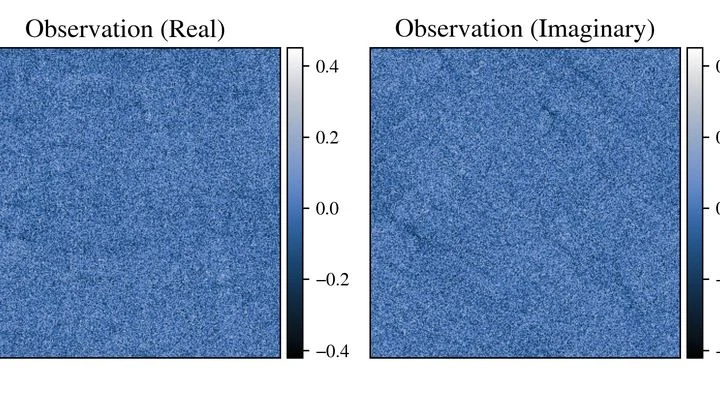
La cámara toma una foto, pero el sensor introduce ruido, la óptica desenfoca y parte de los píxeles quedan sobreexpuestos. Recuperar la imagen original es como adivinar una melodía a partir de un disco rayado: hay muchas posibilidades y no está claro cuál es la verdadera.
Un espectrómetro de neutrones se parece a un geólogo ciego que golpea la roca y adivina por el sonido lo que hay dentro. Envía un haz de neutrones a un cristal y observa cómo se dispersan. Con ese patrón se puede saber cómo vibran los pequeños imanes atómicos: los espines. Pero dónde cavar exactamente y cuánto tiempo escuchar, antes lo decidía una persona.
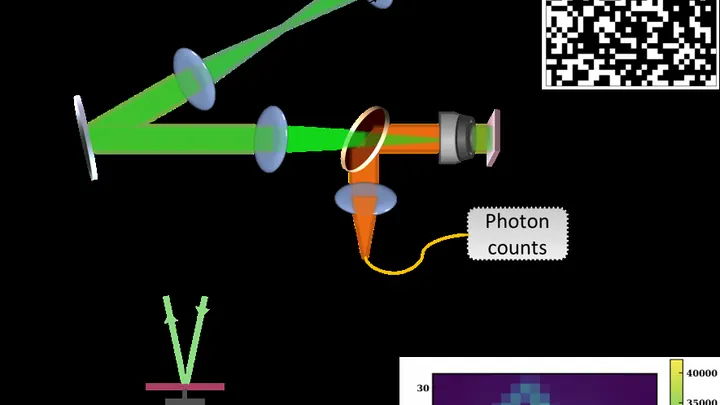
Buscar un punto de luz individual en una muestra oscura es como intentar encontrar una aguja en un pajar: el haz del microscopio avanza línea por línea, gastando tiempo y luz en vano. Los físicos sustituyeron este lento recorrido por patrones de luz aleatorios.
El campo magnético es invisible, pero se puede hacer que «brille» con la ayuda de diminutos defectos en el diamante: los centros de nitrógeno-vacancia. Cada uno de estos defectos funciona como una brújula en miniatura que indica hacia dónde está orientado el campo.
Los antiguos registros meteorológicos guardan sorpresas: la columna del termómetro salta de repente medio grado, no por el clima, sino porque en la estación cambiaron el instrumento. Estos cambios bruscos en los datos se denominan puntos de cambio, y separarlos de las verdaderas señales climáticas es una tarea con la que lidian los estadísticos.