Los métodos de Monte Carlo son una clase de algoritmos computacionales basados en el muestreo aleatorio repetido. Permiten estimar numéricamente integrales de alta dimensionalidad, resolver ecuaciones diferenciales y problemas de optimización. La idea clave: en lugar del cálculo analítico, se recurre a un experimento estadístico. La convergencia es lenta (el error disminuye como 1/√N), pero no depende de la dimensionalidad, lo que los hace indispensables en espacios multidimensionales. En finanzas, por ejemplo, estiman el valor de instrumentos derivados complejos, en biología modelan la evolución de poblaciones y en gráficos por computadora crean iluminación realista de escenas (trazado de rayos).
Historia
La idea se remonta al experimento de la aguja de Buffon en el siglo XVIII, pero como herramienta computacional se consolidó en la década de 1940. Stanislaw Ulam, mientras se recuperaba de una enfermedad, reflexionaba sobre los solitarios y comprendió que en lugar de complicados recuentos combinatorios, simplemente se podía simular muchas veces un juego aleatorio y estimar la probabilidad de ganar. Lo discutió con John von Neumann y aplicaron el enfoque a los cálculos de difusión de neutrones. En 1953 apareció el artículo fundamental de N. Metropolis y coautores sobre el algoritmo de muestreo.
Cómo funciona
Para estimar la integral I = ∫ f(x) dx, se introduce la densidad de distribución p(x) y se generan N puntos xi ~ p(x). Aproximación: I ≈ (1/N) Σ f(xi)/p(xi). En MCMC se construye una cadena de Markov con un núcleo de transición que asegura la ergodicidad y la estacionariedad en la distribución objetivo. Para distribuciones complejas se utiliza el muestreo por conjuntos y el Monte Carlo hamiltoniano, que emplea los gradientes del logaritmo de la densidad.
En la práctica
Los ingenieros los utilizan para comprobar la fiabilidad de los puentes, los financieros pronostican los precios de las acciones y los físicosmodelan las reacciones nucleares.
Dato curioso
El ejemplo más famoso es el cálculo del número π: lanzando puntos en un cuadrado con un círculo inscrito y contando la relación de los que caen dentro del círculo respecto al total, se obtiene una aproximación 4×(dentro/total).
La orquesta toca sin director. Cada instrumento entra según su propio calendario: el violín el lunes, la flauta el miércoles, los timbales el sábado. Los astrónomos no oyen música, sino notas sueltas dispersas en el calendario. El telescopio ve la estrella solo cuando está sobre el horizonte y cuando el calendario le ha reservado tiempo.
En una sala ruidosa, un intérprete intenta captar cada palabra, pero los murmullos y el eco distorsionan el sentido. Algo parecido ocurre cuando los métodos informáticos convencionales calculan sistemas cuánticos complejos: cuantas más partículas y más fuertes sean sus interacciones, más rápido se ahogan los cálculos entre interferencias.
El enfoque estándar para una clase de problemas de aprendizaje automático se asemeja a un resorte que se estira y se olvida soltar: los métodos estándar inflan artificialmente el tamaño del problema, convirtiendo los cálculos en un agujero negro de memoria y tiempo.
Los sistemas energéticos con paneles solares y aerogeneradores se asemejan a una partida de ajedrez: la nubosidad y los cambios de carga son movimientos del oponente imposibles de prever. Para mantener el equilibrio, los operadores antes repasaban decenas de escenarios (incertidumbre), lo que requería demasiado tiempo y cálculo.
Imagina una flota de muchos barcos, semejante a una galaxia — un enorme sistema estelar donde cada elemento obedece a una dinámica común. De vez en cuando, uno de los barcos falla, estallando como una supernova — un evento catastrófico que puede romper la integridad de toda la formación.
El funámbulo avanza por el cable. Cada movimiento es un cálculo: desplazar el peso con precisión, o caer. En el mundo de las partículas cuánticas descritas por la ecuación de Dirac, también hay un abismo: las rapidísimas oscilaciones de la función de onda.
En un mapa topográfico, las gotas de lluvia eligen su camino: al caer en una ladera, fluyen hacia el río A; en otra, hacia el río B. El observador solo ve los meandros de los ríos (variables de respuesta Y) y sabe de qué ladera proviene el agua (instrumento Z), pero no ve las gotas en sí (factores no observables ε).
El robot de laboratorio cuenta moléculas y se equivoca. En un tubo hay 0, en otro 12, en un tercero 3, aunque en realidad en todos hay aproximadamente lo mismo. Estas cifras "crudas" son algo habitual en biología: secuenciación de ADN, recuento de especies en una muestra de agua, actividad génica. Hay muchos datos, pero son dispersos y varían más de lo que permitiría el azar simple.
La célula se parece a una biblioteca donde cada día se copian miles de libros. Las máquinas moleculares —polimerasas y ribosomas— se deslizan a lo largo de la cadena plantilla y ensamblan una copia, eslabón por eslabón. Estas máquinas tienen varios estados: pueden frenarse, equivocarse o cambiar de modo.
Muchos cálculos avanzados en física chocan contra un muro de piedra: no los frena la falta de ideas, sino la aritmética. Hablamos de integrales que expresan la probabilidad de colisión de partículas o la forma de un pulso de ondas gravitacionales.
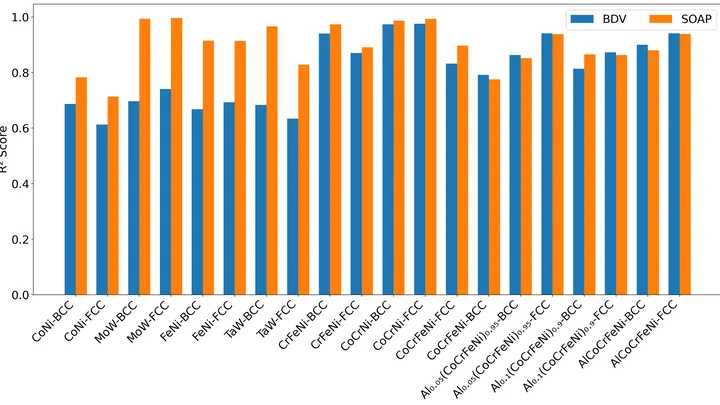
Crear una aleación de varios metales es como cocinar una sopa con ingredientes desconocidos: adivinar la textura final sin pruebas es casi imposible. Los modelos habituales suelen fallar cuando hay más de tres tipos de átomos.
Seleccionar un solo microchip defectuoso entre un millón, sin ninguna pista de cómo es el fallo, es un clásico problema de buscar una aguja en un pajar. Una computadora clásica probaría cada chip uno por uno.
Las parejas de agujeros negros antes de fusionarse bailan en tres estilos diferentes. El primero es un vals cuidadoso: los objetos giran en la misma dirección, como compañeros mirando hacia el mismo lado. Estas parejas nacen de estrellas binarias y a menudo tienen masas desiguales. El segundo es un disco caótico: las rotaciones están dispersas, las masas son casi iguales.
Una red social se parece a una ciudad: hay barrios gigantes y callejones diminutos. Cuando un algoritmo busca grupos cohesionados, a menudo identifica un par de grupos enormes y muchos fragmentos pequeños. Pero el cliente —por ejemplo, un municipio— necesita barrios de tamaño similar para distribuir uniformemente centros de salud o escuelas.
Siete instantáneas del cielo tras la erupción del volcán Pinatubo. En cada imagen, un mapa de concentraciones de decenas de sustancias. La pregunta es simple: ¿qué sustancia se convierte en qué? Pero, ¿cómo deducir la cadena de causas a partir de siete fotogramas si hay más variables que momentos temporales?
M-CaStLe mira el mapa de otra manera.
Los rayos cósmicos son partículas de las profundidades del cosmos, aceleradas hasta energías colosales. Al chocar contra la atmósfera, generan cascadas de partículas con ondas de radio. Estas ondas son huellas que revelan la energía y dirección del visitante.
La radioterapia del cáncer de próstata exige calcular con precisión la dosis de radiación en cada punto del cuerpo. El método clásico de Monte Carlo simula millones de partículas y tarda horas, pero para adaptar el plan a los cambios anatómicos diarios se necesitan segundos.
Cuando se comprime materia hasta presiones de millones de atmósferas y se calienta a miles de grados, deja de ser ni sólido ni gas. Es un estado denso y caliente, como en el interior de los planetas gigantes o en el momento del impacto de un meteorito. No se puede mirar directamente, pero se puede iluminar con rayos X y observar cómo los rayos se dispersan en los electrones.
Cuando la luz atraviesa un medio turbio —por ejemplo, un vaso de leche o un vidrio esmerilado— se dispersa en todas direcciones. Pero a veces, en lugar de dispersarse, queda atrapada en diminutos «bolsillos» dentro del material. Estos bolsillos son lo que los físicos llaman modos localizados: la luz cae en una trampa y no puede escapar.
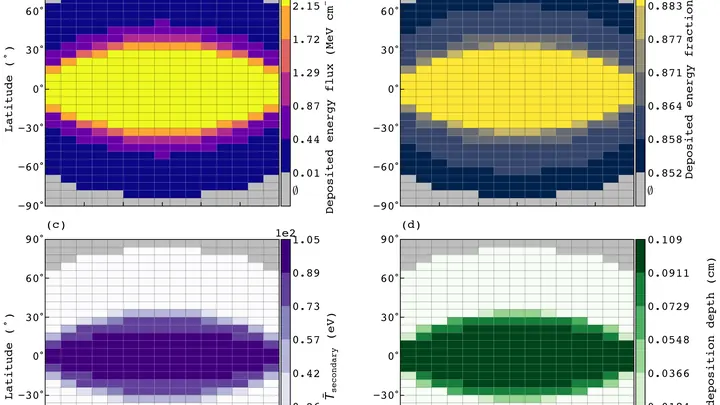
La superficie de Europa es una armadura de hielo que es continuamente bombardeada por partículas cargadas de la magnetosfera de Júpiter. Los electrones chocan contra la red cristalina del hielo, pierden energía y desencadenan reacciones químicas. Antes no existía una herramienta que mostrara cuán profundamente perfora este bombardeo el hielo.
Una aleación de siete metales es como un equipo donde cada jugador tira de la manta hacia sí. Los átomos de hierro, cobalto, níquel, aluminio, titanio, tantalio y vanadio pueden colocarse en un patrón estricto o dispersarse en posiciones aleatorias. De ello depende que el material sea tan resistente como el acero o tan ligero como el aluminio.
Un sensor de radiación en la ciudad se parece a un músico callejero: debe dar las notas correctas incluso cuando los dedos se entumecen por el frío o el sol calienta el instrumento.
Un programador escribe código, lo ejecuta, ve el error y lo corrige. Ahora, ese proceso se puede delegar en el propio programa. El aprendizaje profundo en imagenología médica ya sabe mejorar algoritmos, pero normalmente requiere muchos datos y ejemplos preparados.
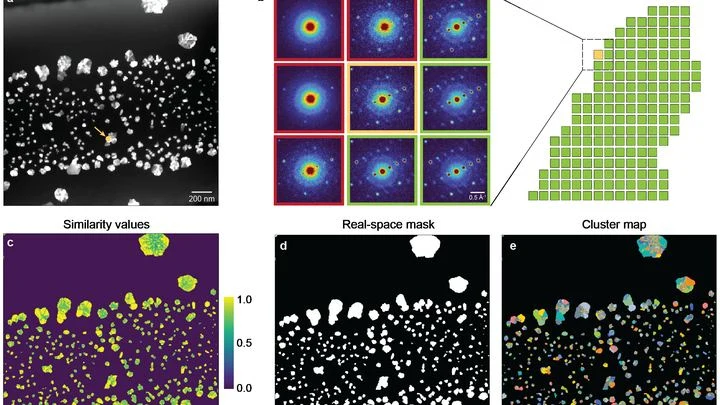
El microscopio electrónico escanea la muestra y en cada punto registra cómo se dispersan los electrones en los átomos. El resultado es una pila gigante de imágenes, una por cada punto. En ellas está codificada la información sobre cómo se ordenan los átomos: en filas regulares o con desviación, hacia dónde está girada la red cristalina, si hay tensiones internas.
Una hoja de papel lanzada desde una ventana revolotea, da vueltas y a veces se detiene un instante en horizontal. Hasta ahora, para predecir esto con honestidad, había que ejecutar millones de ecuaciones en supercomputadoras para cada gota de aire. Es como si para contar el cambio en una tienda tuvieras que modelar cada átomo de la caja registradora.
El nuevo enfoque es más astuto.
En los materiales desordenados —por ejemplo, en los semiconductores orgánicos o en las tintas hechas de materiales bidimensionales— los electrones no se mueven de manera uniforme, como el agua por una tubería. Saltan de un lugar a otro, como una pelota que rebota sobre una superficie irregular. Este movimiento se denomina transporte por saltos.