Гамильтонов метод Монте-Карло (HMC) — это метод марковских цепей Монте-Карло (MCMC) для выборки из распределений вероятностей, особенно многомерных. В отличие от более простых методов случайного блуждания, HMC использует градиент целевого распределения, чтобы предлагать переходы, далёкие от текущей точки, сохраняя при этом высокую вероятность принятия. Это делает его очень эффективным для исследования многомерных пространств, где случайные блуждания, как правило, движутся медленно. HMC — краеугольный камень современного байесовского вывода, особенно в таких областях, как машинное обучение и статистическая физика.
История
Метод был предложен Саймоном Дуэйном, Энтони Кеннеди, Брайаном Пендлтоном и Дунканом Роуэтом в 1987 году на основе более ранних работ в калибровочной теории на решётке.
Как это работает
HMC интерпретирует целевое распределение как функцию потенциальной энергии и вводит вспомогательные переменные «импульса». Затем система эволюционирует согласно гамильтоновой динамике, моделируя движение шара без трения по ландшафту, форма которого определяется отрицательным логарифмом целевого распределения. После смоделированной траектории новая позиция и импульс принимаются или отклоняются с помощью шага Метрополиса, который корректирует ошибку дискретизации. Ключевой момент в том, что динамика обратима и сохраняет объём, поэтому алгоритм сходится к правильному распределению. Градиент направляет траекторию в области высокой вероятности, позволяя совершать большие прыжки.
Где применяется
Это алгоритм выборки по умолчанию в языках вероятностного программирования, таких как Stan и PyMC, используемый для подгонки сложных байесовских моделей в социальных науках, биологии и финансах.
Любопытный факт
«Гамильтонов» в названии относится к переформулировке классической механики Уильямом Роуэном Гамильтоном, которую алгоритм заимствует, превращая выборку в физическое моделирование.
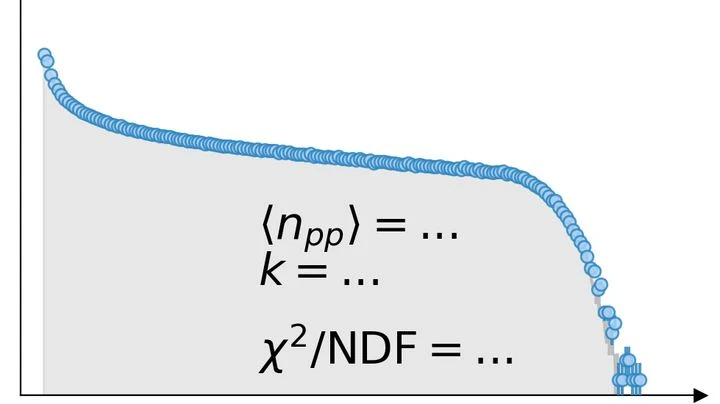
Когда два тяжёлых ядра сталкиваются на релятивистских скоростях, они не взаимодействуют целиком, как бильярдные шары. В контакт вступает лишь часть их нуклонов — протонов и нейтронов. Сколько именно нуклонов реально участвовало в столкновении, а сколько пролетело мимо, заранее неизвестно. От этого числа зависят все последующие измерения, но напрямую его увидеть нельзя.
В шумном зале переводчик пытается уловить каждое слово, но шорохи и эхо путают смысл. Примерно так же обычные компьютерные методы считают сложные квантовые системы: чем больше частиц и сильнее их связи, тем быстрее расчёты тонут в помехах. Группа физиков предложила новый подход — «Генератор Шрёдингера».
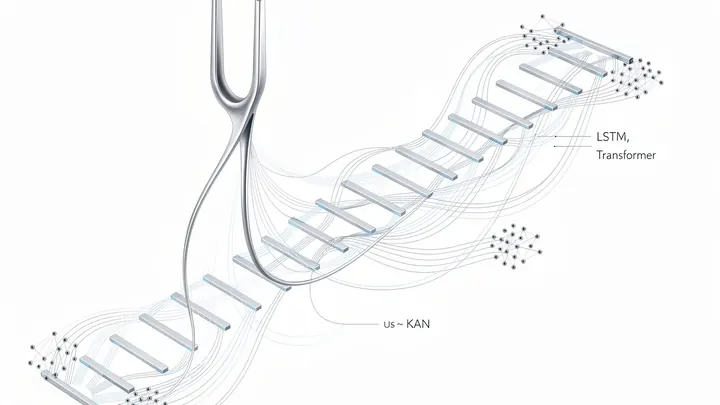
Переводчик отвлекается на каждый шорох в зале — и час совещания превращается в два. Примерно так же учёные годами искали особые состояния в крошечных электрических цепочках: смотрели на общий ток, но не замечали, как сигнал зашумлён помехами. Теперь предложен метод, который слушает не переводчика, а то, насколько дружно кивают головами люди на двух концах стола.
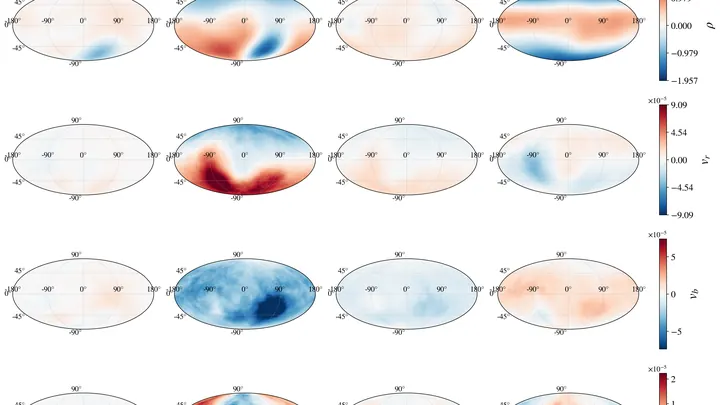
Две галактики — наш Млечный Путь и его спутник Большое Магелланово Облако — медленно кружатся друг вокруг друга. Их гравитационное притяжение встряхивает далёкие окраины Млечного Пути, словно камешек, брошенный в пруд, заставляет воду колебаться.
Представьте водителя на обледенелой трассе: он не знает точной реакции машины на поворот руля и вынужден учиться в процессе, интуитивно сохраняя запас пространства для возможной ошибки. Сходным образом действует адаптивный алгоритм управления.
Энергосистемы, интегрирующие солнечные панели и ветрогенераторы, напоминают шахматную партию: облачность и колебания нагрузки — это ходы соперника, которые невозможно предвидеть. Для поддержания баланса диспетчеры прежде перебирали десятки сценариев (неопределённость), что требовало чрезмерных временных и вычислительных ресурсов.
Математическое моделирование подтвердило: оптимальный ответ на пандемию — стратегия «молот и танец». Сначала применяется резкий карантин — «удар молота», который быстро сбивает волну заражений. Когда нагрузка на больницы спадает, начинается «танец» — поэтапное, осторожное возвращение к привычной жизни.
Современная космология попала в диссонанс. Локальные измерения постоянной Хаббла по сверхновым и цефеидам дают около 73 км/с/Мпк, тогда как глобальные ограничения из реликтового излучения в рамках стандартной ΛCDM-модели указывают на 67 км/с/Мпк.
Квантовые спиновые цепочки напоминают шеренгу людей, передающих друг другу секретное рукопожатие: каждый поворачивается к соседу, и от того, насколько крепко они сжали ладони, зависит, как пробежит волна по всей цепочке.
Пары чёрных дыр перед слиянием демонстрируют три различных «танцевальных» стиля. Первый — аккуратный вальс: объекты кружатся, вращаясь в одном направлении, словно партнёры, смотрящие в одну сторону. Такие пары рождаются из двойных звёзд и часто обладают неравными массами. Второй — хаотичное диско: направления вращений разбросаны, а массы почти одинаковы.
Перепись, где записывают только расстояние между домами, многое упускает. Можно узнать, где города, а где деревни, — но не отличить небоскрёб от частного сектора. Примерно так астрономы изучают Вселенную с помощью обычной двухточечной корреляционной функции: считают, сколько пар галактик разделены определённым расстоянием.
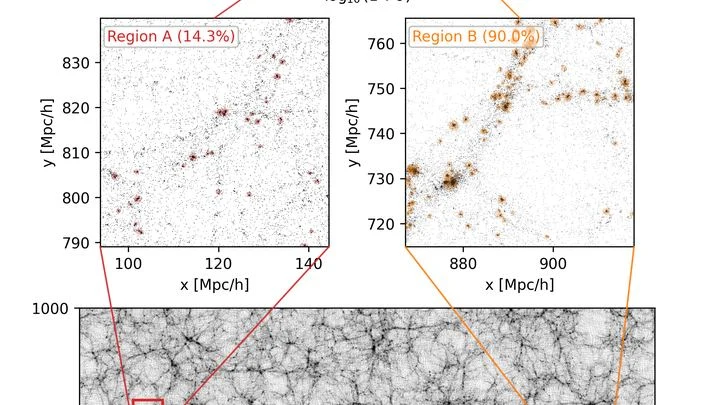
Вселенная огромна, и просчитать, как в ней распределяются галактики и тёмная материя, — задача не из лёгких. Обычно учёные запускают компьютерные симуляции, которые «разыгрывают» эволюцию целых участков космоса размером в миллиарды световых лет. Но такие расчёты требуют колоссальных ресурсов и времени.
Капля сливок падает в чашку с кофе — и через минуту весь напиток становится бежевым. Этот процесс перемешивания можно измерить: насколько сильно нужно «пошевелить» одно распределение частиц, чтобы превратить его в другое. В математике такой подход называют оптимальным транспортом, а меру усилий — расстоянием Васильштейна.
Авторы работы применили эту идею к квантовым системам.
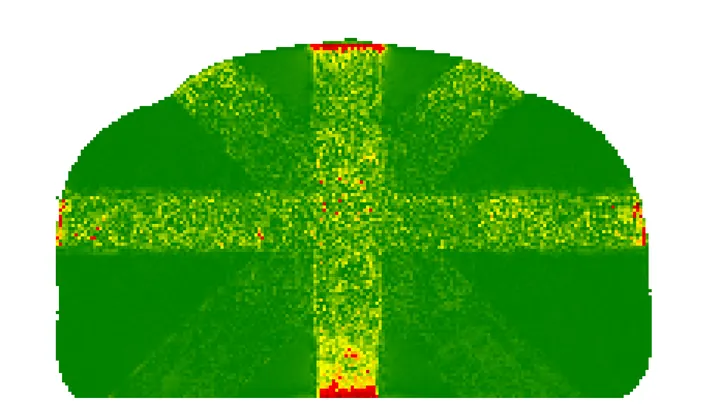
Лучевая терапия рака простаты требует точного расчёта дозы излучения в каждой точке тела. Классический метод Монте-Карло симулирует миллионы частиц и занимает часы, а для адаптации плана под ежедневные изменения анатомии нужны секунды.
Свет, рождённый в момент Большого взрыва, шёл к нам почти 14 миллиардов лет. Но по пути он проходил сквозь гравитационные поля галактик и скоплений тёмной материи — гипотетической формы материи, не участвующей в электромагнитном взаимодействии и потому недоступной прямому наблюдению. Эти поля искривляли лучи, подобно тому, как неровное стекло искажает изображение.
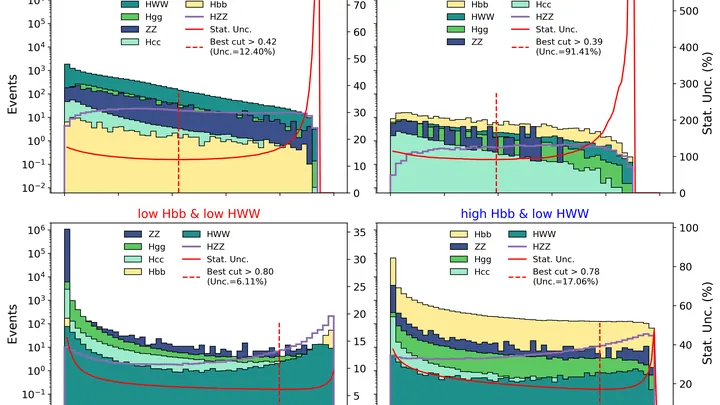
Бозон Хиггса живёт невообразимо мало — меньше миллиардной доли секунды. Поймать его напрямую нельзя, поэтому физики смотрят на то, что остаётся после его распада: струи частиц, мюоны, нейтрино. Но часть информации теряется, если учитывать только явные следы распада, а не всё событие целиком.
Каждое слияние чёрных дыр порождает гравитационные волны — рябь в ткани пространства-времени, предсказанную общей теорией относительности Эйнштейна и впервые зарегистрированную при решающем участии Кипа Торна.
В неупорядоченных материалах — например, в органических полупроводниках или чернилах из двумерных материалов — электроны не движутся плавно, как вода по трубе. Они перепрыгивают с одного места на другое, как мячик, который скачет по неровной поверхности. Такое движение называют прыжковым транспортом.
Пульсар — это мёртвая звезда, которая вращается и посылает радиоимпульсы, как маяк. Если у пульсара есть компаньон, они кружатся вокруг общего центра тяжести. Когда орбита тесная, период обращения меньше суток, и сигнал пульсара начинает «дрожать»: из-за движения звезда то приближается к нам, то удаляется, и частота импульсов меняется, как сирена проезжающей машины.