Процесс Орнштейна–Уленбека — это математическая модель величины, которая стремится вернуться к некоторому центральному значению, но постоянно испытывает случайные толчки. Представьте шарик, катящийся в неглубокой чаше: сила тяжести тянет его ко дну, но если вы беспорядочно постукиваете по нему, он никогда не останавливается точно в центре — он блуждает вокруг него. Этот процесс является непрерывным во времени аналогом такой картины. Это простейший стационарный гауссовский процесс, то есть его статистические свойства не меняются со временем, и он часто используется как строительный блок для более сложных случайных моделей.
История
Процесс назван в честь Леонарда Орнштейна и Джорджа Уленбека, которые ввели его в 1930 году для описания скорости частицы, совершающей броуновское движение, с учётом трения и случайных столкновений.
Как это работает
Математически он задаётся стохастическим дифференциальным уравнением: изменение переменной за малый промежуток времени равно сумме члена, возвращающего её к среднему значению (пропорционального отклонению от среднего), и случайного шумового члена. Возвращающая сила линейна, поэтому процесс является гауссовским (его значения подчиняются колоколообразному распределению). Сила возврата и интенсивность шума определяют, насколько быстро происходит возврат и как сильно колеблется величина. При больших временах процесс достигает стационарного распределения, то есть его среднее и дисперсия становятся постоянными.
Где применяется
Он широко используется в финансах для моделирования процентных ставок и цен на сырьевые товары, в физике — для описания релаксации с шумом, а в нейронауке — для моделирования мембранных потенциалов нейронов.
Любопытный факт
Процесс Орнштейна–Уленбека — единственный стационарный гауссовский марковский процесс в непрерывном времени, что делает его уникальным и фундаментальным объектом в теории вероятностей.
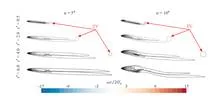
Крыло самолёта, как лыжник на трамплине, помнит свой разгон. Резко изменил угол атаки — и подъёмная сила не сразу достигает нового значения. Она нарастает постепенно, будто крыло ещё не уверено, что манёвр всерьёз.
Этот эффект открыл инженер Герберт Вагнер в 1925 году. Он описал рост подъёмной силы после мгновенного изменения угла атаки, но его формула осталась без явного выражения.
Принято считать, что чёрная дыра — это безжалостный вселенский пылесос, засасывающий всё без разбора. Но новое исследование переворачивает картину: у самого горизонта кривизна превращается из ловушки в батут.
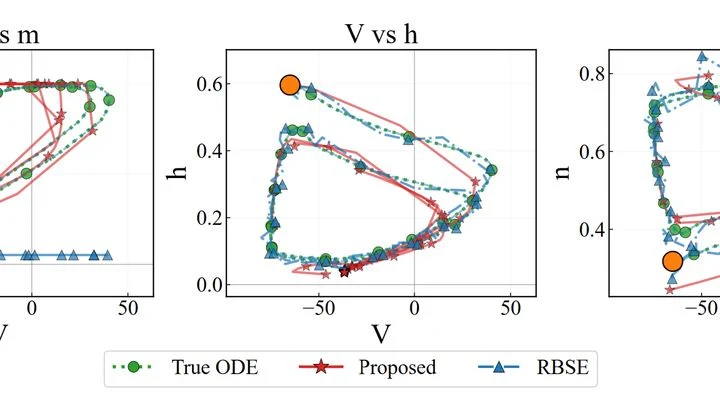
Многие природные процессы описываются дифференциальными уравнениями, но в распоряжении учёных часто оказываются лишь фрагментарные данные — своего рода обрывки карты. Новый вычислительный метод работает как картограф, восстанавливающий целостную карту местности по немногим ориентирам.
Устойчивая система ведёт себя подобно мячу в чаше: стоит его толкнуть, и он скатывается обратно на дно. Разброс возможных траекторий — энтропия, мера неопределённости — с течением времени сжимается, но скорость этого сжатия зависит от крутизны стенок. У сложных систем воображаемая «чаша» неоднородна: её склоны имеют участки разной крутизны.
Пламя свечи на сквозняке пляшет: то вспыхнет, то почти погаснет. Примерно так же ведут себя квазары — сверхмассивные чёрные дыры в центрах далёких галактик, окружённые раскалённым диском падающего вещества. Только колеблются они не за секунды, а за месяцы и годы.
Гитарная струна сама решает, насколько сильно ей натягиваться, когда музыкант берёт аккорд в разных октавах. Примерно такую картину рисуют физики, когда пытаются соединить гравитацию — самую слабую, но вездесущую силу — с причудливыми законами микромира.
Кипение кастрюли, порыв ветра, струя дыма от костра — всё это подчиняется уравнениям, которые математики называют «нелинейными и диссипативными». Проще говоря, в них энергия теряется на трение, а части потока влияют друг на друга так сильно, что предсказать движение наперёд — задача на грани возможного.
Свет, запертый в крошечной полости, похож на маятник, который толкают всё сильнее. Сначала он качается плавно и предсказуемо, как обычные часы. Но если раскачать его достаточно сильно, движение становится странным: маятник словно оказывается в двух крайних точках одновременно.