Случайный процесс задаёт вероятностное правило, по которому система переходит из одного состояния в другое с течением времени. В отличие от детерминированных законов (типа падения яблока), здесь можно говорить лишь о вероятностях различных траекторий. Например, радиоактивный распад атомов — пуассоновский случайный процесс: моменты распада непредсказуемы, но среднее число распадов за минуту стабильно.
История
Формальная теориястохастических процессов начала складываться в начале XX века с работ Луи Башелье (1900) по броуновскому движению и финансовым рынкам. Норберт Винер в 1923 году построил строгую математическую модель броуновского движения (винеровский процесс). Андрей Колмогоров в 1931 году заложил основы аксиоматической теории случайных процессов. Развитие теории было сильно мотивировано задачами физики (диффузия), телекоммуникаций (шум) и финансов.
Как это работает
Стохастический процесс описывается через вероятности перехода между состояниями. В дискретном времени это может быть цепью с заданными вероятностями перехода. В непрерывном времени динамика задаётся стохастическими дифференциальными уравнениями (например, уравнение Ланжевена для броуновской частицы). Для анализа часто применяют уравнение Чепмена-Колмогорова, уравнение Фоккера-Планка. Ключевое свойство — марковость (будущее зависит только от настоящего) — приводит к значительным упрощениям.
Где применяется
Предсказание курсов валют, моделирование пробок на дорогах и даже генерация реалистичных текстур в компьютерных играх опираются на случайные процессы.
Любопытный факт
В 1905 году Альберт Эйнштейн использовал случайный процесс (броуновское движение) для доказательства существования атомов — он связал хаотичное перемещение пыльцы с тепловыми толчками молекул.
Жидкость, обтекающая препятствие, рождает вихри и ударные волны. Описать их поведение — значит решить нелинейное уравнение, в котором скорость течения зависит от самой себя. Классические суперкомпьютеры тратят на это дни, а квантовые до сих пор почти не применялись: их естественный язык — линейные операции, а жидкость «нелинейна» по своей природе.
Медленно вращая ручку настройки старого радиоприёмника, вы слышите, как звук вырывается из шума не постепенно, а резким скачком — в тот миг, когда антенна попадает в резонанс с волной. Примерно так же ведут себя гены в живой клетке. Они работают не как плавный кран, а как тумблер с двумя положениями: «молчит» и «вещает».
Выключатель щёлкает — свет загорается. Но представьте выключатель, который при одном и том же нажатии может и включить лампу, и оставить комнату тёмной. Он ещё и помнит, что делал в прошлый раз, а иногда словно подбрасывает монетку, решая, зажечь ли свет.
Такое поведение обнаружили в кристалле чёрного фосфора — полупроводнике толщиной в несколько атомных слоёв.
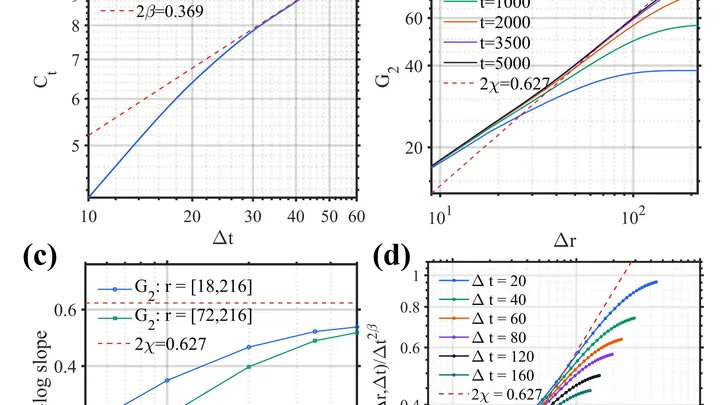
Горный склон после снегопада кажется хаотичным нагромождением снега. Но стоит измерить неровности — и обнаруживается: перепады высот подчиняются строгой математике. Случайные процессы здесь не вполне случайны. Они порождают универсальные узоры — будь то снег, пламя лесного пожара или рост колонии бактерий. Физики называют это классом универсальности Кардара — Паризи — Чжана (КПЗ).
Представьте крутой горный склон. Порой один упавший камень беззвучно застревает, а иногда он запускает мощную лавину. Исход определяет состояние самого склона.
Капли воды вылетают из сопла одна за другой, словно велосипедисты на узкой дорожке. Те, что летят быстрее, догоняют медленных — и сливаются с ними в более крупные капли. Этот простой механизм называют баллистической агрегацией, и до сих пор его наблюдали лишь в космических масштабах: так пылинки слипаются в планеты.
Кухонный миксер работает на одной скорости, но стоит начать нажимать на кнопку рывками — и смесь взбивается иначе. Примерно так же ведут себя химические реакции, если скорость их отдельных стадий не постоянна, а пульсирует во времени.
Представьте кулинарную книгу, которая переписывается от поколения к поколению. Однажды рецепт борща получает секретный ингредиент от кондитера — и с этого момента вкус помнит не только предков, но и соседа. В стандартной модели эволюции гены ведут себя так же. Гены — это инструкции для организма, своего рода молекулярные рецепты.
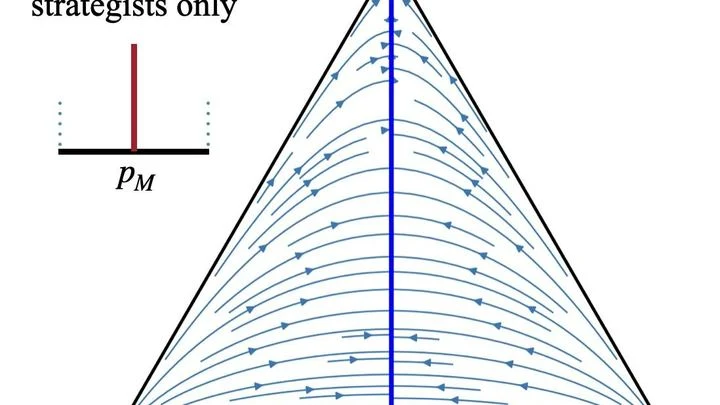
Долгое время биологи спорили: если в популяции стабильно сосуществуют агрессивные и мирные особи, то происходит ли постоянное переключение поведенческих ролей у каждой особи, или же часть всегда проявляет агрессию, а часть — всегда уступает? В рамках классических уравнений популяционной динамики эти сценарии математически неразличимы.
Клетки одного организма подобны близнецам-пекарям, работающим на общей кухне по единой поваренной книге — молекуле ДНК. Однако при транскрипции (копировании рецепта в молекулы мРНК — «шпаргалки») и последующей трансляции (сборке белков по этим инструкциям) неизбежно возникают случайные флуктуации.
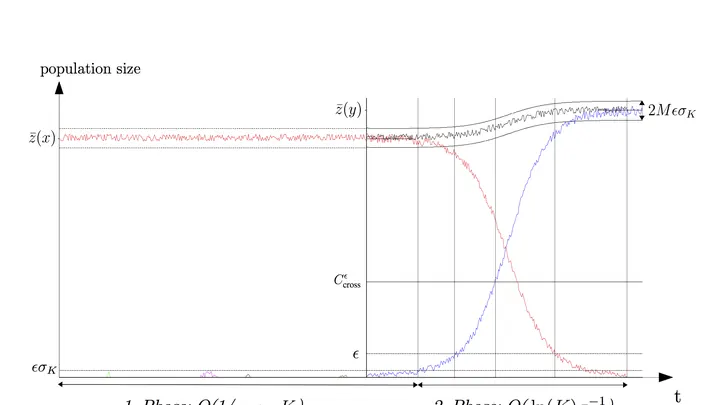
Эволюция течёт подобно воде. В широкой равнинной реке изменения плавны и почти незаметны, тогда как горный ручей бурлит, огибая каждый камень. Размер популяции и частота мутаций задают русло этого потока: широкое и спокойное или узкое, полное порогов.
Пустыня, где каждый шаг меняет рельеф. Барханы оседают, возникают новые склоны — и следующий шаг уже диктуется тем, что вы только что натоптали. Примерно так устроены «песчаные ландшафты» (sandscapes) — математическая модель, вдохновлённая живыми системами.
Танец сотен частиц: одни пары кружатся медленно и плавно, другие дёргаются в бешеном ритме. Чтобы понять суть танца, нужно следить именно за медленными движениями — они и есть главная хореография системы. В науке о молекулах такие медленные движения называют «медленными модами», и именно они определяют, как белок сворачивается в клубок или как лекарство связывается с мишенью.
Пламя свечи на сквозняке пляшет: то вспыхнет, то почти погаснет. Примерно так же ведут себя квазары — сверхмассивные чёрные дыры в центрах далёких галактик, окружённые раскалённым диском падающего вещества. Только колеблются они не за секунды, а за месяцы и годы.
Многие химические превращения напоминают сборку мебели в полной темноте: видны исходные детали и готовый шкаф, но сама сборка остаётся загадкой. Промежуточные состояния — словно неудачные положения рук мастера — исчезают слишком быстро, чтобы их разглядеть.
Каждый раз, когда вы раздумываете над рискованным шагом — вложить ли деньги в акции или переждать, — в голове идёт внутренний диалог. Обычно учёные пытаются восстановить ход этого диалога по одному лишь итоговому выбору, как если бы детектив восстанавливал разговор двух людей, глядя на фотографию места встречи. Такой картины часто не хватает: одни и те же действия могут родиться из совершенно разных размышлений.
Два музыканта играют дуэтом. В идеальном зале они слышат друг друга идеально и постепенно входят в резонанс. Но попробуйте играть в комнате, где кто-то постоянно хлопает дверью. Казалось бы, ритм собьётся. А вот и нет: иногда именно этот случайный хлопок заставляет обоих подстроиться мгновенно.
Примерно так ведут себя две квантовые частицы — кубиты — когда вокруг них шумит среда.
Сердце бьётся ровно, а потом срывается в аритмию. Климат десятилетиями держит привычный ритм, а затем за одно лето переходит в новое состояние. Такие смены режима похожи на щелчок выключателя, но в реальных данных мы видим лишь шумный одномерный сигнал, в котором момент перелома спрятан.
Бросьте горсть песка на пол: крупных песчинок мало, мелких — много, а совсем крошечных — ещё больше. Такой перекос, когда маленькие события случаются часто, а большие редко, описывается степенным законом. Он встречается в размерах городов, силе землетрясений, числе цитирований научных статей.
Речь похожа на оркестр, где каждая нота должна прозвучать в свой момент. Мозг превращает мысль в цепочку звуков за доли секунды, и до сих пор было неясно, как он управляет этой иерархией — от отдельных звуков к слогам и целым словам.
Лазер, который обычно даёт ровный луч, вблизи порога генерации начинает дрожать, как струна перед тем, как зазвучать. Эти дрожания — не дефект, а квантовый шум: атомы внутри лазера испускают свет случайно, без всякой внешней причины.
Лазерный луч бьёт по плёнке из золота и серебра всего несколько наносекунд — за это время свет успевает пройти расстояние меньше метра. В точке удара металл вскипает, разбрызгивается и застывает случайным узором из крошечных частиц. Каждый такой узор неповторим, как трещины на льду или ветви дерева.
Фильм о разбитой чашке, прокрученный назад, выглядит абсурдно: осколки не собираются сами в целое. Это интуитивное ощущение необратимости связано с ростом энтропии — меры беспорядка в системе. Второе начало термодинамики утверждает: энтропия изолированной системы не убывает, задавая направление времени из прошлого в будущее.
Бросок монеты кажется случайным, но на самом деле всё решает физика: сила броска, сопротивление воздуха, упругость поверхности. Если знать все детали, исход можно предсказать. Настоящая случайность живёт глубже — в квантовом мире. Там частица не имеет определённого состояния, пока её не измеришь, и результат измерения невозможно предугадать заранее.
Солнечная панель на крыше утром даёт мало тока, в полдень — много, а ночью молчит. Ветер тоже дует не как попало: утром и вечером часто сильнее, чем днём. Энергетикам нужно знать заранее, сколько энергии будет через час или три, чтобы вовремя включать резервные станции или запасать электричество в батареях.
Материал как человек: если его долго тянуть, он запоминает это и ведёт себя иначе. Инженеры годами подбирают формулы, чтобы описать такую память. Теперь нейросеть делает это сама.
Новая архитектура iCKAN берёт данные испытаний и переводит их в уравнения. Она видит не только упругость, но и вязкость — как материал течёт под нагрузкой.
Подброшенная монета — простейший генератор случайности. Но если монету подпилить, она начнёт жульничать. В квантовом мире роль монеты играет свет: его свойства принципиально непредсказуемы. Проблема в том, что прибор, который «бросает» квантовую монету, может быть неисправен или даже подменён злоумышленником.
Авторы работы собрали генератор, который не требует полного доверия к деталям.
Летящий на шести скоростях звука тупой цилиндр — не самый изящный объект, но именно он стал главным героем нового расчёта. Поверхность такого аппарата не бывает идеально гладкой: при входе в атмосферу теплозащита обгорает, появляются бугорки и впадины.
Каждое движение мысли оставляет след — слабый электрический всплеск на коже головы. Прибор с десятками проводов, похожий на шапочку для плавания, ловит эти следы и превращает их в волнистые линии. По ним можно догадаться, что человек чувствует, даже если он молчит. В новой работе три компьютерные программы соревновались, кто точнее прочитает такие линии и определит: настроение плохое, спокойное или хорошее.
Волоконный лазер со случайной обратной связью — это тонкая нить из стекла, по которой свет бежит, но отражается не от зеркал, а от мельчайших неоднородностей самого волокна. Такой лазер не выдаёт ровный луч: его свет дрожит и вспыхивает, как пламя свечи на сквозняке.
Группа людей ищет потерянную вещь в большом парке. Кто-то устаёт и уходит, кто-то присоединяется по дороге. Число ищущих всё время меняется. Как это влияет на время поиска? До сих пор у науки не было чёткого ответа.
В новой работе построена общая модель такого процесса. В ней независимые участники случайным образом входят в поиск и покидают его.
В неупорядоченных материалах — например, в органических полупроводниках или чернилах из двумерных материалов — электроны не движутся плавно, как вода по трубе. Они перепрыгивают с одного места на другое, как мячик, который скачет по неровной поверхности. Такое движение называют прыжковым транспортом.
В 1992 году ураган Эндрю пронёсся по Флориде, оставив страховщиков с убытками в 15,5 миллиарда долларов. Многие компании тогда обанкротились, и рынок придумал способ перекладывать риск катастроф на плечи инвесторов: катастрофные облигации.
Каждый сезон ураганов в Атлантике похож на игру в кости, где число выпавших очков зависит от трёх крупных климатических сил: Эль-Ниньо, температуры океана в «колыбели ураганов» и североатлантического колебания.
В большом концертном зале звук отражается от стен, и даже если стоять в углу, по эху можно угадать форму помещения. Примерно так же устроена задача, которую решают авторы: как по «эху» в данных, собранных лишь с части системы, восстановить её скрытые ритмы.
В физике и климатологии часто бывает, что наблюдать все переменные невозможно, а доступен лишь временной ряд одной величины.
Галактика — это лес, в котором птицы начинают петь не сразу. Сначала должны вырасти деревья — звёзды, вокруг которых со временем появятся планеты. Уравнение Дрейка подсчитывает, сколько птиц могло бы петь в этом лесу прямо сейчас, но молча предполагает, что их число не меняется: сколько есть, столько и было.
Оркестр играет сложную пьесу, и каждая группа инструментов вступает по своему расписанию. Скрипки могут замедлиться, пока духовые держат прежний темп, а ударные вдруг взорвутся дробью. Дирижёр слышит всё сразу, но определить, в какой именно момент изменился ритм у флейт, а не у виолончелей, почти невозможно.
Ледяной покров реки кажется цельным, но под ним есть трещины, которые меняют течение. Так и временной ряд: за ровной поверхностью чисел скрываются моменты, когда правила игры меняются. Эти моменты называют точками смены, и их поиск похож на простукивание льда в поисках слабых мест.