Le filtre de Kalman est un algorithme qui produit des estimations de l'état réel d'un système à partir d'une série de mesures entachées de bruit. Pour ce faire, il combine une prédiction de l'état attendu du système (basée sur un modèle physique) avec les mesures réelles, en pondérant chacune selon son incertitude. Le résultat est une estimation optimale qui minimise l'erreur quadratique moyenne, pourvu que le bruit soit gaussien et que la dynamique du système soit linéaire.
Histoire
Développé par Rudolf E. Kálmán en 1960, en s'appuyant sur des travaux antérieurs de Wiener sur le filtrage et sur les modèles d'état.
Comment ça marche
Le filtre fonctionne en deux étapes : prédiction et mise à jour. Lors de l'étape de prédiction, il utilise la dynamique du système pour projeter l'état courant dans le futur, ainsi qu'une estimation de l'incertitude (covariance) de cette projection. Lors de l'étape de mise à jour, il compare la nouvelle mesure à la prédiction et calcule une moyenne pondérée — le gain de Kalman — qui équilibre la confiance accordée au modèle et celle accordée au capteur. Le gain est choisi pour minimiser l'incertitude a posteriori, et le processus se répète à chaque pas de temps.
Le filtre de Kalman a été utilisé dans l'ordinateur de navigation du programme Apollo pour estimer la position du vaisseau spatial lors des missions lunaires.
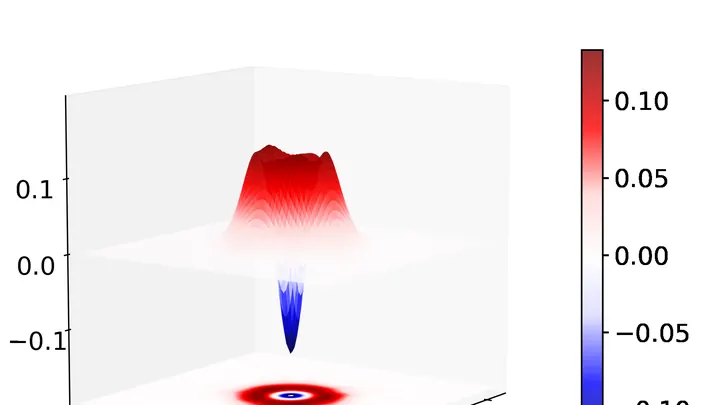
Un filigrane délicat sur du papier humide, et une vitre embuée devant les yeux. C'est à peu près à cela que ressemble la lecture des états quantiques de la lumière : les fragiles motifs de photons sont déformés par les pertes, et les détecteurs ne capturent qu'une petite partie du signal.
Un programme de suivi ordinaire ressemble à un navigateur qui guide un navire à l'aide des étoiles. Mais dès que le ciel se couvre, les coordonnées dérivent et l'incertitude dans les données augmente — c'est ce qu'on appelle l'entropie. Le nouvel algorithme s'adjoint un « copilote » : un module qui surveille le niveau de confiance du navigateur principal.
Dans une casserole de soupe, deux thermomètres suffisent pour connaître la température partout — à condition de savoir que la chaleur se propage en cercles depuis le fond. De même en science : à partir de mesures éparses, il faut reconstruire l'image complète du champ thermique.
Le son se décrit naturellement par un nombre complexe, où le volume représente la force de l'onde et la phase sa position dans le temps. Les réseaux de neurones classiques séparent ces deux aspects en coordonnées indépendantes, un peu comme si l'on donnait une adresse par quartiers : « deux à l'est, un au nord ».
Le faisceau laser dans le tunnel de plusieurs kilomètres tremble au passage d'une onde gravitationnelle — mais ce tremblement est à peine perceptible, de l'ordre de fractions du diamètre d'un proton. Pour entendre ce murmure du cosmos, les physiciens tirent du laser tout ce qu'ils peuvent.
Un réseau de minuscules aimants cherche à atteindre l'état d'énergie totale la plus basse — c'est à peu près le problème du Max Cut quantique, l'un des plus coriaces de la physique. On cherche à le résoudre depuis Werner Heisenberg.
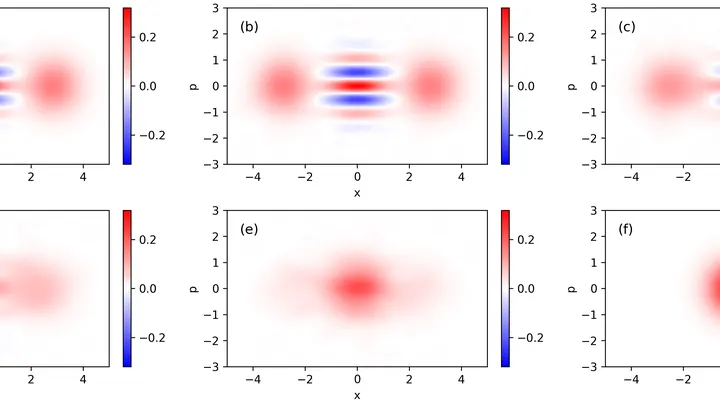
Les observatoires d'ondes gravitationnelles évoquent une oreille attentive aux grondements lointains des catastrophes cosmiques. Pour percevoir le faible chuchotement des trous noirs qui fusionnent, les détecteurs d'ondes gravitationnelles utilisent une lumière spécialement préparée, appelée vide comprimé.
Plongez votre doigt dans l'eau une seule fois — et, à partir de cette unique sensation, essayez de deviner sa température. Dans le monde quantique, de telles mesures uniques sont monnaie courante, sauf qu'il faut deviner des paramètres invisibles : par exemple, la force de compression d'un faisceau laser.
Le tomographe à rayons X rappelle le menuisier qui examine une bûche sous tous les angles pour voir où se trouve le vide à l'intérieur. Il prend des dizaines de clichés-plans, en tournant la source et le détecteur autour de l'objet. Ensuite, un programme « assembleur » recolle ces ombres en un modèle volumétrique.
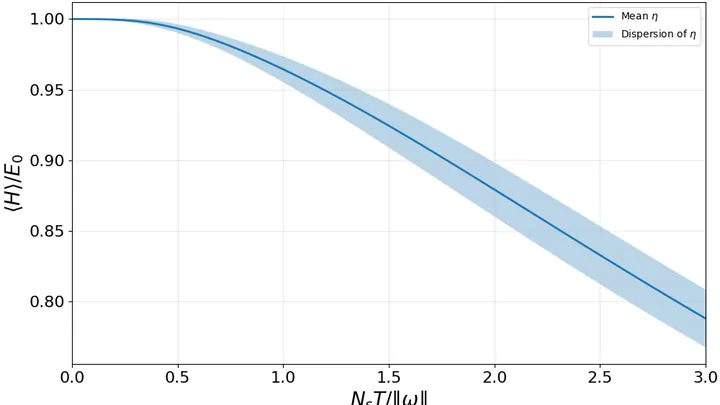
Un récepteur radio capte une émission à travers les crachotements et les sifflements. C'est à peu près ainsi que fonctionnent les ordinateurs quantiques actuels : le signal utile se noie dans le bruit. Plus le calcul est long, plus les interférences déforment le résultat.
Dans les laboratoires où l'on refroidit des atomes presque jusqu'au zéro absolu, la moindre variation du champ magnétique dérègle tout. Les capteurs habituels — plaques de Hall ou bobines à noyau de ferrite — sont placés à quelques centimètres de la chambre à vide, car ils créent eux-mêmes des perturbations.
Pour comprendre un mécanisme, il faut le faire bouger. Un enfant qui démonte un réveil ne se contente pas de regarder les engrenages : il tourne la molette et écoute comment le tic-tac change. De même, les scientifiques, plutôt que d'observer passivement, envoient au système des signaux soigneusement choisis et observent la réponse.
Un matériau, c'est un peu comme une personne : si on le tire longtemps, il s'en souvient et se comporte différemment. Pendant des années, les ingénieurs ont cherché des formules pour décrire cette mémoire. Désormais, un réseau de neurones s'en charge tout seul.
La nouvelle architecture iCKAN prend les données d'essais et les transforme en équations.
La lumière n'est pas seulement un flux de particules : c'est aussi une onde qui possède une forme temporelle bien précise. Parfois, cette forme change si rapidement qu'il est aussi difficile de la capturer que de photographier une balle en plein vol. Des scientifiques ont imaginé une technique pour mesurer ces états quantiques éphémères de la lumière.
Un capteur quantique ressemble à une ligne télégraphique transmettant un message ultra-sensible. La moindre interférence déforme le signal. On pensait autrefois que pour une mesure précise, il fallait un « télégraphiste » infaillible — un système idéal de correction d'erreurs. Mais en pratique, tous les éléments sont bruyants.
La lumière traversant un cristal biréfringent change de polarisation en fonction de la longueur d'onde. Ce profil est comme une mosaïque assemblée à partir de rares éclats de lumière, où chaque fragment suggère la forme de ses voisins.
Les nuages de glace savent se faire passer pour des nuages d'eau. Un lidar satellitaire envoie une impulsion laser courte vers le bas et capte la réflexion. Si des plaquettes de glace plates, orientées horizontalement, flottent dans le nuage, elles agissent comme de minuscules miroirs : la lumière rebondit vers l'arrière presque sans perte.
Un interprète assiste à une réunion où l'on parle une langue inconnue. Il ne connaît pas les mots, mais il remarque que lorsqu'une personne élève la voix, une autre se met à hocher la tête une minute plus tard. Au début, cela semble être le fait du hasard, mais avec le temps, l'interprète apprend à comprendre qui influence qui.
Un ordinateur quantique, c'est un orchestre où chaque qubit doit entrer en mesure au bon moment. Mais au lieu d'un chef d'orchestre avec sa baguette, nous avons un générateur de formes d'ondes arbitraires (AWG) qui envoie des signaux micro-ondes durant des dizaines de nanosecondes.
À une conférence, l'interprète entend le bruit de la salle, mais continue de traduire. Il ne répète pas chaque mot, il trouve une langue intermédiaire où les phrases complexes deviennent simples, sans perdre le sens.