Стохастические процессы — это системы, поведение которых по своей природе случайно, то есть даже при полном знании текущего состояния будущее не определено полностью. Вместо предсказания точных исходов физики описывают такие системы с помощью распределений вероятностей и статистическихсредних. Стохастичность встречается повсюду в природе: от дрожания пылинки в воде (броуновское движение) до шума в электронных цепях и колебаний фондовых рынков.
История
Математические основы стохастических процессов были заложены Луи Башелье в его диссертации 1900 года о теории спекуляции и независимо Альбертом Эйнштейном в его статье 1905 года о броуновском движении. Сам термин «стохастический» был введён математиком Ежи Нейманом в 1930-х годах.
Как это работает
Стохастическая система эволюционирует через последовательность случайных событий. Математически это часто моделируется добавлением случайного «шумового» члена в уравнения движения, что приводит к уравнению Ланжевена или уравнению Фоккера-Планка для распределения вероятностей. Ключевая идея заключается в том, что хотя отдельные траектории непредсказуемы, коллективное поведение — среднее по множеству реализаций — подчиняется гладким детерминистическим законам. Это позволяет физикам делать надёжные предсказания о статистических свойствах системы, таких как среднее, дисперсия и времена корреляции.
Где применяется
Стохастические модели используются в оценке финансовых рисков, прогнозированииклимата, теории квантовых измерений и при разработке кодов с исправлением ошибок для систем связи.
Запишите рецепт, а через час сверьтесь с ним: если пропорции хоть на грамм отклонились, вкус ушёл. Примерно так ведут себя химические реакции в открытых системах: малейшая разница в начальных концентрациях со временем вырастает в совершенно разные состояния. Это и есть хаос, и в пробирке он выглядит как непредсказуемые колебания цвета или температуры.
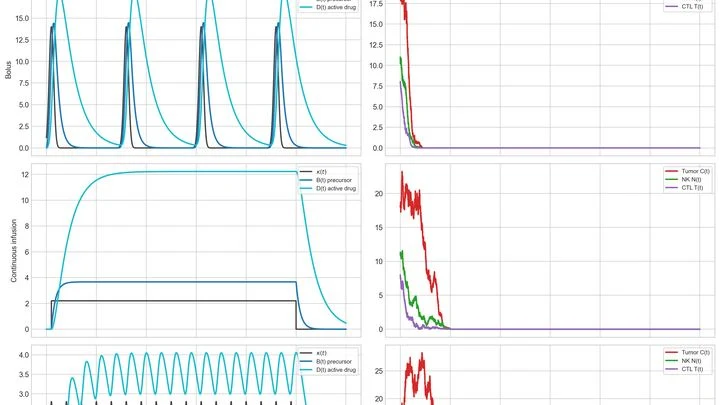
Химиотерапия воздействует на опухоль, как мощная струя воды на грязную тарелку: поток смывает почти всё, но в микротрещинах остаются крошки. Прежние модели предполагали, что при достаточном напоре тарелка станет идеально чистой.
Выключатель щёлкает — свет загорается. Но представьте выключатель, который при одном и том же нажатии может и включить лампу, и оставить комнату тёмной. Он ещё и помнит, что делал в прошлый раз, а иногда словно подбрасывает монетку, решая, зажечь ли свет.
Такое поведение обнаружили в кристалле чёрного фосфора — полупроводнике толщиной в несколько атомных слоёв.
Сто тысяч звёзд в тесном ядре шарового скопления движутся как стальные шарики в гигантском пинбольном автомате. Каждый «толчок» — гравитационная встреча двойной системы с одиночной звездой — запускает каскад непредсказуемых событий. Пара может разлететься, чужак может выбить одного из партнёров и занять его место, а иногда все трое застревают в запутанном иерархическом танце.
Представьте двух садовников, которые торгуются за воду из волшебного колодца. Один предлагает, сколько вёдер взять, второй может согласиться или отказаться. Если сделка совершена, вода — возобновляемый ресурс — убывает; если нет — колодец постепенно наполняется вновь.
Устойчивая система ведёт себя подобно мячу в чаше: стоит его толкнуть, и он скатывается обратно на дно. Разброс возможных траекторий — энтропия, мера неопределённости — с течением времени сжимается, но скорость этого сжатия зависит от крутизны стенок. У сложных систем воображаемая «чаша» неоднородна: её склоны имеют участки разной крутизны.
Техногенные катастрофы, подобные Чернобыльской, редко возникают внезапно. Они вызревают годами: организации систематически игнорируют предупреждения, потому что их внутренняя сложность напоминает неумолимый рост энтропии — меры хаоса в системе, которая имеет свойство накапливаться незаметно, пока не обрушится лавиной отказов.
Толпа на станции метро в час пик. Одни спешат к эскалатору, другие замедляются у табло, третьи обходят колонну. Каждый шаг — это не просто реакция на то, что прямо перед носом. Человек заранее прикидывает, где окажется сосед через секунду, и подстраивает свой маршрут. Такой взгляд в будущее физики называют упреждающим поведением.
Каждое утро вы берёте в руки одну и ту же кружку, но кофе кажется то горьким, то в самый раз. Дело не в кофе — и не в вашем характере. Внутри нас постоянно сдвигается невидимый пульт с десятками ползунков: усталость, голод, тревога, уровень гормонов. В разное время дня они стоят в разных положениях, и один и тот же сигнал из внешнего мира даёт на выходе совсем другой результат.
На футбольном стадионе эмоции толпы складываются из разговоров отдельных болельщиков. Если бы настроение могло быть одновременно радостным и грустным, возникла бы квантовая суперпозиция. Но шёпот тысяч голосов мгновенно переводит эту смесь в одно определённое состояние.
Толпа людей вдруг начинает двигаться как один человек. В физике такое случается с атомными спинами — крошечными магнитными стрелками. Когда много спинов собираются вместе и общаются через общую среду, они образуют один большой магнит, или макроспин.
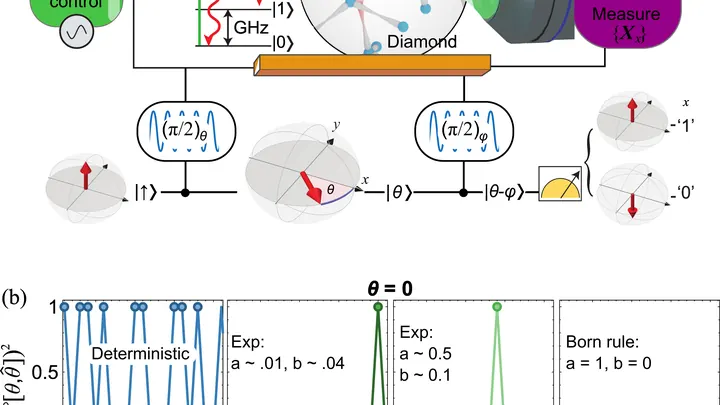
Бросок монеты кажется случайным, но на самом деле всё решает физика: сила броска, сопротивление воздуха, упругость поверхности. Если знать все детали, исход можно предсказать. Настоящая случайность живёт глубже — в квантовом мире. Там частица не имеет определённого состояния, пока её не измеришь, и результат измерения невозможно предугадать заранее.
Солнечная панель на крыше утром даёт мало тока, в полдень — много, а ночью молчит. Ветер тоже дует не как попало: утром и вечером часто сильнее, чем днём. Энергетикам нужно знать заранее, сколько энергии будет через час или три, чтобы вовремя включать резервные станции или запасать электричество в батареях.
Вода в стакане успокаивается, если перестать её мешать. Масло в двигателе гасит вибрации. Кажется, вязкость — это всегда про затухание. Но в некоторых потоках всё наоборот: добавь трения — и волны начинают расти, как будто из ниоткуда.
Физики нашли простое объяснение. У таких систем есть скрытый запас энергии, запертый особой симметрией — она называется PT-симметрией.
Стрелка спидометра в автомобиле показывает, с какой скоростью крутятся колёса. В климатической системе тоже есть вращение, только невидимое: оно происходит в пространстве состояний, где каждая точка — это сочетание температуры океана, глубины тёплого слоя и других параметров.
Старый авиационный прибор иногда залипает: стрелка цепляется за шкалу и не двигается, хотя самолёт уже меняет высоту. Инженеры нашли простое решение: добавить лёгкую вибрацию. Дрожание не мешает, а наоборот, помогает стрелке оторваться и показывать правду. Тот же трюк работает не только в кабине пилота, но и в компьютере, в климате Земли и даже в муравейнике.
В 1946 году Феликс Блох предсказал, что даже без внешнего магнитного поля в ансамбле спинов существует флуктуирующий магнитный момент. Он растёт как корень из числа частиц, и в малых образцах этот шум может превышать тепловую поляризацию. Долгое время его описывали через феноменологические флуктуирующие поля, что требовало дополнительных предположений.