El muestreo de Gibbs es un algoritmo de Monte Carlo por cadenas de Markov (MCMC) para generar muestras de una distribución de probabilidad multivariante cuando el muestreo directo es difícil. Funciona actualizando una variable a la vez, extrayendo cada nuevo valor de su distribución condicional dados los valores actuales de todas las demás variables. Este enfoque es particularmente útil cuando la distribución conjunta completa es compleja, pero las distribuciones condicionales son simples y fáciles de muestrear. El muestreo de Gibbs es un caso especial del algoritmo de Metropolis-Hastings, pero siempre acepta el movimiento propuesto, lo que lo hace computacionalmente eficiente en muchos contextos.
Historia
El método lleva el nombre del físico Josiah Willard Gibbs, pero fue formalizado por Stuart Geman y Donald Geman en 1984 en el contexto de la restauración de imágenes, y posteriormente generalizado por otros.
Cómo funciona
El algoritmo comienza con un conjunto inicial de valores para todas las variables. En cada iteración, recorre las variables en un orden fijo (o aleatorio). Para cada variable, muestrea un nuevo valor de su distribución condicional, manteniendo todas las demás variables en sus valores actuales. Estos nuevos valores se utilizan inmediatamente en las distribuciones condicionales subsiguientes. A lo largo de muchas iteraciones, la secuencia de muestras converge a la distribución conjunta, siempre que la cadena sea irreducible y aperiódica. La clave es que las distribuciones condicionales deben ser conocidas y fáciles de muestrear, lo que suele ser el caso en modelos bayesianos jerárquicos.
En la práctica
Se utiliza ampliamente en estadística bayesiana para muestrear distribuciones posteriores, como en la asignación latente de Dirichlet (LDA) para el modelado de temas en el procesamiento del lenguaje natural, y en el análisis de datos genéticos.
Dato curioso
A pesar de llevar el nombre de Gibbs, el algoritmo no fue desarrollado por él; el nombre fue acuñado por Geman y Geman debido a una analogía con las distribuciones de Gibbs en mecánica estadística.
Un intérprete simultáneo en una sala donde hablan dos personas: debe seguir tanto el sentido como la entonación, pero si hablan demasiado rápido, solo queda un resumen. Algo así se sienten los científicos cuando el flujo de ondas gravitacionales de fusiones de agujeros negros y estrellas de neutrones crece, y los cálculos precisos de las señales no dan abasto.
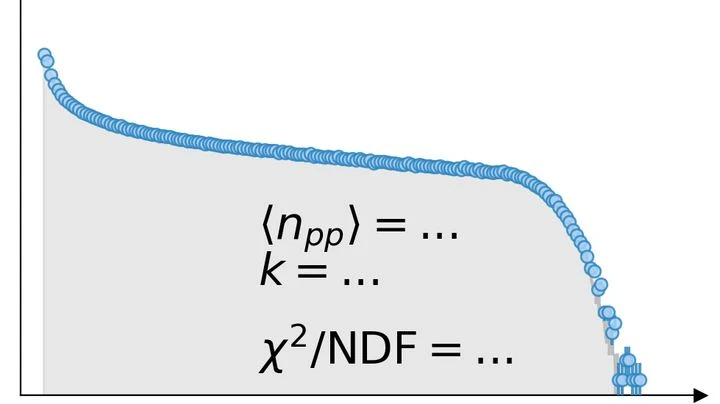
Cuando dos núcleos pesados chocan entre sí a gran velocidad, no se golpean por completo, como bolas de billar. Solo una parte de su materia entra en contacto. Cuántos nucleones (protones y neutrones) participaron realmente en la colisión y cuántos pasaron de largo no se sabe de antemano. De este número dependen todas las mediciones posteriores, pero no se puede ver directamente.
Un ordenador cuántico normalmente se parece a una cadena de montaje: las operaciones van una tras otra y cada error se acumula. En el nuevo trabajo, los físicos probaron un camino diferente: una arquitectura donde el cálculo surge del propio proceso de medición. Tomaron 56 iones en una trampa y tejieron con ellos una nube tridimensional de partículas entrelazadas.
El cerebro no solo reacciona al mundo: constantemente está adivinando qué ocurrirá en el instante siguiente. Este principio se conoce como codificación predictiva: las neuronas comparan las expectativas con la realidad y actualizan su imagen interna cuando ocurre un error.
En una sala ruidosa, un intérprete intenta captar cada palabra, pero los murmullos y el eco distorsionan el sentido. Algo parecido ocurre cuando los métodos informáticos convencionales calculan sistemas cuánticos complejos: cuantas más partículas y más fuertes sean sus interacciones, más rápido se ahogan los cálculos entre interferencias.
Reconstruir una imagen completa a partir de fragmentos es como distinguir la melodía de una orquesta en una sala ruidosa. Este tipo de tareas se presentan en la fotometría, donde a partir de un tenue centelleo se recupera el brillo de una estrella. Los métodos tradicionales requieren información precisa sobre el ruido, que casi nunca se conoce.
En las profundidades del universo, cuando una estrella masiva colapsa en un agujero negro o nace un magnetar, se produce un estallido de rayos gamma que, por un instante, eclipsa a todas las estrellas del universo observable.
60 ratones, 1980 muestras, 234 pacientes con cáncer de pulmón. Detrás de cada número hay miles de genes. Su actividad se mide para entender la enfermedad. Pero los datos no son homogéneos: de un paciente se evalúa el nivel de proteína (número continuo), se le asigna un diagnóstico (sí/no) y se determina el subtipo de tumor (categoría).
El Universo no está en silencio: está lleno de un continuo rumor de ondas gravitacionales. Dentro de una década, el observatorio espacial LISA afinará sus «oídos» al rango de milihercios, y la fuente más rica resultará ser nuestra Galaxia: decenas de miles de pares de enanas blancas girando en una danza…
Una orquesta donde cada músico toca su parte y el director intenta captar un ritmo apenas audible, común a todos. Así más o menos buscan los astrónomos las ondas gravitacionales de pares de agujeros negros supermasivos (con masas de miles de millones de soles) que giran uno alrededor del otro en galaxias lejanas.
Las parejas de agujeros negros antes de fusionarse bailan en tres estilos diferentes. El primero es un vals cuidadoso: los objetos giran en la misma dirección, como compañeros mirando hacia el mismo lado. Estas parejas nacen de estrellas binarias y a menudo tienen masas desiguales. El segundo es un disco caótico: las rotaciones están dispersas, las masas son casi iguales.
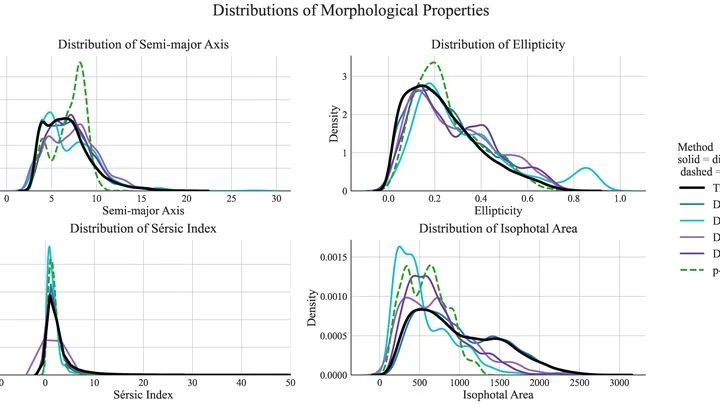
Un artista pinta un retrato pincelada a pincelada, y luego le ofrecen una cámara con flash: un clic y listo. Así se podría describir la transición de los modelos de múltiples pasos a los de un solo paso en la creación de imágenes de galaxias.
Se puede palpar un objeto desconocido a lo largo, a lo ancho, en diagonal — cada vez obteniendo información nueva. Pero ¿y si una forma de palpar no dijera absolutamente nada sobre lo que mostrará otra? Así funcionan las bases mutuamente imparciales en mecánica cuántica: medir en una de ellas nos deja en total ignorancia sobre el resultado en la otra.
Una fábrica donde cientos de diminutas líneas de montaje trabajan sin parar. Cada línea es un motor molecular que convierte combustible químico en movimiento. Para que el motor vaya más rápido o en la dirección deseada, el ingeniero cambia los ajustes: la forma de las piezas, la fuerza de las interacciones.
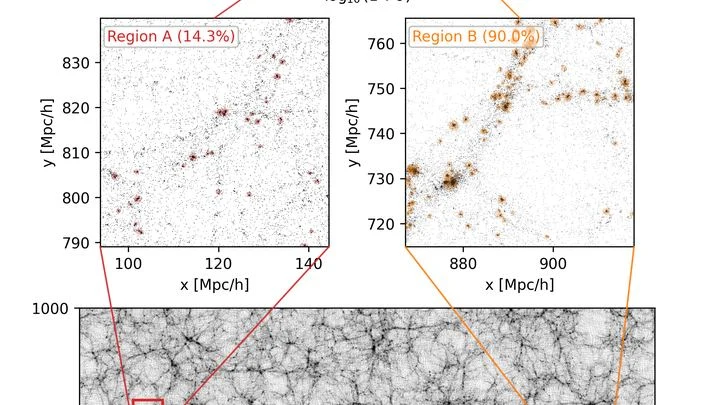
El universo es enorme, y calcular cómo se distribuyen en él las galaxias y la materia oscura no es tarea fácil. Normalmente, los científicos ejecutan simulaciones por computadora que "reproducen" la evolución de regiones enteras del cosmos de miles de millones de años luz. Pero esos cálculos requieren recursos colosales y tiempo.
En una gran ciudad, después de la lluvia, el agua se acumula en los mismos bajíos, sin importar dónde caigan las primeras gotas. Una hora después, el panorama de los charcos apenas depende del punto exacto donde comenzó el aguacero. Eso es el equilibrio: un resultado al que el sistema llega independientemente del punto de partida, si se olvidan los detalles.
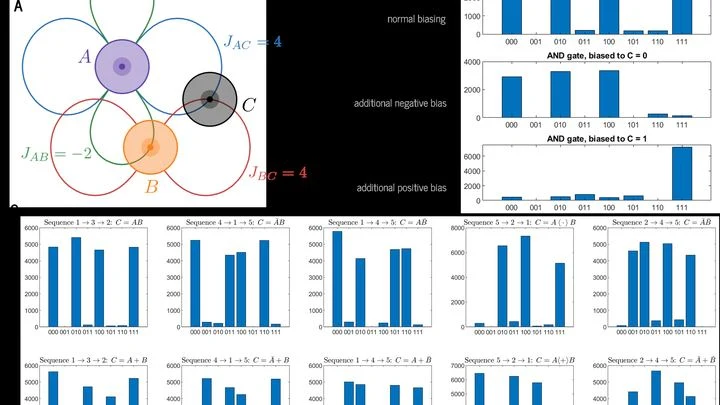
Una orquesta donde cada músico toca su parte pero solo oye al vecino. En cuanto uno se equivoca, una ola de errores recorre toda la sala. Así funcionan las máquinas de Ising: dispositivos especiales para resolver problemas donde hay que elegir la mejor opción entre muchas.
Un modelo típico de aprendizaje automático observa un objeto a la vez: un cerebro, un paciente, un motor. Pero los biólogos necesitan lo general: cómo está organizado el cerebro de una especie en su conjunto, no solo el de un pez concreto.
La luz nacida en el momento del Big Bang tardó casi 14 mil millones de años en llegar hasta nosotros. Pero en su camino atravesó los campos gravitacionales de galaxias y cúmulos de materia oscura, que curvaron sus rayos. Para un observador, esto se ve como una imagen estirada y borrosa, como a través de un vidrio viejo de ventana.
Un fotógrafo toma una foto de un edificio alto, pero en lugar de una sola toma, hace una serie de imágenes moviendo la cámara en espiral de arriba a abajo. Este enfoque captura más detalles en menos tiempo, pero las imágenes pueden salir borrosas. Un problema similar enfrentan los escáneres de resonancia magnética cuando necesitan obtener una imagen del cerebro rápidamente.
Sobre la mesa hay un puñado de imanes redondos. Mientras no se tocan, están como caídos. Pero basta con enviar un breve pulso de corriente a través de ellos, y cada disco se voltea: el polo norte intercambia lugar con el sur.