El algoritmo de Metropolis-Hastings es un método de cadena de Markov Monte Carlo (MCMC) para muestrear una distribución de probabilidad cuando el muestreo directo es imposible. Es la herramienta fundamental de la computación bayesiana, ya que permite generar una secuencia de muestras que siguen asintóticamente la distribución posterior objetivo, incluso cuando la constante de normalización es desconocida. Esto lo hace indispensable para la estimación de parámetros y la comparación de modelos en problemas complejos y de alta dimensionalidad.
Historia
El algoritmo fue introducido por Nicholas Metropolis en 1953 para un caso específico, y generalizado por W. Keith Hastings en 1970. Ganó un uso generalizado en física y estadística en las décadas de 1980 y 1990 con el aumento de la capacidad computacional.
Cómo funciona
Partiendo de un punto inicial, el algoritmo propone un nuevo punto según una distribución de propuesta. Luego calcula la razón de las densidades posteriores en el punto propuesto y en el actual. Si la razón es mayor que 1, la propuesta se acepta; de lo contrario, se acepta con probabilidad igual a la razón. Esta regla de aceptación asegura que la cadena pase más tiempo en regiones de alta probabilidad, y tras muchos pasos, la distribución de los puntos visitados converge a la distribución objetivo. La distribución de propuesta puede ajustarse para equilibrar exploración y eficiencia.
En la práctica
Se utiliza en física de partículas para ajustar modelos complejos a datos, en cosmología para explorar el espacio de parámetros del universo, y en finanzas para la evaluación de riesgos y la valoración de opciones.
Dato curioso
El algoritmo fue desarrollado originalmente para calcular la ecuación de estado de un gas de esferas duras, y sus inventores usaron una de las primeras computadoras electrónicas, la MANIAC, en Los Álamos.
Anote la receta y, una hora después, compárela con lo que tiene en la olla: si las proporciones se desviaron aunque sea un gramo, el sabor se perdió. Algo parecido ocurre con las reacciones químicas en sistemas abiertos: la mínima diferencia en las concentraciones iniciales crece con el tiempo hasta dar estados completamente distintos.
La colisión de galaxias se asemeja a una danza lenta en la que dos compañeros se van acercando gradualmente. En el centro de cada una se esconde un agujero negro supermasivo —un volante invisible con una masa de millones o miles de millones de soles.
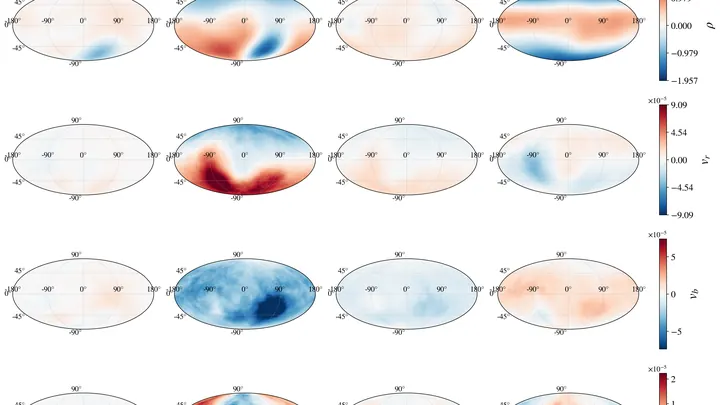
Dos galaxias — nuestra Vía Láctea y su compañera, la Gran Nube de Magallanes — giran lentamente una alrededor de la otra. Su atracción gravitacional sacude las lejanas afueras de la Vía Láctea, como una piedra lanzada a un estanque hace ondular el agua.
Doscientos millones de estrellas. En el centro de la Galaxia, donde apuntará el futuro estudio del telescopio Nancy Grace Roman, unas 250 veces durante la misión la luz de una de ellas temblará por un toque invisible.
Estás bajo la ducha: giras el grifo y el agua sale helada o hirviendo. Las tuberías tienen vida propia: la presión fluctúa impredeciblemente. El nuevo controlador aprende sobre la marcha: no conoce el sistema de fontanería, pero en minutos se adapta y ajusta suavemente la temperatura, sin violar los límites de seguridad.
Un conductor en una carretera resbaladiza no sabe exactamente cómo reaccionará el coche al volante, y aprende sobre la marcha, dejando margen para el error. De manera similar se comporta un algoritmo de control inteligente.
Los sistemas energéticos con paneles solares y aerogeneradores se asemejan a una partida de ajedrez: la nubosidad y los cambios de carga son movimientos del oponente imposibles de prever. Para mantener el equilibrio, los operadores antes repasaban decenas de escenarios (incertidumbre), lo que requería demasiado tiempo y cálculo.
El microlente gravitacional es un asombroso efecto cósmico, predicho por Einstein y desarrollado por Zwicky. Un cuerpo masivo que pasa entre nosotros y una estrella lejana curva su luz como una lente, creando amplificaciones y distorsiones características.
El campo magnético mantiene una partícula diminuta en el aire, como un compañero de baile invisible. Un ajuste especial del campo crea una trampa con dos «posiciones». En el mundo ordinario, el bailarín ocupa solo una, pero en el cuántico, ambas a la vez. Los físicos han logrado esto para motas de polvo que pesan billonésimas de gramo.
60 ratones, 1980 muestras, 234 pacientes con cáncer de pulmón. Detrás de cada número hay miles de genes. Su actividad se mide para entender la enfermedad. Pero los datos no son homogéneos: de un paciente se evalúa el nivel de proteína (número continuo), se le asigna un diagnóstico (sí/no) y se determina el subtipo de tumor (categoría).
El Universo no está en silencio: está lleno de un continuo rumor de ondas gravitacionales. Dentro de una década, el observatorio espacial LISA afinará sus «oídos» al rango de milihercios, y la fuente más rica resultará ser nuestra Galaxia: decenas de miles de pares de enanas blancas girando en una danza…
La célula se parece a una biblioteca donde cada día se copian miles de libros. Las máquinas moleculares —polimerasas y ribosomas— se deslizan a lo largo de la cadena plantilla y ensamblan una copia, eslabón por eslabón. Estas máquinas tienen varios estados: pueden frenarse, equivocarse o cambiar de modo.
Las parejas de agujeros negros antes de fusionarse bailan en tres estilos diferentes. El primero es un vals cuidadoso: los objetos giran en la misma dirección, como compañeros mirando hacia el mismo lado. Estas parejas nacen de estrellas binarias y a menudo tienen masas desiguales. El segundo es un disco caótico: las rotaciones están dispersas, las masas son casi iguales.
Una red social se parece a una ciudad: hay barrios gigantes y callejones diminutos. Cuando un algoritmo busca grupos cohesionados, a menudo identifica un par de grupos enormes y muchos fragmentos pequeños. Pero el cliente —por ejemplo, un municipio— necesita barrios de tamaño similar para distribuir uniformemente centros de salud o escuelas.
En el espacio son frecuentes las parejas de agujeros negros que se fusionan, donde uno es notablemente más masivo que el otro. Esa diferencia de peso no es solo un número, sino la clave de su historia común.
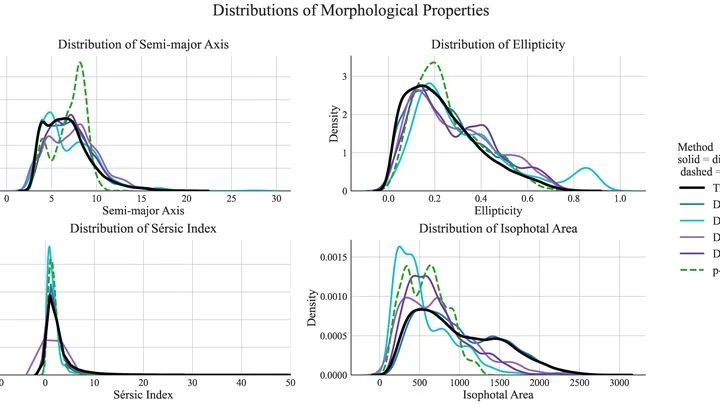
Un artista pinta un retrato pincelada a pincelada, y luego le ofrecen una cámara con flash: un clic y listo. Así se podría describir la transición de los modelos de múltiples pasos a los de un solo paso en la creación de imágenes de galaxias.
Un tomógrafo de rayos X se parece a un carpintero que examina un tronco desde todos los lados para ver si tiene huecos. Toma decenas de imágenes planas en sombra, girando la fuente y el detector alrededor del objeto. Luego, un programa "ensamblador" une esas sombras en un modelo tridimensional.
Una fábrica donde cientos de diminutas líneas de montaje trabajan sin parar. Cada línea es un motor molecular que convierte combustible químico en movimiento. Para que el motor vaya más rápido o en la dirección deseada, el ingeniero cambia los ajustes: la forma de las piezas, la fuerza de las interacciones.
Siete instantáneas del cielo tras la erupción del volcán Pinatubo. En cada imagen, un mapa de concentraciones de decenas de sustancias. La pregunta es simple: ¿qué sustancia se convierte en qué? Pero, ¿cómo deducir la cadena de causas a partir de siete fotogramas si hay más variables que momentos temporales?
M-CaStLe mira el mapa de otra manera.
Un estanque enorme en el que se expanden círculos desde dos piedras pesadas que giran una alrededor de la otra. Las piedras se acercan, los círculos se vuelven más frecuentes y más fuertes, y las piedras están a punto de chocar. Las ondas gravitacionales son círculos así, pero no en el agua, sino en el propio tejido del espacio.
Una orquesta donde cada músico toca su parte pero solo oye al vecino. En cuanto uno se equivoca, una ola de errores recorre toda la sala. Así funcionan las máquinas de Ising: dispositivos especiales para resolver problemas donde hay que elegir la mejor opción entre muchas.
Cada latido del corazón se puede representar como un punto en una hoja de papel. Miles de esos puntos se funden en una nube. El algoritmo Mapper convierte esa nube en una red: conecta los puntos que se comportan de manera similar y los colorea según la fuerza del flujo sanguíneo.
Una aleación de siete metales es como un equipo donde cada jugador tira de la manta hacia sí. Los átomos de hierro, cobalto, níquel, aluminio, titanio, tantalio y vanadio pueden colocarse en un patrón estricto o dispersarse en posiciones aleatorias. De ello depende que el material sea tan resistente como el acero o tan ligero como el aluminio.
En un acelerador de partículas, los núcleos se rompen en fragmentos, como una taza de porcelana al caer. Cada fragmento atraviesa láminas de silicio, que registran el impacto y su intensidad.
Un electrón en un átomo es como una nota en una cuerda: tiene un conjunto de energías permitidas, y la tarea del físico es encontrar esas notas. Normalmente, para ello se divide el espacio alrededor del núcleo en pequeños trozos y se calcula cómo se comporta el electrón en cada uno. Cuanto más pequeños son los trozos, más preciso es el resultado.
La luz nacida en el momento del Big Bang tardó casi 14 mil millones de años en llegar hasta nosotros. Pero en su camino atravesó los campos gravitacionales de galaxias y cúmulos de materia oscura, que curvaron sus rayos. Para un observador, esto se ve como una imagen estirada y borrosa, como a través de un vidrio viejo de ventana.
En los materiales desordenados —por ejemplo, en los semiconductores orgánicos o en las tintas hechas de materiales bidimensionales— los electrones no se mueven de manera uniforme, como el agua por una tubería. Saltan de un lugar a otro, como una pelota que rebota sobre una superficie irregular. Este movimiento se denomina transporte por saltos.
Un púlsar es una estrella muerta que gira y emite pulsos de radio, como un faro. Si el púlsar tiene una compañera, ambos orbitan alrededor de su centro de masa común.