Un proceso aleatorio establece una regla probabilística según la cual un sistema pasa de un estado a otro a lo largo del tiempo. A diferencia de las leyes deterministas (como la caída de una manzana), aquí solo podemos hablar de probabilidades de distintas trayectorias. Por ejemplo, la desintegración radiactiva de los átomos es un proceso aleatorio de Poisson: los momentos de desintegración son impredecibles, pero el número medio de desintegraciones por minuto es estable.
Historia
La teoría formal de los procesos estocásticos comenzó a gestarse a principios del siglo XX con los trabajos de Louis Bachelier (1900) sobre el movimiento browniano y los mercados financieros. Norbert Wiener en 1923 construyó un modelo matemático riguroso del movimiento browniano (proceso de Wiener). Andréi Kolmogórov en 1931 sentó las bases de la teoría axiomática de los procesos aleatorios. El desarrollo de la teoría estuvo fuertemente motivado por problemas de la física (difusión), las telecomunicaciones (ruido) y las finanzas.
Cómo funciona
Un proceso estocástico se describe mediante probabilidades de transición entre estados. En tiempo discreto, puede ser una cadena con probabilidades de transición dadas. En tiempo continuo, la dinámica se define mediante ecuaciones diferenciales estocásticas (por ejemplo, la ecuación de Langevin para una partícula browniana). Para el análisis, se utilizan a menudo la ecuación de Chapman-Kolmogórov, la ecuación de Fokker-Planck. La propiedad clave, la markovianidad (el futuro solo depende del presente), conduce a simplificaciones significativas.
En la práctica
La predicción de tipos de cambio, la modelización de atascos en carreteras e incluso la generación de texturas realistas en videojuegos se basan en procesos aleatorios.
Dato curioso
En 1905, Albert Einstein utilizó un proceso aleatorio (el movimiento browniano) para demostrar la existencia de los átomos: relacionó el movimiento caótico del polen con los empujes térmicos de las moléculas.
Cuando un fluido rodea un obstáculo, genera vórtices y ondas de choque. Describir su comportamiento significa resolver una ecuación no lineal en la que la velocidad del flujo depende de sí misma.
Si giras lentamente el dial de una radio antigua, el sonido no emerge del ruido de forma gradual, sino con un salto brusco, en el instante en que la antena entra en resonancia con la onda. Algo parecido ocurre con los genes en una célula viva.
El interruptor hace clic y la luz se enciende. Pero hay interruptores que, con la misma pulsación, pueden encender la lámpara o dejar la habitación a oscuras. Además, recuerdan lo que hicieron la última vez y, a veces, parecen lanzar una moneda al aire para decidir si encienden la luz.
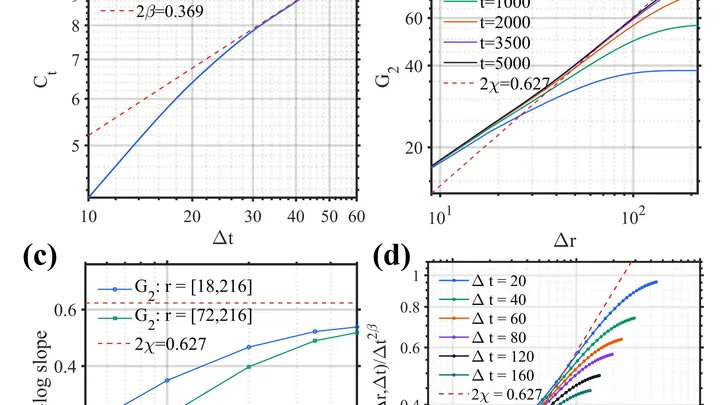
Una ladera de montaña después de una nevada parece una acumulación caótica de nieve. Pero basta con medir las irregularidades y resulta que los cambios de altura obedecen a una matemática estricta. modelado estocástico aquí no es del todo aleatorio.
Las gotas de agua salen de la boquilla una tras otra, como ciclistas en una pista estrecha. Las que vuelan más rápido alcanzan a las lentas y se fusionan con ellas formando gotas más grandes. Este mecanismo simple se llama agregación balística y hasta ahora solo se había observado a escalas cósmicas: así se unen las partículas de polvo para formar planetas.
Una batidora de cocina funciona a una sola velocidad, pero si empiezas a pulsar el botón a tirones, la mezcla se bate de otra manera. Algo parecido ocurre con las reacciones químicas cuando la velocidad de sus etapas individuales no es constante, sino que pulsa en el tiempo.
Un libro de cocina se reescribe de generación en generación, pero un día la receta del gazpacho recibe un ingrediente secreto de un pastelero. A partir de ese momento, el sabor recuerda no solo a los ancestros, sino también al vecino. En el modelo estándar de la evolución, los genes se comportan de la misma manera.
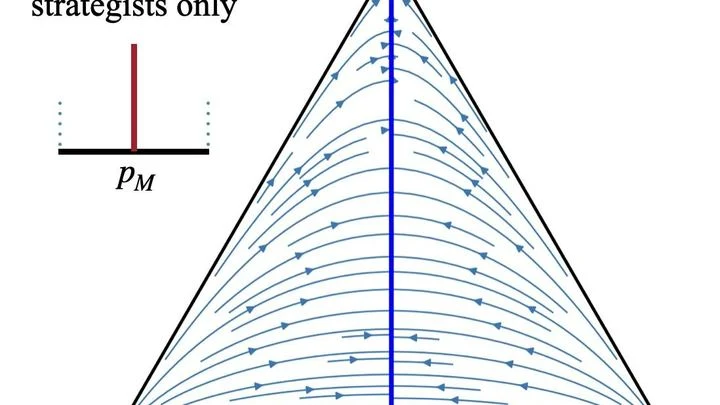
Durante mucho tiempo los biólogos debatieron: si en una manada de animales se mantiene estable una mezcla de individuos agresivos y pacíficos, ¿cada uno alterna su comportamiento o una parte siempre lucha y otra siempre cede? En las ecuaciones clásicas estas opciones son indistinguibles.
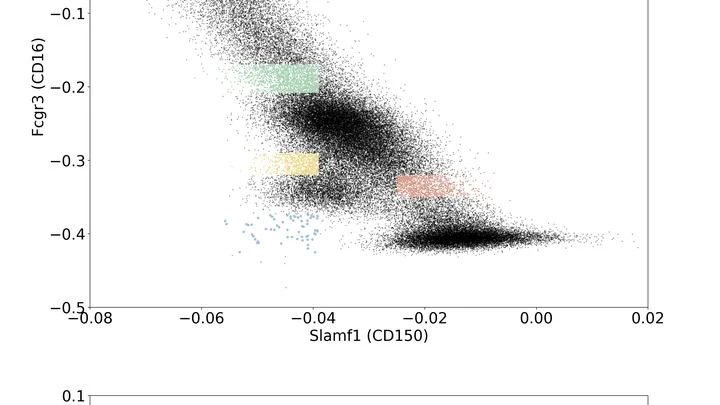
Las células de un mismo organismo son como panaderos gemelos en una cocina compartida. Tienen el mismo libro de recetas (ADN), pero al copiar la receta en un apunte y al montar el plato, surgen errores aleatorios. Esta imprevisibilidad —la entropía— hace que en células idénticas a veces haya mucha proteína y a veces poca.
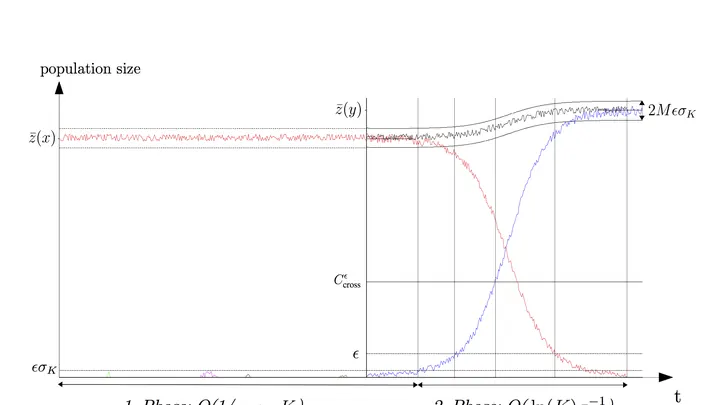
La evolución fluye como el agua. En un río ancho los cambios son suaves y lentos, mientras que un arroyo de montaña bulle con cada piedra. El tamaño de la población y la frecuencia de las mutaciones determinan el cauce: ancho y tranquilo o estrecho y lleno de rápidos.
Un desierto donde cada paso modifica el relieve. Las dunas se hunden, aparecen nuevas pendientes — y el siguiente paso ya viene dictado por lo que acabas de pisar. Así funcionan aproximadamente los "paisajes de arena" (sandscapes), un modelo matemático inspirado en los sistemas vivos.
Danza de cientos de partículas: algunos pares giran lenta y suavemente, otros se sacuden a un ritmo frenético. Para entender la esencia del baile, hay que fijarse en los movimientos lentos: son la coreografía principal del sistema.
La llama de una vela baila con la corriente de aire: a veces se aviva, a veces casi se apaga. Algo parecido hacen los cuásares — agujeros negros supermasivos en el centro de galaxias lejanas, rodeados de un disco incandescente de materia que cae. Solo que sus oscilaciones no ocurren en segundos, sino en meses y años.
Muchas transformaciones químicas se asemejan al ensamblaje de muebles en la oscuridad total: se ven las piezas iniciales y el armario terminado, pero el ensamblaje en sí sigue siendo un misterio. Los estados intermedios, como las posiciones fallidas de las manos del artesano, desaparecen demasiado rápido para distinguirlos.
Cada vez que dudas ante un paso arriesgado —si invertir en acciones o esperar—, en tu cabeza se desarrolla un diálogo interno. Normalmente, los científicos intentan reconstruir el curso de ese diálogo basándose únicamente en la elección final, como si un detective reconstruyera una conversación entre dos personas mirando una foto del lugar del encuentro.
Dos músicos tocan a dúo. En una sala ideal se escuchan perfectamente y poco a poco entran en resonancia. Pero intenta tocar en una habitación donde alguien no deja de cerrar la puerta de golpe. Parecería que el ritmo se desajusta. Pues no: a veces es precisamente ese portazo aleatorio el que hace que ambos se sincronicen al instante.
El corazón late con regularidad y de repente cae en una arritmia. El clima mantiene su ritmo habitual durante décadas y luego, en un solo verano, pasa a un nuevo estado. Estos cambios de régimen se asemejan al chasquido de un interruptor, pero en los datos reales solo vemos una señal unidimensional ruidosa en la que el momento de la transición está oculto.
Tira un puñado de arena al suelo: hay pocos granos grandes, muchos pequeños y aún más diminutos. Este sesgo, en el que los eventos pequeños ocurren con frecuencia y los grandes rara vez, se describe mediante una ley de potencias. Aparece en el tamaño de las ciudades, la fuerza de los terremotos y el número de citas de artículos científicos.
El habla se parece a una orquesta donde cada nota debe sonar en su momento. El cerebro convierte un pensamiento en una cadena de sonidos en fracciones de segundo, y hasta ahora no estaba claro cómo gestiona esta jerarquía, desde los sonidos individuales hasta las sílabas y las palabras completas.
Un láser que normalmente emite un haz uniforme, cerca del umbral de emisión comienza a temblar, como una cuerda justo antes de sonar. Estas vibraciones no son un defecto, sino ruido cuántico: los átomos dentro del láser emiten luz de manera aleatoria, sin ninguna causa externa.
El rayo láser incide sobre una película de oro y plata durante apenas unos nanosegundos: en ese tiempo, la luz recorre una distancia menor que un metro. En el punto de impacto, el metal hierve, se dispersa y se solidifica formando un patrón aleatorio de diminutas partículas. Cada patrón es irrepetible, como las grietas en el hielo o las ramas de un árbol.
Una película de una taza rota proyectada hacia atrás parece absurda: los fragmentos no se reúnen solos para formar el todo. Esta sensación intuitiva de irreversibilidad está relacionada con el aumento de la entropía, una medida del desorden en un sistema.
Lanzar una moneda parece aleatorio, pero en realidad todo lo decide la física: la fuerza del lanzamiento, la resistencia del aire, la elasticidad de la superficie. Si se conocen todos los detalles, el resultado se puede predecir. La verdadera aleatoriedad vive más profundo, en el mundo cuántico.
Un panel solar en el tejado produce poca corriente por la mañana, mucha al mediodía y nada por la noche. El viento tampoco sopla de cualquier manera: a menudo es más fuerte por la mañana y por la tarde que durante el día.
Un material es como una persona: si lo estiras durante mucho tiempo, lo recuerda y se comporta de manera diferente. Durante años, los ingenieros han estado ajustando fórmulas para describir esa memoria. Ahora, una red neuronal lo hace por sí sola.
La nueva arquitectura iCKAN toma los datos de los ensayos y los convierte en ecuaciones.
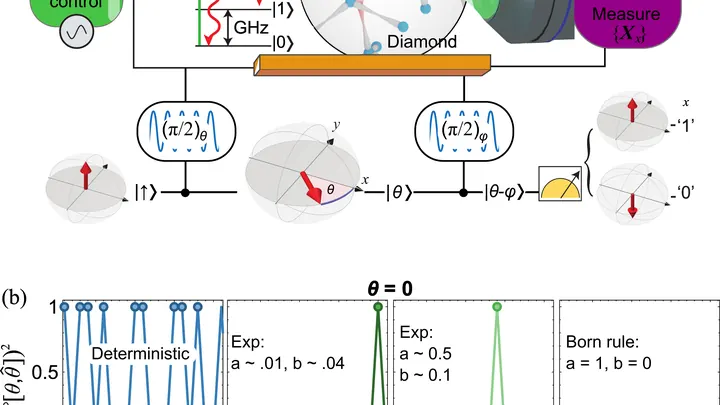
Lanzar una moneda es el generador de aleatoriedad más simple. Pero si la moneda está lastrada, empieza a hacer trampa. En el mundo cuántico, la luz hace el papel de la moneda: sus propiedades son fundamentalmente impredecibles. El problema es que el dispositivo que "lanza" la moneda cuántica puede estar defectuoso o incluso haber sido sustituido por un atacante.
Un cilindro romo volando a seis veces la velocidad del sonido no es el objeto más elegante, pero se ha convertido en el protagonista de un nuevo cálculo. La superficie de un vehículo así nunca es perfectamente lisa: al entrar en la atmósfera, el escudo térmico se quema y aparecen protuberancias y hendiduras.
Cada pensamiento deja una huella: un débil destello eléctrico en el cuero cabelludo. Un dispositivo con decenas de cables, parecido a un gorro de natación, capta esas huellas y las convierte en líneas onduladas. Con ellas se puede intuir lo que una persona siente, incluso si permanece en silencio.
Un láser de fibra con retroalimentación aleatoria es un hilo delgado de vidrio por el que viaja la luz, pero que no se refleja en espejos, sino en las mínimas irregularidades de la propia fibra. Este láser no emite un haz uniforme: su luz tiembla y parpadea como la llama de una vela con corriente de aire.
Un grupo de personas busca un objeto perdido en un gran parque. Algunos se cansan y se van, otros se unen por el camino. El número de buscadores cambia constantemente. ¿Cómo afecta esto al tiempo de búsqueda? Hasta ahora, la ciencia no tenía una respuesta clara.
En el nuevo trabajo se ha construido un modelo general de este proceso.
En los materiales desordenados —por ejemplo, en los semiconductores orgánicos o en las tintas hechas de materiales bidimensionales— los electrones no se mueven de manera uniforme, como el agua por una tubería. Saltan de un lugar a otro, como una pelota que rebota sobre una superficie irregular. Este movimiento se denomina transporte por saltos.
En 1992, el huracán Andrew arrasó Florida y dejó a las aseguradoras con pérdidas de 15,5 mil millones de dólares. Muchas compañías quebraron entonces, y el mercado ideó una forma de trasladar el riesgo de catástrofe a los hombros de los inversores: los bonos de catástrofe.
Cada temporada de huracanes en el Atlántico se parece a un juego de dados en el que el número de puntos obtenidos depende de tres grandes fuerzas climáticas: El Niño, la temperatura del océano en la 'cuna de los huracanes' y la oscilación del Atlántico Norte.
La Galaxia es un bosque en el que los pájaros no empiezan a cantar de inmediato. Primero deben crecer los árboles: las estrellas, alrededor de las cuales con el tiempo aparecen los planetas. La ecuación de Drake calcula cuántos pájaros podrían estar cantando en este bosque ahora mismo, pero asume implícitamente que su número no cambia: lo que hay es lo que siempre ha habido.