La fonction d'autocorrélation mesure la corrélation d'un signal avec lui-même à différents décalages temporels. Pour une série temporelle, elle quantifie la similarité entre le signal et une copie retardée de celui-ci. Une autocorrélation élevée à un décalage particulier indique que le signal se répète avec cette période, tandis qu'une décroissance lente de l'autocorrélation avec le décalage révèle le temps de corrélation caractéristique du processus. C'est un outil fondamental pour analyser les processus aléatoires, détecter les périodicités et estimer la mémoire d'un système.
Histoire
Le concept a été introduit par G. Udny Yule dans les années 1920 dans le cadre de l'analyse des séries temporelles, puis formalisé par Norbert Wiener et d'autres dans les années 1940.
Comment ça marche
Pour une série temporelle discrète, l'autocorrélation au décalage k est calculée en prenant le produit du signal au temps t et au temps t+k, en faisant la moyenne sur tous les t, et en normalisant par la variance. Le résultat est une fonction qui commence à 1 pour un décalage nul (corrélation parfaite) et décroît généralement vers zéro pour de grands décalages si le signal est aléatoire. Les signaux périodiques produisent des pics aux décalages égaux à leur période, tandis que le bruit produit une chute brutale vers zéro. La fonction d'autocorrélation est aussi la transformée de Fourier du spectre de puissance, reliant les analyses dans le domaine temporel et fréquentiel.
En pratique
Elle est utilisée pour estimer le temps de corrélation des écoulements turbulents, pour détecter des signaux périodiques dans des données bruitées, et pour valider le caractère aléatoire des séquences générées dans les simulations de Monte Carlo.
Anecdote
La fonction d'autocorrélation d'une onde sinusoïdale pure est une onde cosinusoïdale de même fréquence, ce qui explique pourquoi elle peut révéler des périodicités cachées même lorsque le signal est noyé dans le bruit.
L'orchestre joue sans chef. Chaque instrument entre selon son propre calendrier : le violon le lundi, la flûte le mercredi, les timbales le samedi. Les astronomes n'entendent pas la musique, mais des notes isolées, éparpillées sur le calendrier. Le télescope ne voit l'étoile que lorsqu'elle est au-dessus de l'horizon et que le calendrier lui a accordé du temps.
Une vieille canalisation résonne différemment d'une neuve. Un tuyau qui a perdu sa souplesse répond à chaque poussée d'eau par un écho sec, qui revient vers la pompe plus vite que dans un système jeune.
Le médecin pose un stéthoscope sur la poitrine et écoute : poum-poum, poum-poum. Le rythme est là, mais comment le mesurer si l'environnement est bruyant et que le patient ne peut pas rester tranquille ? Les appareils classiques cherchent des pics nets dans l'enregistrement du rythme cardiaque — comme s'ils tentaient d'attraper des coups de marteau.
Le monde quantique ne pardonne pas l'oubli. Jetez une pierre dans un étang — les cercles s'écartent et disparaissent, l'information sur la chute se dissipe sans laisser de trace. En mécanique quantique, tout est différent : l'évolution du système est réversible, et le passé ne s'efface jamais complètement.
Un météorologue trace une épaisse ligne noire à travers toute l'Europe : au nord, le gel ; au sud, le dégel. Cette frontière — l'isotherme zéro — ne vous dira pas quelle température il fait à Stockholm ou à Rome, mais elle vous dira honnêtement où l'hiver se termine.
Chaque mois, les satellites mesurent la température et l'humidité au-dessus de différentes régions du globe. En 24 ans, des milliers de paires de mesures se sont accumulées. En général, température et humidité évoluent de concert : quand il fait plus chaud, l'air absorbe plus d'eau ; quand il fait plus froid, il en libère.
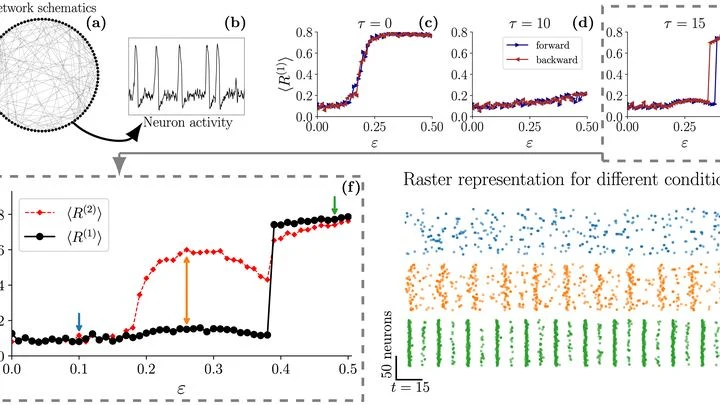
Un neurone envoie un signal à son voisin. Celui-ci ne répond pas immédiatement : l'impulsion se propage le long de la fibre à vitesse finie, comme une lettre qui s'attarde en route. D'ordinaire, on considère ce délai comme une gêne, mais dans ces travaux, il devient chef d'orchestre.
La danse de centaines de particules : certaines paires tournent lentement et avec fluidité, d'autres s'agitent à un rythme effréné. Pour comprendre l'essence de la danse, il faut suivre les mouvements lents – ce sont eux la chorégraphie principale du système.
Lorsque le chef d'orchestre quitte l'orchestre, les musiciens continuent encore un moment à jouer de mémoire. Mais sans un rythme unique, chacun commence à accélérer ou à ralentir de son propre chef, et la symphonie harmonieuse se transforme en bruit confus.
Une particule chargée traverse un capteur en silicium et laisse derrière elle une traînée d'électrons libres. Le temps que met cette charge à se rassembler sur l'électrode dépend de la profondeur à laquelle elle est née dans le cristal.
Une mélodie joue — et le cerveau ne se contente pas d'écouter note après note. Il agit comme un chef d'orchestre qui connaît déjà la partition : chaque note suivante est attendue, car les précédentes résonnent encore en mémoire. Mais comment les neurones retiennent-ils cet écho ?
Le monde quantique n'aime pas qu'on essaie de le décrire avec des nombres précis. D'habitude, les physiciens décomposent une interaction complexe en une longue série — comme une somme de corrections de plus en plus petites.
Quand on respire, l'air ne circule pas en un flux régulier mais par vagues. Auparavant, les médecins et les scientifiques ne regardaient que les chiffres globaux : la quantité d'air entrée pendant l'inspiration, le débit maximal. Mais à l'intérieur d'une seule inspiration, il y a des nuances – de petits changements qui renseignent sur le fonctionnement des nerfs et des muscles.
Chaque inspiration accélère légèrement le cœur, chaque expiration le ralentit. Ce rythme, visible sur un électrocardiogramme, est appelé arythmie respiratoire. Longtemps considérée comme un simple effet secondaire du système nerveux, une nouvelle étude montre que cette coordination n'est pas un hasard, mais un moyen d'économiser de l'énergie.
On chauffe un morceau d'alliage d'aluminium — et il raconte tranquillement sa résistance. Il suffit d'entendre ce récit dans la façon dont le métal absorbe la chaleur.
La méthode habituelle pour connaître la résistance d'un alliage consiste à le tirer jusqu'à la rupture. C'est long et cela détruit l'échantillon.
Deux horloges dans des pièces différentes doivent tic-tac à l'unisson. Habituellement, on envoie des impulsions lumineuses intenses ou des paires de photons qui arrivent exactement l'un après l'autre. Mais le signal peut être si faible que les photons arrivent à peine.
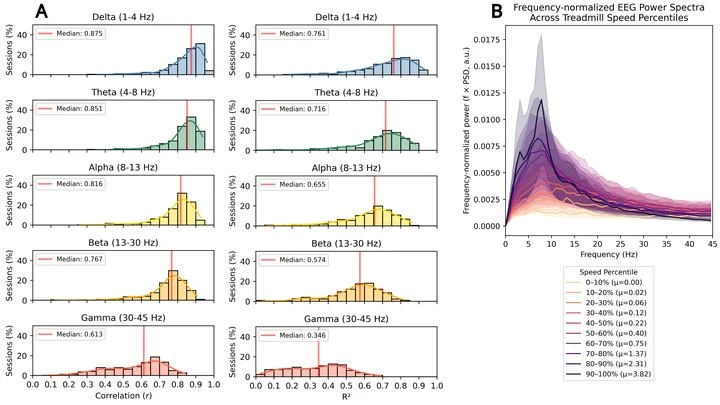
Un rat court sur une piste — non pas parce qu'un moteur l'y oblige, mais parce qu'il en a envie. Sur son crâne, une grille de 32 minuscules capteurs, comme un bonnet de bain, mais avec des fils. Les capteurs captent les faibles ondes électriques émises par le cerveau.
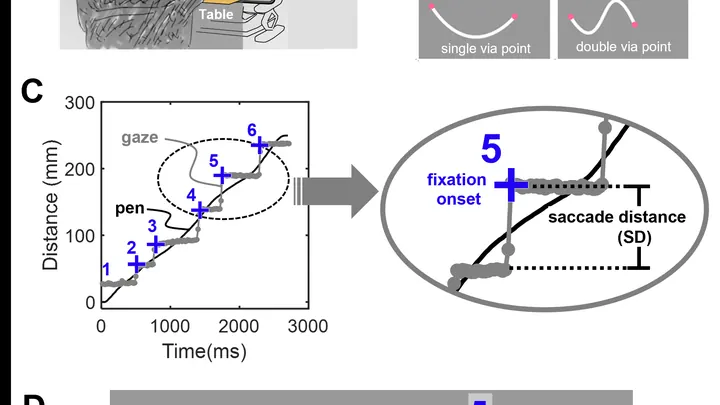
Lorsque la main trace une ligne, le regard court presque toujours devant — comme un éclaireur qui jette un œil derrière le virage avant que la colonne ne le prenne. Mais à quelle distance devant ? Il s'avère que cette distance est propre à chaque personne et ne change pas d'un essai à l'autre.
Le temps s'écoule plus lentement près du sol qu'en haut d'un toit — c'est ce qu'a prédit Einstein dans sa théorie de la relativité. Pour remarquer cette infime différence, des physiciens proposent d'utiliser une paire de photons intriqués, un peu comme deux voix en duo.
Frappez un gong : le son se décompose en couches — le bourdonnement grave persiste, les harmoniques aigus s'éteignent les premiers, laissant le silence derrière eux. De même, un qubit, au fil de sa vie quantique, laisse non pas un, mais trois échos de son propre passé.