Un processus aléatoire définit une règle probabiliste selon laquelle le système passe d'un état à un autre au cours du temps. Contrairement aux lois déterministes (comme la chute d'une pomme), on ne peut ici parler que de probabilités de différentes trajectoires. Par exemple, la désintégration radioactive des atomes est un processus aléatoire poissonnien : les instants de désintégration sont imprévisibles, mais le nombre moyen de désintégrations par minute est stable.
Histoire
La théorie formelle des processus stochastiques a commencé à se développer au début du XXe siècle avec les travaux de Louis Bachelier (1900) sur le mouvement brownien et les marchés financiers. Norbert Wiener a construit en 1923 un modèle mathématique rigoureux du mouvement brownien (processus de Wiener). Andrei Kolmogorov a jeté en 1931 les bases de la théorie axiomatique des processus aléatoires. Le développement de la théorie a été fortement motivé par les problèmes de physique (diffusion), de télécommunications (bruit) et de finance.
Comment ça marche
Un processus stochastique est décrit par les probabilités de transition entre états. En temps discret, il peut s'agir d'une chaîne avec des probabilités de transition données. En temps continu, la dynamique est donnée par des équations différentielles stochastiques (par exemple, l'équation de Langevin pour une particule brownienne). Pour l'analyse, on utilise souvent l'équation de Chapman-Kolmogorov, l'équation de Fokker-Planck. La propriété clé — la markovianité (le futur ne dépend que du présent) — conduit à des simplifications significatives.
En pratique
La prévision des taux de change, la modélisation des embouteillages et même la génération de textures réalistes dans les jeux vidéo reposent sur les processus aléatoires.
Anecdote
En 1905, Albert Einstein a utilisé un processus aléatoire (le mouvement brownien) pour prouver l'existence des atomes — il a relié le déplacement chaotique du pollen aux chocs thermiques des molécules.
Un fluide qui contourne un obstacle génère des tourbillons et des ondes de choc. Décrire leur comportement revient à résoudre une équation non linéaire, où la vitesse de l'écoulement dépend d'elle-même.
En tournant lentement le bouton de réglage d'un vieux poste de radio, vous entendez le son émerger du bruit non pas progressivement, mais par un saut brusque, au moment où l'antenne entre en résonance avec l'onde. C'est à peu près ainsi que se comportent les gènes dans une cellule vivante.
L'interrupteur clique, la lumière s'allume. Mais il existe des interrupteurs qui, pour une même pression, peuvent allumer la lampe ou laisser la pièce dans le noir. Ils se souviennent aussi de ce qu'ils ont fait la dernière fois, et parfois ils semblent lancer une pièce pour décider d'allumer ou non.
Un versant de montagne après une chute de neige semble être un amas chaotique. Mais mesurez les irrégularités : les dénivelés obéissent à des lois mathématiques strictes. La modélisation stochastique révèle que ces processus aléatoires ne le sont pas tout à fait.
Les gouttes d'eau sortent de la buse l'une après l'autre, comme des cyclistes sur une piste étroite. Celles qui vont plus vite rattrapent les plus lentes et fusionnent avec elles pour former des gouttes plus grosses.
Un mixeur de cuisine fonctionne à une seule vitesse, mais si vous appuyez sur le bouton par à-coups, le mélange se fouette différemment. C'est à peu près ce qui se passe dans les réactions chimiques lorsque la vitesse de leurs étapes individuelles n'est pas constante mais pulse dans le temps.
Le livre de recettes se réécrit de génération en génération, mais un jour, la recette du bortsch reçoit un ingrédient secret d'un pâtissier. Dès lors, le goût ne se souvient plus seulement des ancêtres, mais aussi du voisin. Dans le modèle standard de l'évolution, les gènes se comportent de la même manière.
Longtemps, les biologistes se sont demandé : si un groupe d'animaux maintient stablement un mélange d'individus agressifs et pacifiques, chaque individu alterne-t-il son comportement, ou certains se battent-ils toujours tandis que d'autres cèdent toujours ? Dans les équations classiques, ces deux scénarios sont indistinguables.
Les cellules d'un même organisme sont comme des jumeaux boulangers dans une cuisine commune. Ils partagent le même livre de recettes (l'ADN), mais des erreurs aléatoires surviennent lorsqu'ils recopient la recette sur une antisèche et lorsqu'ils assemblent le plat.
L'évolution coule comme l'eau. Dans une large rivière, les changements sont lents et progressifs, tandis qu'un torrent de montagne bouillonne à chaque pierre. La taille de la population et la fréquence des mutations tracent le lit : large et calme, ou étroit et plein de rapides.
Un désert où chaque pas modifie le relief. Les dunes s'affaissent, de nouvelles pentes apparaissent — et le pas suivant est dicté par ce que vous venez de tracer. C'est à peu près ainsi que fonctionnent les « paysages de sable » (sandscapes) — un modèle mathématique inspiré des systèmes vivants.
La danse de centaines de particules : certaines paires tournent lentement et avec fluidité, d'autres s'agitent à un rythme effréné. Pour comprendre l'essence de la danse, il faut suivre les mouvements lents – ce sont eux la chorégraphie principale du système.
La flamme d'une bougie dans un courant d'air danse : tantôt elle flamboie, tantôt elle menace de s'éteindre. C'est à peu près ce que font les quasars — des trous noirs supermassifs au centre de galaxies lointaines, entourés d'un disque incandescent de matière qui tombe.
Beaucoup de transformations chimiques ressemblent au montage d'un meuble dans l'obscurité totale : on voit les pièces de départ et l'armoire finie, mais le montage lui-même reste un mystère. Les états intermédiaires — comme les positions maladroites des mains de l'artisan — disparaissent trop vite pour être observés.
Chaque fois que vous hésitez devant un pas risqué — investir dans des actions ou attendre — un dialogue interne se déroule dans votre tête. Habituellement, les scientifiques tentent de reconstituer le fil de ce dialogue à partir du seul choix final, comme si un détective reconstituait une conversation entre deux personnes en regardant une photo du lieu de rencontre.
Deux musiciens jouent en duo. Dans une salle idéale, ils s'entendent parfaitement et entrent progressivement en résonance. Mais essayez de jouer dans une pièce où quelqu'un claque constamment la porte. On pourrait croire que le rythme va être perturbé. Et bien non : parfois, c'est précisément ce claquement aléatoire qui fait que les deux s'accordent instantanément.
Le cœur bat régulièrement, puis soudain il plonge dans l'arythmie. Le climat garde son rythme habituel pendant des décennies, puis bascule en un été dans un nouvel état. Ces changements de régime évoquent un interrupteur qui bascule, mais dans les données réelles, nous ne voyons qu'un signal unidimensionnel bruité où le moment de la rupture est caché.
Jetez une poignée de sable sur le sol : les gros grains sont rares, les petits sont nombreux, et les minuscules encore plus. Ce déséquilibre, où les petits événements sont fréquents et les grands rares, est décrit par une loi de puissance. On la retrouve dans la taille des villes, la force des séismes, le nombre de citations d'articles scientifiques.
La parole ressemble à un orchestre où chaque note doit retentir au bon moment. Le cerveau transforme une pensée en une chaîne de sons en une fraction de seconde, et on ignorait jusqu'ici comment il gère cette hiérarchie — des sons individuels aux syllabes et aux mots entiers.
Un laser, qui d'ordinaire émet un faisceau régulier, se met à trembler près du seuil d'émission, comme une corde qui vibre avant de produire un son. Ces tremblements ne sont pas un défaut, mais du bruit quantique : les atomes à l'intérieur du laser émettent de la lumière de manière aléatoire, sans aucune cause externe.
Le faisceau laser frappe un film d'or et d'argent pendant quelques nanosecondes seulement — le temps que la lumière parcourt moins d'un mètre. Au point d'impact, le métal entre en ébullition, se disperse et se fige en un motif aléatoire de minuscules particules. Chaque motif est unique, comme les fissures dans la glace ou les branches d'un arbre.
On ne peut pas regarder un film de tasse brisée à l'envers : l'augmentation du désordre, ou entropie, indique le sens du temps. Mais les équations du microcosme sont symétriques — le passé et le futur y sont équivalents.
Lancer une pièce semble aléatoire, mais en réalité, tout est décidé par la physique : la force du lancer, la résistance de l'air, l'élasticité de la surface. Si l'on connaît tous les détails, le résultat peut être prédit. Le vrai hasard vit plus profondément, dans le monde quantique.
Un panneau solaire sur un toit produit peu de courant le matin, beaucoup à midi, et se tait la nuit. Le vent ne souffle pas non plus au hasard : il est souvent plus fort le matin et le soir que le jour. Les gestionnaires du réseau ont besoin de savoir à l'avance combien d'énergie sera disponible dans une heure ou trois, afin de démarrer les centrales de secours à temps ou de stocker l'électricité dans des batteries.
Un matériau, c'est un peu comme une personne : si on le tire longtemps, il s'en souvient et se comporte différemment. Pendant des années, les ingénieurs ont cherché des formules pour décrire cette mémoire. Désormais, un réseau de neurones s'en charge tout seul.
La nouvelle architecture iCKAN prend les données d'essais et les transforme en équations.
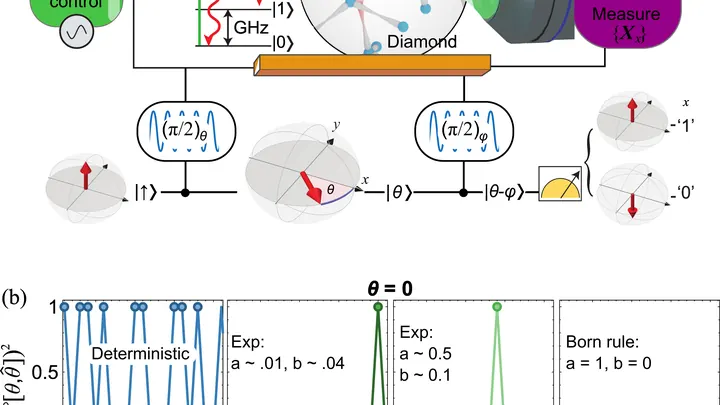
Lancer une pièce de monnaie est le plus simple des générateurs de hasard. Mais si la pièce est limée, elle commence à tricher. Dans le monde quantique, la lumière joue ce rôle : ses propriétés sont fondamentalement imprévisibles. Le problème, c'est que l'appareil qui « lance » la pièce quantique peut être défectueux, voire remplacé par un adversaire.
Un cylindre émoussé filant à six fois la vitesse du son n'est pas l'objet le plus élégant, mais c'est lui le héros de cette nouvelle simulation. La surface d'un tel engin n'est jamais parfaitement lisse : lors de l'entrée dans l'atmosphère, le bouclier thermique brûle, créant des bosses et des creux.
Chaque pensée laisse une trace : une faible décharge électrique sur le cuir chevelu. Un appareil muni de dizaines de fils, semblable à un bonnet de bain, capture ces traces et les transforme en lignes ondulées. À partir de ces lignes, on peut deviner ce que ressent une personne, même si elle reste silencieuse.
Un laser à fibre à rétroaction aléatoire est un fil de verre très fin dans lequel la lumière se propage, mais se réfléchit non pas sur des miroirs, mais sur les infimes irrégularités de la fibre elle-même. Un tel laser ne produit pas un faisceau régulier : sa lumière tremble et scintille, comme la flamme d'une bougie dans un courant d'air.
Un groupe de personnes cherche un objet perdu dans un grand parc. Certains se fatiguent et partent, d'autres se joignent en chemin. Le nombre de chercheurs ne cesse de changer. Comment cela affecte-t-il le temps de recherche ? Jusqu'à présent, la science n'avait pas de réponse claire.
Dans une nouvelle étude, un modèle général de ce processus a été construit.
Dans les matériaux désordonnés — par exemple les semi-conducteurs organiques ou les encres à base de matériaux bidimensionnels — les électrons ne se déplacent pas de manière fluide, comme l'eau dans un tuyau. Ils sautent d'un endroit à un autre, comme une balle qui rebondit sur une surface irrégulière. Ce mouvement est appelé transport par sauts.
En 1992, l'ouragan Andrew a balayé la Floride, laissant les assureurs avec des pertes de 15,5 milliards de dollars. Beaucoup d'entreprises ont alors fait faillite, et le marché a trouvé un moyen de transférer le risque de catastrophe sur les épaules des investisseurs : les obligations catastrophe.
Chaque saison des ouragans dans l'Atlantique ressemble à un jeu de dés où le nombre de points obtenus dépend de trois grandes forces climatiques : El Niño, la température de l'océan dans le « berceau des ouragans » et l'oscillation nord-atlantique.
La Galaxie est une forêt où les oiseaux ne commencent pas à chanter immédiatement. D'abord, les arbres doivent pousser — les étoiles, autour desquelles des planètes apparaîtront avec le temps. L'équation de Drake compte combien d'oiseaux pourraient chanter dans cette forêt en ce moment, mais suppose implicitement que leur nombre ne change pas : ce qu'il y a, c'est ce qu'il y a toujours eu.