El teorema central del límite (TCL) es una piedra angular de la teoría de la probabilidad. Afirma que la suma (o el promedio) de un gran número de variables aleatorias independientes e idénticamente distribuidas, sin importar su distribución original, tiende hacia una distribución normal (gaussiana). Esto explica por qué la gaussiana aparece tan a menudo en la naturaleza, desde errores de medición hasta rasgos biológicos.
Historia
La primera versión fue demostrada por Pierre-Simon Laplace en 1810, basándose en trabajos anteriores de Abraham de Moivre. La formulación moderna se debe a Aleksandr Liapunov en 1901.
Cómo funciona
El teorema requiere que las variables tengan media y varianza finitas. A medida que aumenta el número de variables, la distribución de la suma estandarizada converge a la distribución normal estándar. La velocidad de convergencia depende de la forma de la distribución original; las distribuciones simétricas convergen más rápido que las asimétricas.
En la práctica
Sustenta la inferencia estadística, el control de calidad (por ejemplo, los gráficos de control) y la justificación para usar aproximaciones normales en campos que van desde las finanzas hasta la psicología.
Dato curioso
El TCL funciona incluso para distribuciones discretas como la de Poisson o la binomial, por lo que los lanzamientos de monedas y dados producen histogramas con forma de campana cuando se repiten muchas veces.
Un puñado de monedas cae sobre la mesa: cara y cruz se colocan al azar. Así se ve una instantánea de una cadena cuántica: en algunos lugares hay partícula, en otros no. Pero detrás del desorden se esconde un ángulo estricto.
En el trabajo tomaron una cadena de partículas cerrada en un anillo. La dividieron en cuatro arcos: dos se midieron, dos se dejaron intactos.
Cuando dos núcleos pesados chocan en un acelerador, nace una diminuta bola de fuego de plasma de quarks y gluones (un estado especial de la materia en el que los quarks y los gluones no están confinados dentro de las partículas). Esta se expande y se enfría, y las partículas que emergen a menudo resultan "giradas": sus espines se alinean a lo largo de la dirección del haz.
En las primeras fracciones de segundo tras el Big Bang, el Universo experimentó la inflación: una expansión increíblemente rápida que alisó todas las irregularidades. Pero entre esa lisura cósmica podría haberse escondido una nota "desafinada": las fluctuaciones cuánticas del campo de axiones.
Un libro de cocina se reescribe de generación en generación, pero un día la receta del gazpacho recibe un ingrediente secreto de un pastelero. A partir de ese momento, el sabor recuerda no solo a los ancestros, sino también al vecino. En el modelo estándar de la evolución, los genes se comportan de la misma manera.
Un sistema estable funciona como una pelota en un cuenco: un empujón y rueda de vuelta al fondo. La dispersión de las posibles trayectorias —la incertidumbre— se comprime con el tiempo. Pero la velocidad depende de la pendiente de las paredes.
La cromodinámica cuántica es la teoría que describe cómo los quarks y los gluones se unen para formar protones y neutrones. En sus ecuaciones hay un ángulo extraño, el parámetro θ (theta).
Las señales gravitacionales de estrellas masivas moribundas son susurros que nos llegan desde los laboratorios más violentos del Universo. Einstein predijo estas ondas gravitacionales hace más de un siglo, pero solo hoy, con detectores como LIGO, comenzamos a escucharlas.
En el río infinito de los números enteros, donde se arremolinan los números primos, los matemáticos llevan siglos tamizando la arena en busca de pepitas de oro: los ceros de las funciones L. Estos objetos misteriosos, descubiertos por Riemann en 1859, como una mano invisible gobiernan la distribución de los números primos.
Una enorme hoja de papel descansa sobre la mesa. El cartógrafo intenta plasmar en ella todos los paisajes imaginables: cordilleras, desfiladeros intrincados, llanuras infinitas. Cada paisaje es un grupo finitamente generado, y el mapa es su grafo de Cayley, el retrato gráfico del grupo, donde los vértices son los elementos y las aristas las conexiones entre ellos.
El dibujo helado en el cristal de la ventana no se extiende de manera uniforme: brota en ramas, conquista nuevas zonas, a veces dejando huecos atrás. Este crecimiento no es una expansión suave, sino una serie de tirones. Esta imagen resuena de forma asombrosa con el modelo matemático ideado por Charles Loewner hace un siglo.
Durante mucho tiempo, la complejidad biológica se resistió a ser cuantificada: se pueden contar genes, células, pero ¿cómo capturar la organización misma del proteoma, ese conjunto de miles de proteínas tejido con carbono, oxígeno e hidrógeno?
Una orquesta enorme, donde cada músico toca a su propio ritmo, pero juntos crean un ritmo único. Los científicos que estudian el cerebro o las redes de láseres a menudo se enfrentan a un panorama similar: miles de neuronas u osciladores pulsan cada uno por su cuenta, pero hay que observar a toda la multitud a la vez.
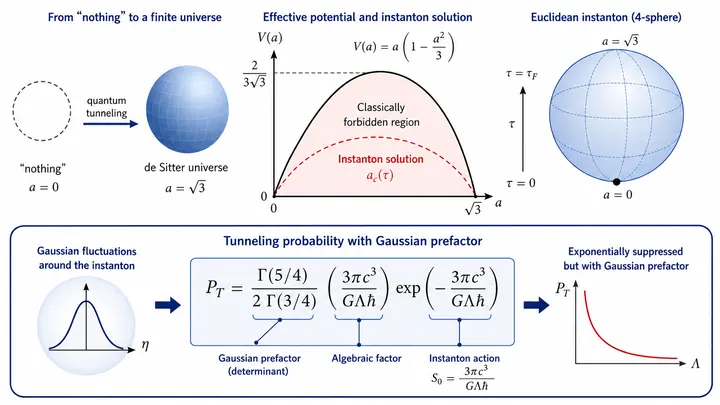
La nada cuántica se asemeja al agua en una olla justo antes de hervir. De vez en cuando, surge espontáneamente una burbuja, pero no de vapor, sino de un universo entero. Esta burbuja no colapsa, sino que se expande en el espacio-tiempo, desencadenando su propio Big Bang. La cuestión es con qué frecuencia ocurre esto.
La forma del cauce de un río sigue exactamente la ecuación que describe el crecimiento de un universo con curvatura negativa. En el laboratorio, el agua que fluye sobre arena esculpe espontáneamente un perfil transversal que coincide con la solución para el modelo Anti-de Sitter.
El nacimiento cuántico del universo se asemeja a un juego de dados, donde la probabilidad de sacar un seis es catastróficamente pequeña. El formalismo de Hawking y Hartle —una receta elegante para el nacimiento del mundo desde la atemporalidad— predijo durante décadas que un universo como el nuestro es un evento fantásticamente improbable.
Una piedra cae en un estanque y las ondas se expanden por el agua. Pero si la piedra es muy pequeña y el agua no es del todo común, las ondas la atraviesan sin siquiera darse cuenta. Algo así ocurre con las vibraciones sonoras en el helio superfluido: a energías extremadamente bajas, se filtran a través de los obstáculos como si no existieran.
Dos cúmulos de galaxias chocaron como dos enjambres de abejas que se atraviesan mutuamente. Uno de ellos es el famoso «Bala». Tras la colisión, el gas caliente, que constituye la mayor parte de la materia ordinaria, frenó y quedó en el centro, mientras que las galaxias, como pequeñas piedras densas, continuaron su camino.
Tira un puñado de arena al suelo: hay pocos granos grandes, muchos pequeños y aún más diminutos. Este sesgo, en el que los eventos pequeños ocurren con frecuencia y los grandes rara vez, se describe mediante una ley de potencias. Aparece en el tamaño de las ciudades, la fuerza de los terremotos y el número de citas de artículos científicos.
Una neurona en el cerebro se parece a una persona que reparte sus tarjetas de visita en una conferencia abarrotada. Al principio conoce gente fácilmente, pero a medida que se llena la agenda, cada nuevo contacto requiere más esfuerzo: queda poco espacio libre.
El ensamblaje de la envoltura viral es similar a abrochar un botón: los bloques de proteínas deben engancharse en el orden correcto, y las vibraciones térmicas actúan como dedos temblorosos. Con un enlace débil, el temblor ayuda a encontrar la posición correcta; así, la envoltura se cierra más rápido.
El entrelazamiento cuántico funciona como una correa: une las partículas, pero la longitud de esta atadura está estrictamente limitada. En una cadena de partículas, el calor hace el papel de un perro impaciente que tensa la correa: cuanto más calor, más corta es la distancia a la que aún se mantiene la conexión.
En la superficie de una esfera diminuta, los electrones se organizan en patrones que recuerdan a las ondas en el agua. Los físicos llevan tiempo observando que esta imagen tan sencilla describe con una precisión sorprendente el comportamiento de los sistemas cuánticos. Pero por qué funciona seguía siendo un misterio.
La teoría del Láser Social describe la sociedad basándose en el funcionamiento del láser. Las personas, como átomos en un cristal, absorben flujos de información y se cargan con ella. Cuando el número de los cargados con una misma idea supera a los indiferentes, incluso una señal débil —un post, un llamado— hace que todos actúen como un conjunto unificado.