La prueba de hipótesis nula es un marco estadístico utilizado para decidir si un efecto observado en los datos es real o podría deberse plausiblemente al azar. La 'hipótesis nula' generalmente establece que no hay efecto, diferencia o relación — por ejemplo, que un nuevo fármaco no funciona mejor que un placebo. La prueba pregunta: si la hipótesis nula fuera cierta, ¿qué tan improbable sería observar datos al menos tan extremos como los realmente observados? Si esa improbabilidad cae por debajo de un umbral preestablecido (comúnmente 5%), los investigadores declaran el resultado 'estadísticamente significativo' y rechazan la hipótesis nula en favor de una alternativa.
Historia
El marco fue formalizado a principios del siglo XX por Ronald Fisher, quien introdujo el concepto de prueba de significancia en la década de 1920, y luego fue ampliado por Jerzy Neyman y Egon Pearson con la hipótesis alternativa y los tipos de error.
Cómo funciona
El procedimiento comienza asumiendo que la hipótesis nula es verdadera. A partir de esta suposición, se deriva una distribución de probabilidad para un estadístico de prueba — un número que resume los datos, como una diferencia de medias. Los datos observados producen un valor real de ese estadístico. La prueba entonces calcula la probabilidad de obtener un valor tan extremo o más extremo que el observado, bajo la distribución asumida. Esta probabilidad es el valor p. Si el valor p es lo suficientemente pequeño, el resultado se considera inconsistente con la hipótesis nula, y se rechaza la nula.
En la práctica
Es la herramienta predeterminada en la investigación científica, desde ensayos clínicos hasta experimentos de psicología, para decidir si una intervención o efecto merece atención.
Dato curioso
El umbral del 5% para la significancia fue popularizado por Fisher, quien lo eligió como un número redondo conveniente en su libro de 1925 'Métodos estadísticos para investigadores'.
Imagina un interferómetro como un oído gigante que escucha el susurro de una galaxia lejana. Tres antenas, distribuidas por continentes, captan la señal, y la diferencia de sus fases se combina en una magnitud que no depende del centelleo atmosférico. Esa magnitud se llama fase de cierre.
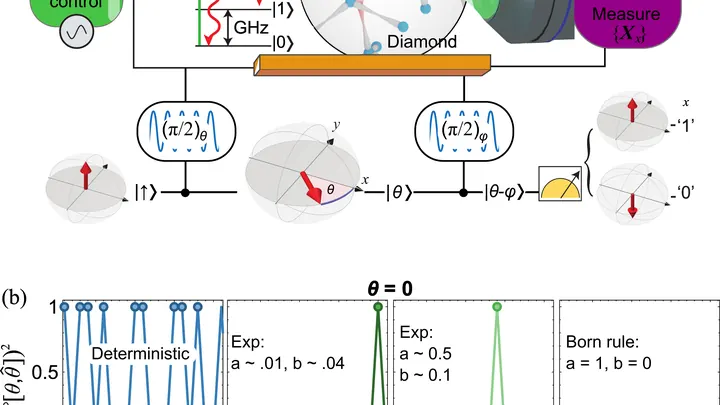
Dos diminutos diamantes flotan en el vacío, separados por una distancia que la luz no puede recorrer durante el experimento. Dentro de cada uno, como una chispa congelada, reside un espín entrelazado: un estado cuántico que los une en un todo único.
En el almacén hay cajas con manzanas y peras. Hay muchas manzanas y pocas peras. Pero cuando el encargado dice «fruta con piel lisa», por alguna razón recordamos más a menudo la rara pera que la frecuente manzana. Eso es el efecto de la tasa base inversa: un fallo persistente en cómo el cerebro resuelve la ambigüedad entre categorías.
Un glucómetro que no pincha el dedo, sino que simplemente mira la muñeca: el sueño de millones de personas con diabetes. Eso es lo que prometen los algoritmos que extraen el nivel de glucosa de la señal habitual del pulso, la fotopletismografía (esa misma que mide el pulso en los relojes inteligentes).
Estamos acostumbrados a pensar que notar solo las confirmaciones de nuestras suposiciones es un error. Pero cálculos recientes, inspirados en el comportamiento de las ondas, le dan la vuelta a esta visión. Resulta que el hábito de buscar lo familiar es la mejor manera de reducir el ruido informativo (los científicos lo llaman entropía).
En 1953, el matemático Alexander Grothendieck demostró un teorema que se convirtió en una piedra angular en la teoría de productos tensoriales. Afirma que para espacios de funciones ordinarios, dos normas naturales —la proyectiva y la inyectiva— son equivalentes salvo una constante universal. En otras palabras, dos formas de medir el "tamaño" de combinaciones de vectores dan resultados cercanos.
El universo se expande cada vez más rápido debido a la misteriosa energía oscura, descubierta a finales de los años 90 por Adam Riess, Saul Perlmutter y Brian Schmidt a partir de supernovas.
Dos partículas se comportan como un par de dados inusuales: lanzados en diferentes extremos del Universo, siempre caen igual. El físico John Bell calculó: si los dados tuvieran reglas ocultas, la frecuencia de coincidencias tendría un límite estricto.
El principio de equivalencia débil, verificado tácitamente desde los tiempos de Galileo y convertido en la base de la relatividad general, afirma que todos los cuerpos caen igual, independientemente de su composición interna.
La astrofísica del siglo XXI aturde con triunfos: captamos el temblor del espacio-tiempo por la fusión de gigantes invisibles; vislumbramos la «sombra» de un monstruo supermasivo en una galaxia lejana; trazamos las órbitas de estrellas que danzan alrededor de algo compacto en el corazón de la Vía Láctea.
La búsqueda de vida en planetas lejanos es como diagnosticar una enfermedad rara con una prueba de precisión desconocida. Un resultado positivo aislado no significa nada: ¿y si es un fallo?
La luz se curva alrededor de los cuerpos masivos: esto se sabe desde la época de Einstein. Pero, ¿y si la atracción misma no fuera un tejido suave del espacio, sino un flujo de diminutas partículas portadoras? Entonces, un rayo que pasa junto a una partícula no solo debería doblarse, sino entrar en una relación cuántica especial con ella.
Esa relación se llama entrelazamiento.
Un sistema cuántico puede poseer una propiedad llamada magia. No se trata de trucos, sino de una medida de lo difícil que resulta reproducir su comportamiento en una computadora clásica. Los estados ordinarios —llamados estabilizadores— son fáciles de calcular para una computadora. Pero los estados con magia la dejan perpleja.
Una epidemia no es solo un virus, sino también millones de decisiones personales. Una persona sigue viajando en metro, otra se encierra en casa. Los modelos clásicos describen el comportamiento promedio de la multitud, pero no preguntan por qué cada uno actúa así.
Comparar dos aromas es fácil sin conocer su composición: basta con saber si son similares. Este principio cotidiano se convirtió en la base de una nueva clase de desigualdades de John Stewart Bell, replanteando las pruebas de la conexión sobrenatural de las partículas.
En una cámara oscura, donde la temperatura está solo cuatro grados por encima del cero absoluto, reposa un cristal de zafiro del tamaño de un grano de arroz. Cuando un neutrino —una partícula fantasma que apenas interactúa con la materia— lo atraviesa, el cristal se estremece y se calienta una fracción insignificante de grado.
Lanzar una moneda parece aleatorio, pero en realidad todo lo decide la física: la fuerza del lanzamiento, la resistencia del aire, la elasticidad de la superficie. Si se conocen todos los detalles, el resultado se puede predecir. La verdadera aleatoriedad vive más profundo, en el mundo cuántico.
El universo se expande, pero a qué velocidad es una pregunta que ha inquietado a los astrónomos durante décadas. Dos métodos de medición dan respuestas diferentes, y esta discrepancia se conoce como la tensión de Hubble. Unos observan el universo temprano a través de la radiación cósmica de fondo, otros miran supernovas cercanas y cefeidas.
El diagnóstico genético se parece a comparar dos fotografías tomadas con cámaras distintas. Si una cámara altera un poco los colores, en la imagen aparecen «defectos» que no existen en la realidad.
Todos los cuerpos caen de la misma manera — lo notó Galileo. Einstein convirtió esta observación en el principio de equivalencia: la gravedad y la aceleración son indistinguibles, de lo cual nació el espacio-tiempo curvado.
En 1935, Einstein, Podolsky y Rosen propusieron un experimento mental que, según ellos, revelaba la incompletitud de la mecánica cuántica. Dos partículas se separan tras interactuar, y medir el momento de una de ellas proporciona al instante un conocimiento exacto del momento de la otra.