Метод наименьших квадратов — это математическая процедура поиска наилучшей кривой или прямой, проходящей через набор точек данных. «Наилучшее» приближение определяется как то, которое минимизирует сумму квадратов вертикальных расстояний (остатков) между точками данных и подобранной кривой. Этот подход повсеместно используется в науке и технике, поскольку он даёт принципиальный способ извлекать параметры из зашумлённых измерений — от калибровки приборов до проверки физических теорий.
История
Метод был впервые опубликован Адриен-Мари Лежандром в 1805 году, а Карл Фридрих Гаусс утверждал, что использовал его ранее, около 1795 года, для астрономических расчётов.
Как это работает
Для заданной модели (например, прямой линии y = mx + b) вычисляется остаток для каждой точки данных: разность между наблюдаемым значением и предсказанием модели. Возведение каждого остатка в квадрат убирает знак, сильнее штрафует большие отклонения и делает сумму дифференцируемой. Затем параметры (m и b) подбираются с помощью математического анализа (или численных методов) до тех пор, пока сумма квадратов остатков не достигнет минимума. Этот минимум соответствует наиболее вероятным значениям параметров, если ошибки измерений независимы и распределены нормально с одинаковой дисперсией.
Где применяется
Используется практически во всех областях количественной науки: подгонка калибровочных кривых в химии, определение постоянной Хаббла по данным сверхновых и оценка параметров в регрессионных моделях машинного обучения.
Любопытный факт
Название «наименьшие квадраты» происходит от того факта, что решение минимизирует сумму квадратов остатков, а не сумму абсолютных остатков, которая была бы более устойчивой к выбросам, но её сложнее вычислить аналитически.
Переводчик на переговорах не вслушивается в каждое слово: он ловит смысл целых фраз. В электронной микроскопии похожая задача: нужно понять, какой толщины кристалл и под каким наклоном он стоит в пучке, а на руках только дифракционная картина — узор из тысяч светлых и тёмных пятен.
Представьте: два фотографа снимают одну и ту же гору. Один делает сотню кадров с вершины и лишь пару у подножия, другой — наоборот. Если попытаться совместить их снимки, алгоритм может решить, что вершина на одном снимке соответствует вершине на другом просто потому, что там много похожих точек, а не потому, что это одно и то же место. Плотность съёмки сбивает с толку.
Камера смотрит на две далёкие искры. Они так близко друг к другу, что сливаются в одно мутное пятнышко. Кажется, разглядеть их по отдельности уже невозможно — классический предел оптического разрешения пройден.
Но квантовая механика подсказывает: световое поле всё ещё хранит тайну о том, где именно сидит каждая искра.
Можно отправить к чёрной дыре короткий радиоимпульс и ждать отражённого эха. Казалось бы, чем короче сигнал, тем лучше он прощупает мельчайшие детали пространства у самого горизонта — той области, откуда даже свет не возвращается. Но природа ставит ловушку: сверхкороткая волна почти насквозь пролетает гравитационный барьер и уходит внутрь дыры.
4 610 вселенных — ровно столько космологических моделей потребовалось астрофизикам, чтобы показать: привычная маска Гаусса больше не работает для данных нового поколения. Будущие обзоры неба, такие как миссия Euclid и обсерватория им.
Гравитация — это не просто сила, которая держит нас на полу. В масштабах Вселенной она дирижирует галактиками, изгибает лучи света и определяет судьбу всего сущего. Сто лет назад Эйнштейн описал её как кривизну пространства и времени.
Восстановить целостную картину по обрывкам — всё равно что расслышать мелодию оркестра в шумном зале. Такие задачи стоят в фотометрии — области, измеряющей поток излучения от небесных тел, где по слабому мерцанию восстанавливают яркость звезды. Традиционные методы требуют точных сведений о помехах, а они почти всегда неизвестны.
Стандартный подход к одному классу задач машинного обучения напоминает пружину, которую растянули и забыли отпустить: стандартные методы искусственно раздувают размер задачи, превращая вычисления в чёрную дыру для памяти и времени.
Лазер похож на камертон, который звенит на одной ноте. Но даже в полной тишине его звук чуть-чуть дрожит. Раньше считалось, что эта дрожь — случайные толчки от самопроизвольного испускания света атомами внутри лазера — и есть главный предел точности. Новая работа показывает: есть и второй источник шума, более тихий, но вездесущий.
Статистические модели — это попытка натянуть идеальную математическую паутину на неровный ландшафт данных. Когда модель сопротивляется, она издаёт напряжение, но мы привыкли его игнорировать. Исследователи часами вглядываются в графики остатков, пытаясь угадать, где модель «трещит по швам». Сквилер переводит это сопротивление в звук.
Обычные нейросети учатся на примерах, как человек, заучивающий мелодии на слух: они накапливают статистические закономерности, но не понимают глубинных правил. Иной подход — физически-информированные нейронные сети, в архитектуру которых изначально встроены фундаментальные законы физики, такие как уравнения сохранения энергии или уравнения движения.
Свету нужно пространство. Объектив фотоаппарата отстоит от матрицы на несколько сантиметров, чтобы лучи успели сфокусироваться. А теперь этот промежуток сжали до толщины бумажного листа — и свет всё равно ведёт себя так, будто прошёл свои законные сантиметры. Именно это делают «пространственные пластинки» (spaceplates) — плоские элементы, которые имитируют свободный пробег света.
В большом городе после дождя вода скапливается в одних и тех же низинах, куда бы ни упали первые капли. Через час картина луж почти не зависит от того, с какого именно места начался ливень. Это и есть равновесие — итог, к которому система приходит независимо от старта, если забыть подробности.
Лазерная вспышка длится несколько фемтосекунд — это как если бы один миг растянули на миллион частей. В такой вспышке перемешаны сразу много цветов, от красного до фиолетового. Приборы, которые измеряют форму вспышки, часто ошибаются: одни цвета видят хорошо, другие — плохо. Из-за этого картинка получается смазанной.
Авторы статьи предлагают простой выход.
Густая сеть знакомств: каждый связан почти с каждым, и в этой паутине трудно понять, кто действительно важен. Слишком много нитей — компьютер задыхается, моделирование буксует. Учёные придумали, как прореживать такие сети, не теряя главного.
Идея в том, чтобы убирать связи, которые не участвуют в кратчайших путях.
Микроб с жгутиками гребёт в воде, как человек руками. Но если человек поплывёт брассом, он поплывёт вперёд, а микроб — по спирали. Всё дело в том, что у микроба нет единого направления: каждый участок поверхности толкает воду в свою сторону, и тело закручивается, как штопор.
Светящиеся точки на тёмном фоне — так выглядят снимки одиночных молекул, сделанные методом MINFLUX. Этот микроскоп умеет показывать детали размером меньше пяти нанометров: примерно в десять тысяч раз тоньше человеческого волоса. Но картинка получается не готовая, а как россыпь огоньков на новогодней гирлянде, где часть лампочек перегорела, а провода спутаны.
Тёмная материя — загадочная субстанция, составляющая 85% вещества Вселенной, — остаётся невидимой для наших приборов, проявляя себя лишь через гравитационное взаимодействие. Уловить её присутствие можно по своеобразному космическому «звуку» — слабой вибрации, пронизывающей пространство.
В безмолвном сердце мироздания, где частицы сходятся и расступаются, рождается акт чистой гармонии. Два хиггсовских бозона встречаются и на краткий миг образуют единое целое — и если потребовать, чтобы их квантовая запутанность всегда достигала предела, словно камертон, задающий идеальный тон, то уравнения вдруг озаряются новой симметрией.
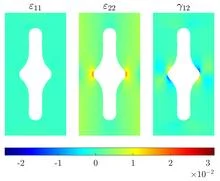
Лаборатория механических испытаний похожа на кухню, где повар пробует блюдо, чтобы угадать рецепт. Для анизотропного материала — того, что жёстче вдоль волокон, чем поперёк, — одной пробы мало. Нужны три, а то и больше отдельных тестов, каждый со своим образцом. Инженеры годами оттачивали формы этих образцов вручную, полагаясь на интуицию и опыт. Теперь появился инструмент, который делает это автоматически — и лучше.
Оптик крутит оправу, ловит фокус, и размытое пятно становится чёткой картинкой. Примерно так же работает новый алгоритм GOAL: он поворачивает облако данных, сжимает лишние измерения и наводит резкость на то, что действительно важно.
Когда признаков больше, чем наблюдений, стандартные методы напоминают попытку разглядеть лицо через запотевшее стекло: шум забивает сигнал. GOAL действует иначе.
Представьте себе пограничную реку, которая разделяет две страны. На одном берегу живут одни люди, на другом — другие. Граница между ними не всегда очевидна: где-то река широкая и спокойная, а где-то узкая и бурная. Но именно в тех местах, где течение резко меняется, граница становится особенно заметной.