Le théorème central limite (TCL) est une pierre angulaire de la théorie des probabilités. Il énonce que la somme (ou la moyenne) d'un grand nombre de variables aléatoires indépendantes et identiquement distribuées, quelle que soit leur distribution d'origine, tend vers une distribution normale (gaussienne). Cela explique pourquoi la gaussienne apparaît si souvent dans la nature, des erreurs de mesure aux traits biologiques.
Histoire
La première version a été démontrée par Pierre-Simon Laplace en 1810, en s'appuyant sur les travaux antérieurs d'Abraham de Moivre. La formulation moderne est due à Alexandre Liapounov en 1901.
Comment ça marche
Le théorème exige que les variables aient une moyenne et une variance finies. À mesure que le nombre de variables augmente, la distribution de la somme standardisée converge vers la distribution normale standard. La vitesse de convergence dépend de la forme de la distribution d'origine ; les distributions symétriques convergent plus rapidement que les distributions asymétriques.
En pratique
Il sous-tend l'inférence statistique, le contrôle qualité (par exemple, les cartes de contrôle) et justifie le recours aux approximations normales dans des domaines allant de la finance à la psychologie.
Anecdote
Le TCL fonctionne même pour des distributions discrètes comme la loi de Poisson ou la loi binomiale, ce qui explique pourquoi les lancers de pièces et de dés produisent des histogrammes en forme de cloche lorsqu'ils sont répétés de nombreuses fois.
Une poignée de pièces tombe sur une table : pile ou face, elles retombent au petit bonheur la chance. C'est exactement ce à quoi ressemble un instantané d'une chaîne quantique : à certains endroits, il y a une particule, à d'autres non. Mais derrière ce désordre se cache un angle bien précis.
Dans cette étude, une chaîne de particules a été refermée en anneau.
Lorsque deux noyaux lourds entrent en collision dans un accélérateur, il se forme une minuscule boule de feu de plasma quark-gluon (un état particulier de la matière où les quarks et les gluons ne sont pas confinés à l'intérieur des particules).
Dans les premières fractions de seconde après le Big Bang, l'Univers a connu l'inflation, une expansion fulgurante qui a lissé toutes les irrégularités. Mais parmi cette glace cosmique, une note « fausse » aurait pu se glisser : les oscillations quantiques du champ d'axions.
Le livre de recettes se réécrit de génération en génération, mais un jour, la recette du bortsch reçoit un ingrédient secret d'un pâtissier. Dès lors, le goût ne se souvient plus seulement des ancêtres, mais aussi du voisin. Dans le modèle standard de l'évolution, les gènes se comportent de la même manière.
Un système stable fonctionne comme une balle dans un bol : une poussée, et elle roule vers le fond. L'éventail des trajectoires possibles — l'incertitude — se resserre avec le temps. Mais la vitesse dépend de l'inclinaison des parois. Pour les systèmes complexes, ce « bol » présente des zones de pentes différentes.
La chromodynamique quantique est la théorie qui décrit comment les quarks et les gluons s'assemblent pour former les protons et les neutrons. Dans ses équations se cache un angle étrange, le paramètre θ (thêta).
Dans la rivière infinie des nombres entiers, où tourbillonnent les nombres premiers, les mathématiciens tamisent le sable depuis des siècles à la recherche de pépites d'or : les zéros des fonctions L. Ces objets mystérieux, découverts par Bernhard Riemann en 1859, semblent diriger d'une main invisible la répartition des nombres premiers.
Une immense feuille de papier est posée sur la table. Le cartographe tente d'y faire tenir tous les paysages imaginables : chaînes de montagnes, gorges enchevêtrées, plaines sans fin. Chaque paysage est un groupe de type fini, et la carte est son graphe de Cayley, le portrait graphique du groupe, où les sommets sont les éléments et les arêtes les liens entre eux.
Le givre sur une vitre ne s'étale pas uniformément : il pousse en branches, conquiert de nouvelles zones, parfois en emprisonnant des vides. Une telle croissance n'est pas une expansion lisse, mais une succession de à-coups. Cette image résonne étonnamment avec le modèle mathématique imaginé par Charles Löwner il y a cent ans.
La complexité biologique s'est longtemps dérobée : on peut compter les gènes, les cellules aussi, mais comment saisir l'organisation même du protéome — cet ensemble de milliers de protéines tissé de carbone, d'oxygène et d'hydrogène ?
Un immense orchestre où chaque musicien joue à son propre tempo, mais ensemble ils créent un rythme unique. Les scientifiques qui étudient le cerveau ou les réseaux de lasers sont souvent confrontés à un tableau similaire : des milliers de neurones ou d'oscillateurs pulsent chacun de leur côté, et il faut observer toute la foule à la fois.
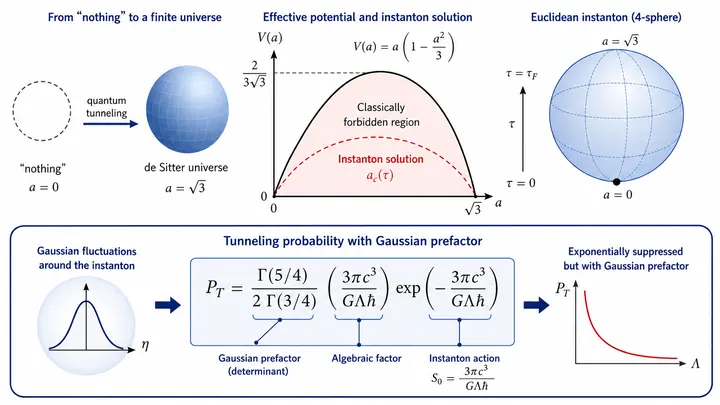
Le néant quantique ressemble à de l'eau dans une casserole avant l'ébullition. De temps en temps, une bulle y gonfle spontanément – non pas de vapeur, mais d'un univers entier. Cette bulle ne s'effondre pas ; elle se dilate en un espace-temps, déclenchant son propre Big Bang. La question est de savoir à quelle fréquence cela se produit.
La forme du lit d'une rivière suit précisément l'équation qui décrit la croissance d'un univers à courbure négative. En laboratoire, l'eau qui s'écoule sur du sable sculpte spontanément un profil transversal qui correspond à la solution du modèle Anti-de Sitter.
La rivière tend vers une forme qui maximise le frottement contre le fond.
Une pierre tombe dans un étang — et des cercles se propagent à la surface. Mais si la pierre est très petite et que l'eau n'est pas tout à fait ordinaire, les cercles la traversent sans même la remarquer.
Jetez une poignée de sable sur le sol : les gros grains sont rares, les petits sont nombreux, et les minuscules encore plus. Ce déséquilibre, où les petits événements sont fréquents et les grands rares, est décrit par une loi de puissance. On la retrouve dans la taille des villes, la force des séismes, le nombre de citations d'articles scientifiques.
Un neurone dans le cerveau ressemble à une personne qui distribue ses cartes de visite lors d'une conférence très fréquentée. Au début, il fait facilement des connaissances, mais à mesure que son carnet d'adresses se remplit, chaque nouveau contact exige de plus en plus d'efforts — il reste peu de place libre.
L'assemblage de l'enveloppe virale ressemble à la fermeture d'un bouton-pression : les blocs protéiques doivent s'emboîter dans le bon ordre, et les vibrations thermiques agissent comme des doigts tremblants. Lorsque la liaison est faible, les tremblements aident à trouver la bonne position — l'enveloppe se ferme plus rapidement.
L'intrication quantique fonctionne comme une laisse : elle relie les particules, mais la longueur de cette attache est strictement limitée. Dans une chaîne de particules, la chaleur joue le rôle d'un chien impatient qui tire sur la laisse — plus il fait chaud, plus la distance à laquelle le lien tient encore est courte.
À la surface d'une minuscule sphère, les électrons s'organisent en motifs semblables à des rides sur l'eau. Les physiciens ont remarqué depuis longtemps que cette image simple décrit avec une précision étonnante le comportement des systèmes quantiques. Mais pourquoi elle fonctionne restait un mystère.
La théorie du laser social décrit la société en s'appuyant sur le fonctionnement d'un laser. Les gens, à l'instar des atomes d'hydrogène dans un cristal, absorbent des flux d'information et s'en chargent.