Центральная предельная теорема (ЦПТ) — краеугольный камень теории вероятностей. Она утверждает, что сумма (или среднее) большого числа независимых одинаково распределённых случайных величин, независимо от их исходного распределения, стремится к нормальному (гауссовскому) распределению. Это объясняет, почему гауссиана так часто встречается в природе — от ошибок измерений до биологических признаков.
История
Первая версия была доказана Пьером-Симоном Лапласом в 1810 году на основе более ранних работ Абрахама де Муавра. Современная формулировка принадлежит Александру Ляпунову (1901 год).
Как это работает
Теорема требует, чтобы случайные величины имели конечные математическое ожидание и дисперсию. С ростом числа величин распределение нормированной суммы сходится к стандартному нормальному распределению. Скорость сходимости зависит от формы исходного распределения: симметричные распределения сходятся быстрее, чем асимметричные.
Где применяется
Лежит в основе статистического вывода, контроля качества (например, контрольные карты) и обоснования использования нормальных приближений в таких областях, как финансы и психология.
Любопытный факт
ЦПТ работает даже для дискретных распределений, таких как распределение Пуассона или биномиальное, поэтому подбрасывания монеты и бросания игральных костей при многократном повторении дают колоколообразные гистограммы.
Горсть монет падает на стол — орёл и решка ложатся как попало. Так же выглядит мгновенный снимок квантовой цепочки: в одних местах частица есть, в других нет. Но за беспорядком прячется строгий угол.
В работе взяли цепочку из частиц, замкнутую в кольцо. Её поделили на четыре дуги: две измерили, две оставили нетронутыми. По занятым и пустым местам в измеренных дугах вычислили угол δL.
Когда два тяжёлых ядра сталкиваются на ускорителе, рождается крошечный огненный шар из кварк-глюонной плазмы — особого состояния вещества, где кварки и глюоны не заперты внутри частиц. Он расширяется и остывает, а вылетающие частицы нередко оказываются «закрученными»: их спины выстраиваются вдоль направления пучка.
В первые доли секунды после Большого взрыва Вселенная пережила инфляцию — чудовищно быстрое раздувание, разгладившее все неровности. Но среди этой космической глади могла затеряться одна «неправильная» нота — квантовые колебания поля аксионов.
Представьте кулинарную книгу, которая переписывается от поколения к поколению. Однажды рецепт борща получает секретный ингредиент от кондитера — и с этого момента вкус помнит не только предков, но и соседа. В стандартной модели эволюции гены ведут себя так же. Гены — это инструкции для организма, своего рода молекулярные рецепты.
Устойчивая система ведёт себя подобно мячу в чаше: стоит его толкнуть, и он скатывается обратно на дно. Разброс возможных траекторий — энтропия, мера неопределённости — с течением времени сжимается, но скорость этого сжатия зависит от крутизны стенок. У сложных систем воображаемая «чаша» неоднородна: её склоны имеют участки разной крутизны.
Квантовая хромодинамика — это теория, описывающая, как кварки и глюоны собираются в протоны и нейтроны. В её уравнениях есть один странный угол, параметр θ (тета).
Гравитационные сигналы от умирающих массивных звёзд — это шёпот, долетающий до нас из самых жестоких лабораторий Вселенной. Эйнштейн предсказал эти гравитационные волны более века назад, но лишь сегодня, с детекторами вроде LIGO, мы начинаем их слышать.
В бесконечной реке целых чисел, где крутятся водовороты простых, математики веками просеивают песок в поисках золотых самородков — нулей L-функций. Эти загадочные объекты, открытые Риманом в 1859 году, словно невидимая рука управляют распределением простых чисел.
Огромный лист бумаги лежит на столе. Картограф пытается уместить на нём все мыслимые ландшафты: горные хребты, запутанные ущелья, бескрайние равнины. Каждый ландшафт — это конечнопорождённая группа, а карта — её граф Кэли, графический портрет группы, где вершины — элементы, а рёбра — связи между ними.
Ледяной узор на оконном стекле не расползается равномерно — он прорастает ветвями, захватывает новые участки, порой отсекая пустоты. Такой рост — не плавная экспансия, а череда рывков. Этот образ удивительно созвучен математической модели, придуманной Чарльзом Лёвнером сто лет назад. Она описывает, как расширяются области в комплексной плоскости под действием одномерного сигнала — управляющей функции W(t).
Биологическая сложность долго не давалась в руки: гены можно сосчитать, клетки тоже, но как ухватить саму организованность протеома — многотысячного ансамбля белков, сотканного из углерода, кислорода и водорода?
Огромный оркестр, где каждый музыкант играет в своём темпе, но вместе они создают единый ритм. Учёные, изучающие мозг или сети лазеров, часто сталкиваются с похожей картиной: тысячи нейронов или осцилляторов пульсируют каждый сам по себе, а наблюдать нужно за всей толпой сразу.
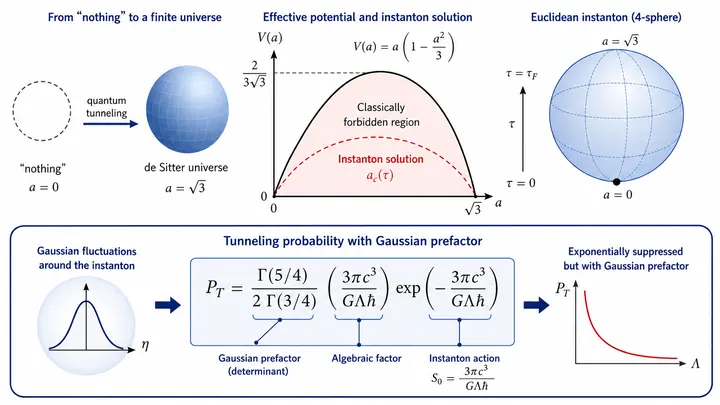
Квантовое ничто — вакуум, пронизанный непрерывными флуктуациями полей, — напоминает воду в кастрюле перед закипанием. Время от времени в нём спонтанно вспухает пузырёк: только не пара, а целой вселенной. Такой пузырёк, вместо того чтобы схлопнуться, раздувается в пространство-время, запуская собственный Большой взрыв.
Форма речного русла — не случайный каприз ландшафта, а точное воплощение уравнения, описывающего рост Вселенной с отрицательной кривизной. В лабораторных условиях вода, текущая по песку, самопроизвольно вытачивает поперечный профиль, совпадающий с решением для модели Анти-де Ситтера — пространства-времени с отрицательной кривизной, где Вселенная…
Квантовое рождение Вселенной напоминает игру в кости, где шанс выпадения шестёрки катастрофически мал. Формализм Хокинга и Хартла — элегантный рецепт рождения мира из безвременья — десятилетиями предсказывал: вселенная, подобная нашей, — событие фантастически невероятное.
Камень падает в пруд — и по воде расходятся круги. Но если камень очень мал, а вода не совсем обычна, круги проходят сквозь него, даже не заметив. Примерно так ведут себя звуковые колебания в сверхтекучем гелии: при крайне низких энергиях они просачиваются через препятствия, словно тех и нет.
Физики называют это аномальным туннелированием.
Два скопления галактик столкнулись, как два роя пчёл, пролетевших друг сквозь друга. Одно из них — знаменитая «Пуля». После столкновения горячий газ, составляющий большую часть обычного вещества, затормозил и остался в центре, а галактики, как маленькие плотные камешки, пролетели дальше. Свет далёких объектов, проходя мимо, искривляется: это видно по искажённым изображениям.
Бросьте горсть песка на пол: крупных песчинок мало, мелких — много, а совсем крошечных — ещё больше. Такой перекос, когда маленькие события случаются часто, а большие редко, описывается степенным законом. Он встречается в размерах городов, силе землетрясений, числе цитирований научных статей.
Нейрон в мозге похож на человека, который раздаёт свои визитки на многолюдной конференции. Сначала он легко знакомится, но по мере заполнения записной книжки каждый новый контакт требует всё больше усилий — свободного места остаётся мало. Это правило «скученности» авторы положили в основу модели: чем больше входящих связей уже есть у нейрона, тем труднее сформировать ещё одну.
Сборка капсида — белковой оболочки вируса — напоминает застёгивание кнопки: отдельные белковые блоки должны сцепиться в строгой последовательности, а тепловые колебания здесь играют роль дрожащих пальцев. Если связь между блоками слаба, эта «дрожь» помогает системе нащупать правильное положение, и оболочка замыкается быстрее.
Квантовая запутанность — явление, при котором состояния двух или более частиц оказываются взаимозависимыми, — напоминает поводок, связывающий эти частицы. Но длина этой привязи строго ограничена.
На поверхности крошечной сферы электроны выстраиваются в узоры, похожие на рябь на воде. Физики давно заметили, что эта простая картинка удивительно точно описывает поведение квантовых систем. Но почему она работает, оставалось загадкой. Авторы новой работы разобрали математический механизм, стоящий за этой моделью.
Оказалось, что движения электронов на сфере можно описать как колебания маятника.
Теория Социального Лазера моделирует общество по аналогии с устройством лазера. Подобно тому, как атомы в активной среде лазера поглощают энергию накачки и переходят в возбуждённое состояние, люди поглощают потоки информации и «заряжаются» ею.